固定收益市场更新
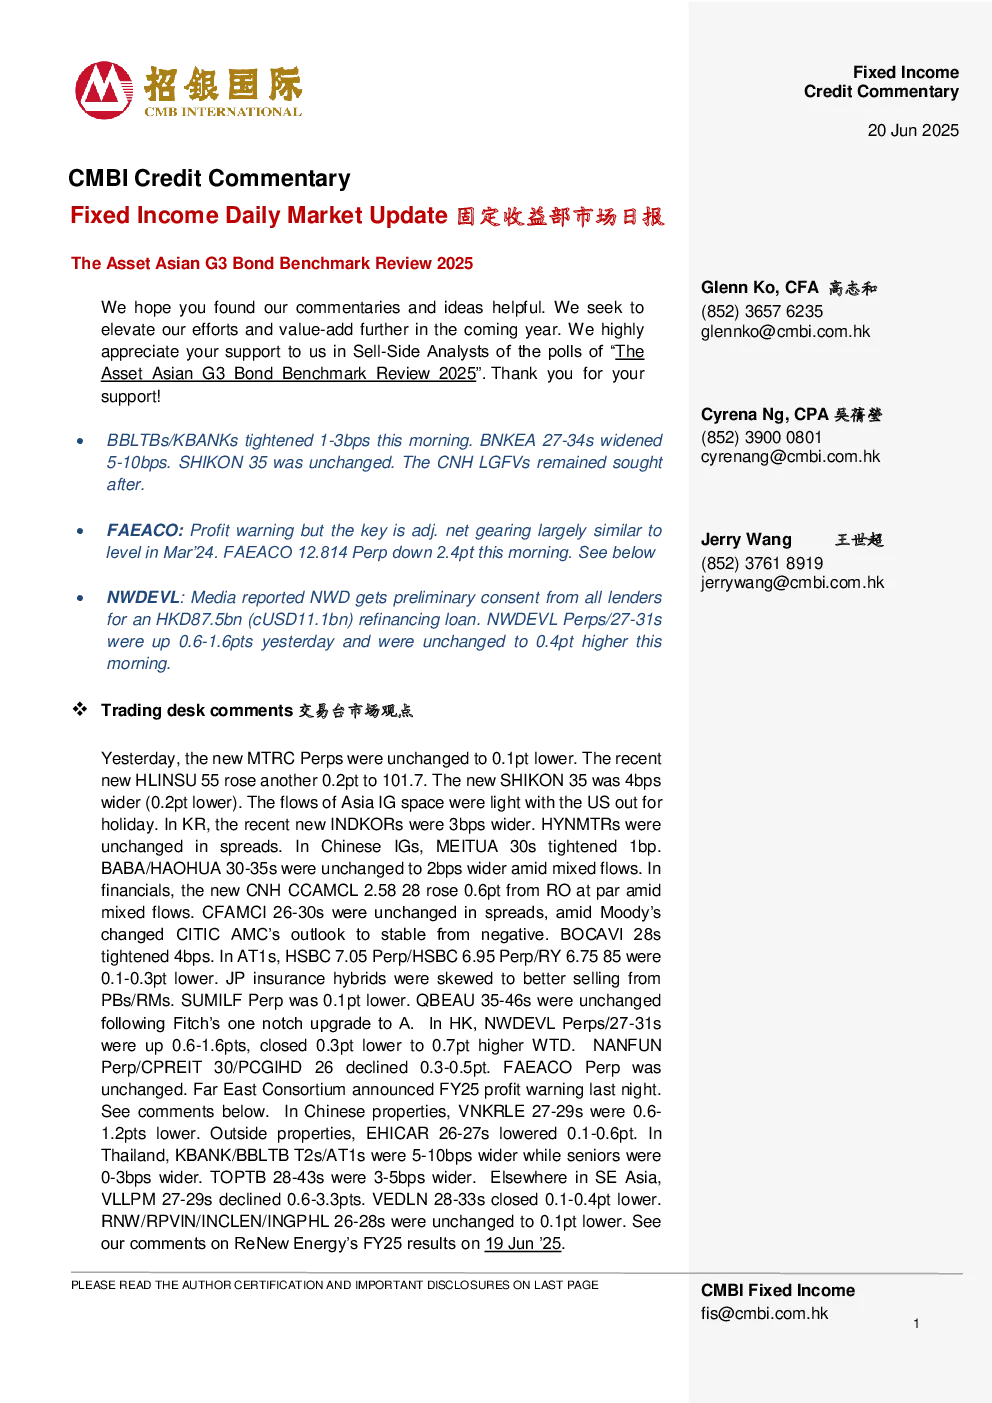
- 市场动态:亚洲IG市场资金流动清淡,受美国假期影响。韩国新HLINSU 55上涨0.2pt至101.7,新SHIKON 35扩大4bps。中国IG市场MEITUA 30s收窄1bp,BABA/HAOHUA 30-35s利差扩大2bps。金融领域新CNH CCAMCL 2.58 28较RO平价上涨0.6pt,CFAMCI 26-30s利差保持不变。AT1s中HSBC 7.05 Perp/HSBC 6.95 Perp/RY 6.75 85下跌0.1-0.3pt。香港NWDEVL Perps/27-31s上涨0.6-1.6pt,收市下跌0.3pt至上涨0.7pt WTD。中国房地产行业VNKRLE 27-29s下跌0.6-1.2pt。泰国KBANK/BBLTBT2s/AT1s扩大5-10bps,TOPTB 28-43s扩大3-5bps。东南亚其他地区VLLPM 27-29s下跌0.6-3.3pt,VEDLN 28-33s收市下跌0.1-0.4pt。
- 交易台评论:BBLTBs/KBANKs加息1-3个基点,BNKEA 27-34s扩大5-10个基点。CNH LGFVs受到追捧,收益率较高的CNH名称如HBCITY 6 28s/GUIJKA 6.3 28s收益率再次上涨0.2-0.5个基点。USD票据如ZZIFIV 6.9 28s/JMUDIV 6.9 27s流动增加。CHSCOI 3.4 Perp下跌0.1个基点。
- 信用评论:FAEACO盈利预警,2025财年预期损失13亿港元,主要归因于非现金项目。调整后净杠杆率与2024年3月水平(68.1%)大致相同。FAEACO 12.814永续债价格下跌18pt,因NWD推迟息票支付。维持看涨评级,认为在65.3的价格上仍是一个不错的短期carry play。
- 宏观新闻回顾:美国股市收市,媒体称美国将在未来两周内决定是否直接介入伊朗-以色列冲突。中国1年期/5年期LPR分别为3.0%/3.5%,保持不变。美债收益率不变,2/5/10/30年期收益率分别为3.94%/3.98%/4.38%/4.88%。
- 离岸新发行:今日亚洲无离岸新发行定价,管道也无新发行。
- 其他新闻:中国表示人民币3000亿元汽车补贴计划将继续。现代地产公司申请撤销穆迪对其Ca级评级的负面展望评级。FWD集计划通香港IPO筹资5亿美元。软银预计将举行香港投资者会议,随后推出美元债券。威达ント有限公司预计EBITDA在本年翻一番至40亿美元。
- 信用市场数据:上一个交易日信用债表现,顶尖表现者NWDEVL 10.131 PERP,最差者VLLPM 9 3/8。中国信用债发行,截至本月迄今,发行1385只信用债,总募集资金为13690亿元人民币,同比增长19.3%。
- 作者认证与重要披露:作者及其关联方在报告发布之日起30个日历日内未买卖本研究报告涵盖的股票,在报告发布之日起3个营业日内不会买卖或交易。作者保证所表达的观点准确地反映了其对相关证券或发行人的个人观点。CMBIGM按“现状”提供信息、建议和预测,不保证信息的准确性、完整性、及时性或正确性。本报告仅供特定人员提供,未经CMBIGM事先书面同意,不得复制、重印、出售、重新分配或出版。CMBIGM可能存在影响本报告客观性的利益冲突。