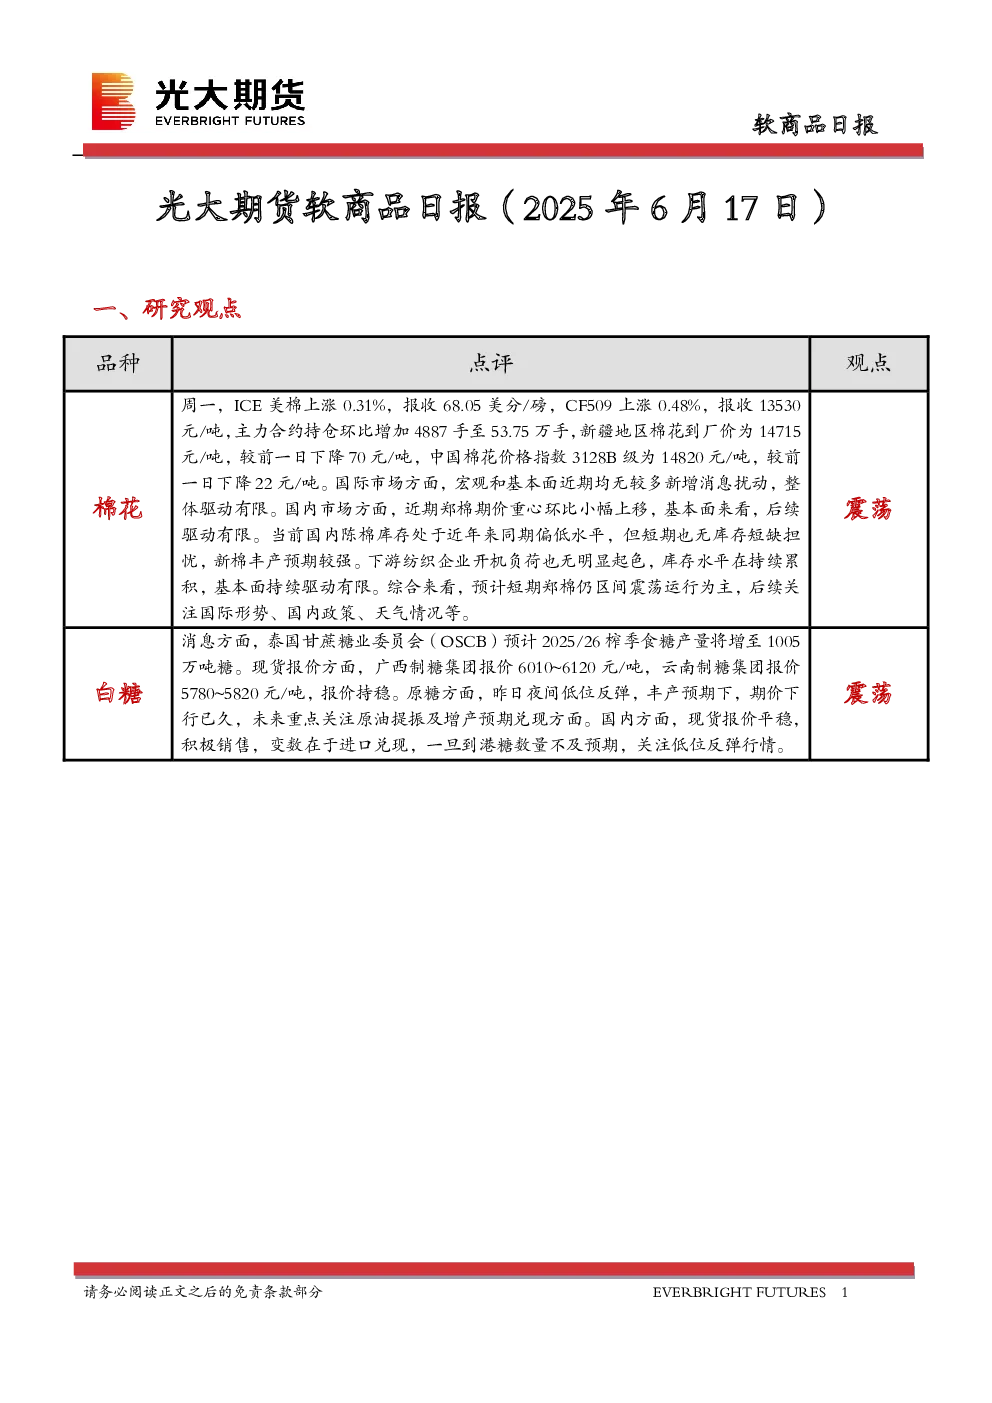
一、研究观点
- 棉花:ICE美棉上涨,郑棉期价重心小幅上移,但基本面驱动有限。国内陈棉库存偏低,新棉丰产预期强,下游纺织企业开机负荷和库存水平无显著改善。预计短期郑棉区间震荡,关注国际形势、国内政策和天气情况。
- 白糖:泰国预计2025/26榨季食糖产量增至1005万吨,原糖期价下行,未来关注原油提振和增产预期兑现。国内现货报价平稳,关注进口兑现情况。
二、日度数据监测
- 棉花:7-9合约价差-220元/吨,主力基差1290元/吨,新疆到厂价14715元/吨,全国价格指数3128B级14820元/吨。
- 白糖:7-9合约价差70元/吨,主力基差423元/吨,南宁价格6020元/吨,柳州价格6090元/吨。
三、市场信息
- 棉花:仓单数量10725张,减少28张;到厂价新疆14715元/吨,河南14895元/吨,山东14842元/吨,浙江15062元/吨;纱线负荷54.1,库存25.8;短纤布负荷49.5,库存32.9。
- 白糖:仓单数量28586张,减少150张;南宁价格6020元/吨,柳州价格6090元/吨。
四、图表分析
- 棉花:主力合约收盘价、基差、价差、仓单及有效预报等图表展示价格走势和库存变化。
- 白糖:主力合约收盘价、基差、价差、仓单及有效预报等图表展示价格走势和库存变化。
五、研究团队人员介绍
- 张笑金:光大期货研究所资源品研究总监,长期专注于白糖产业研究。
- 张凌璐:英国布里斯托大学会计金融学硕士,负责尿素、纯碱玻璃等期货品种研究。
- 孙成震:云南大学金融硕士,主要从事棉花、棉纱、铁合金等品种基本面研究。
六、免责声明
报告信息来源于公开资料,准确性、可靠性和完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。