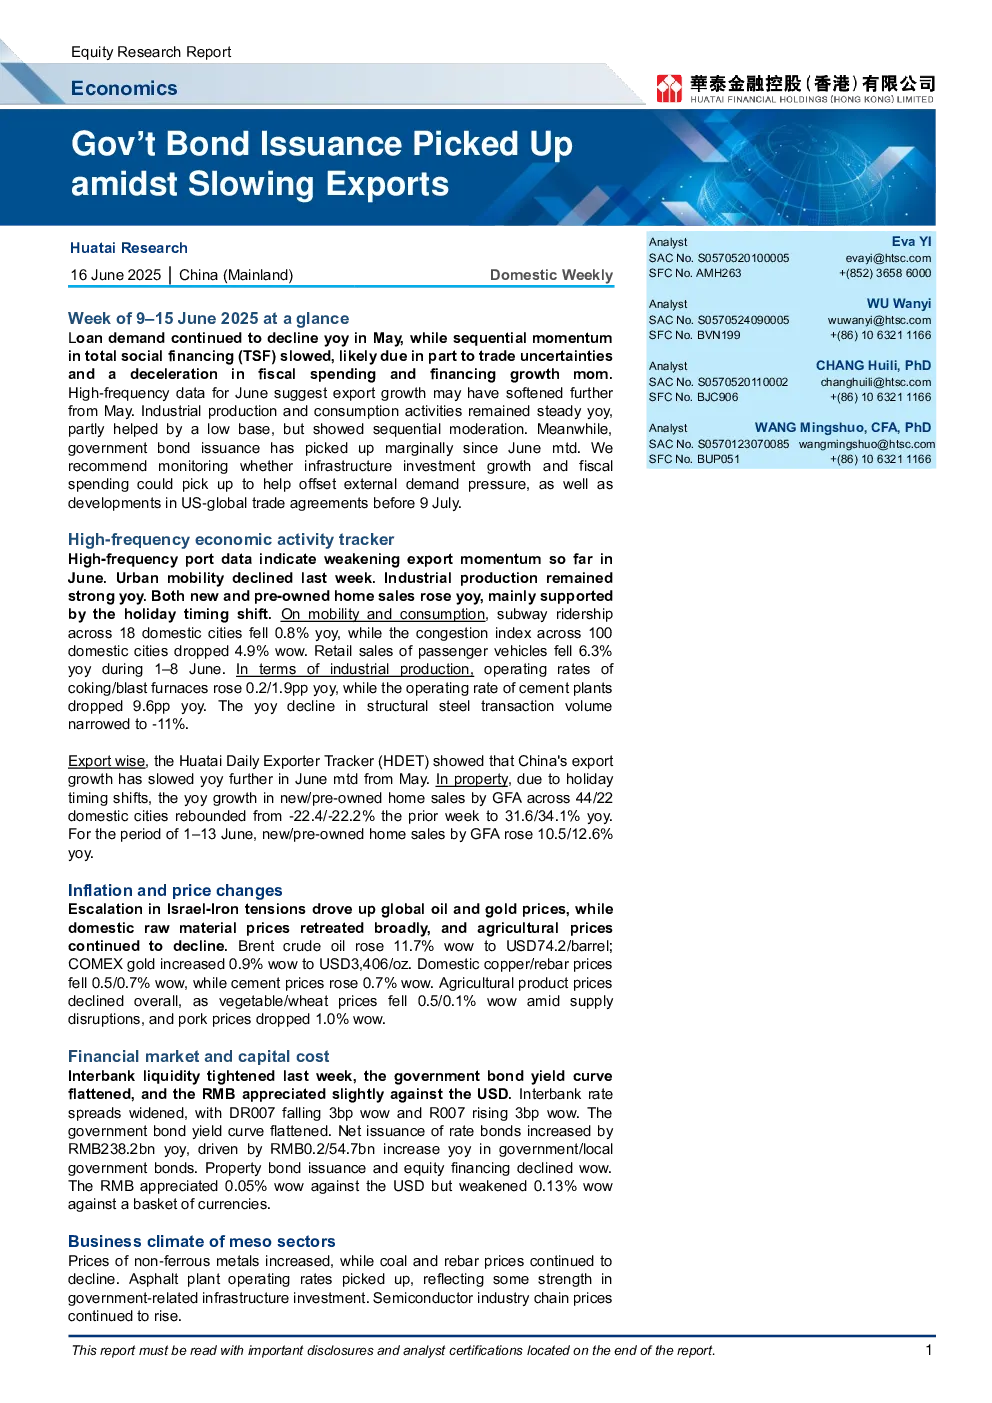
核心观点与关键数据
经济学
- 全球与国内原材料价格:国际原材料价格普遍上涨,布伦特原油上涨11.7%,COMEX黄金上涨0.9%;国内原材料价格普遍回落,铜/钢筋价格下跌0.5/0.7%,水泥价格上涨0.7%,农产品价格持续下降。
- 经济活动数据:Loan需求同比在5月继续下降,社会融资总规模(TSF)环比动能放缓;高频数据显示,出口增长可能较5月进一步放缓,工业生产和消费活动同比保持稳定;政府债券发行自6月当月以来略有回升。
- 政策与事件:中共中央办公厅和国务院办公厅发布新指南,扩大社会保障覆盖面,加强对低收入群体的支持;中美经济贸易团队举行首次会议,就落实XI-特朗普电话通话和日内瓦讨论的成果达成框架性共识;国务院常务会议强调促进“品质住房”建设,加大稳楼市力度。
- 主要经济数据:5月份出口同比增长4.8%,进口同比下降-3.4%;5月TSF同比与4月持平为8.7%,主要受政府债券净融资推动;5月CPI同比持平环比为-0.1%,PPI同比降幅进一步扩大至-3.3%。
价格和通货膨胀
- 国际能源与金属:布伦特/WTI原油上涨11.7%/13.0%;铜/黄金比同比降幅从-30.3%扩大至-33.3%,石油/黄金比同比降幅从-41.2%收窄至-39.7%。
- 国内原材料:动力煤/焦煤价格下跌0.9%/1.6%;水泥价格上涨0.7%;氯化钾/尿素价格下跌1.6%/4.3%;聚乙烯价格上涨2.0%。
- 农产品:蔬菜/小麦价格上涨0.5/0.1%,猪肉价格下跌1.0%。
利率、汇率和金融市场
- 利率:央行逆回购加权利率上升3个基点,DR007下降,R007上升,国债收益率曲线趋平。
- 融资:1年期AAA-/AA级公司债券收益率下降,AA级和AAA级公司债券之间的信用利差扩大;房地产债券发行和股权融资下降。
- 汇率:人民币对美元升值0.05%,但对一篮子货币贬值0.13%。
中观行业商业环境
- 上游行业:煤炭需求持续疲软,炼焦和blast furnace运营率保持在去年同期同期以上;国际油价上涨,金价小幅上涨。
- 中游行业:国内铜库存持平,但同比有所下降;公路货运量同比下降;水泥厂产能利用率同比和环比均下降;结构钢交易量同比降幅收窄。
- 下游行业:国内建筑需求同比减弱,钢筋库存同比下降34.3%;半导体产业链价格持续上涨;沥青厂开工率提高,反映出与政府相关的基建投资有一定强度。
高频经济活动追踪器
- 出口:华泰日报出口追踪器(HDET)显示,中国6月份前两周的出口年增长速度进一步放缓。
- 房地产:节假日时间安排调整,全国44个/22个城市的集团房(GFA)新房/二手房销售的年同比增长率从上周的-22.4%/-22.2%反弹至31.6%/34.1%。
- 交通出行:18个国内城市的地铁乘客量同比下降0.8%,100个国内城市的拥堵指数同比下降4.9%。
- 消费:6月1日至8月的汽车零售销售额同比下降6.3%,全国票房同比下降52.8%/环比下降8.9%。
宏观政策追踪器
- 重要事件:中共中央办公厅、国务院办公厅印发新指南,扩大社会保障覆盖面;中美经济贸易团队举行首次会议;国务院常务会议强调促进“品质住房”建设。
- 主要数据:5月出口同比增长4.8%,进口同比下降-3.4%;5月TSF同比与4月持平为8.7%;5月CPI同比持平,环比为-0.1%;5月PPI同比下滑3.3%。
风险
- 关税:关税进一步上涨可能压全球贸易需求。
- 房地产:房地产需求跌幅大于预期。
研究结论
- 国内经济活动保持稳定,但出口动能有所减弱,需关注基础设施投资增长和财政支出是否可能回升以抵消外部需求压力。
- 国际油价上涨,全球原材料价格普遍上涨,国内原材料价格普遍回落,农产品价格持续下降。
- 中美贸易关系有所缓和,但全球贸易环境仍存在不确定性。
- 政府出台多项政策支持经济稳定发展,但效果仍需观察。
- 房地产市场有所回暖,但需关注需求是否持续。
- 经济存在一定风险,需关注美国和欧洲经济走势以及特朗普的关税政策。