核心观点
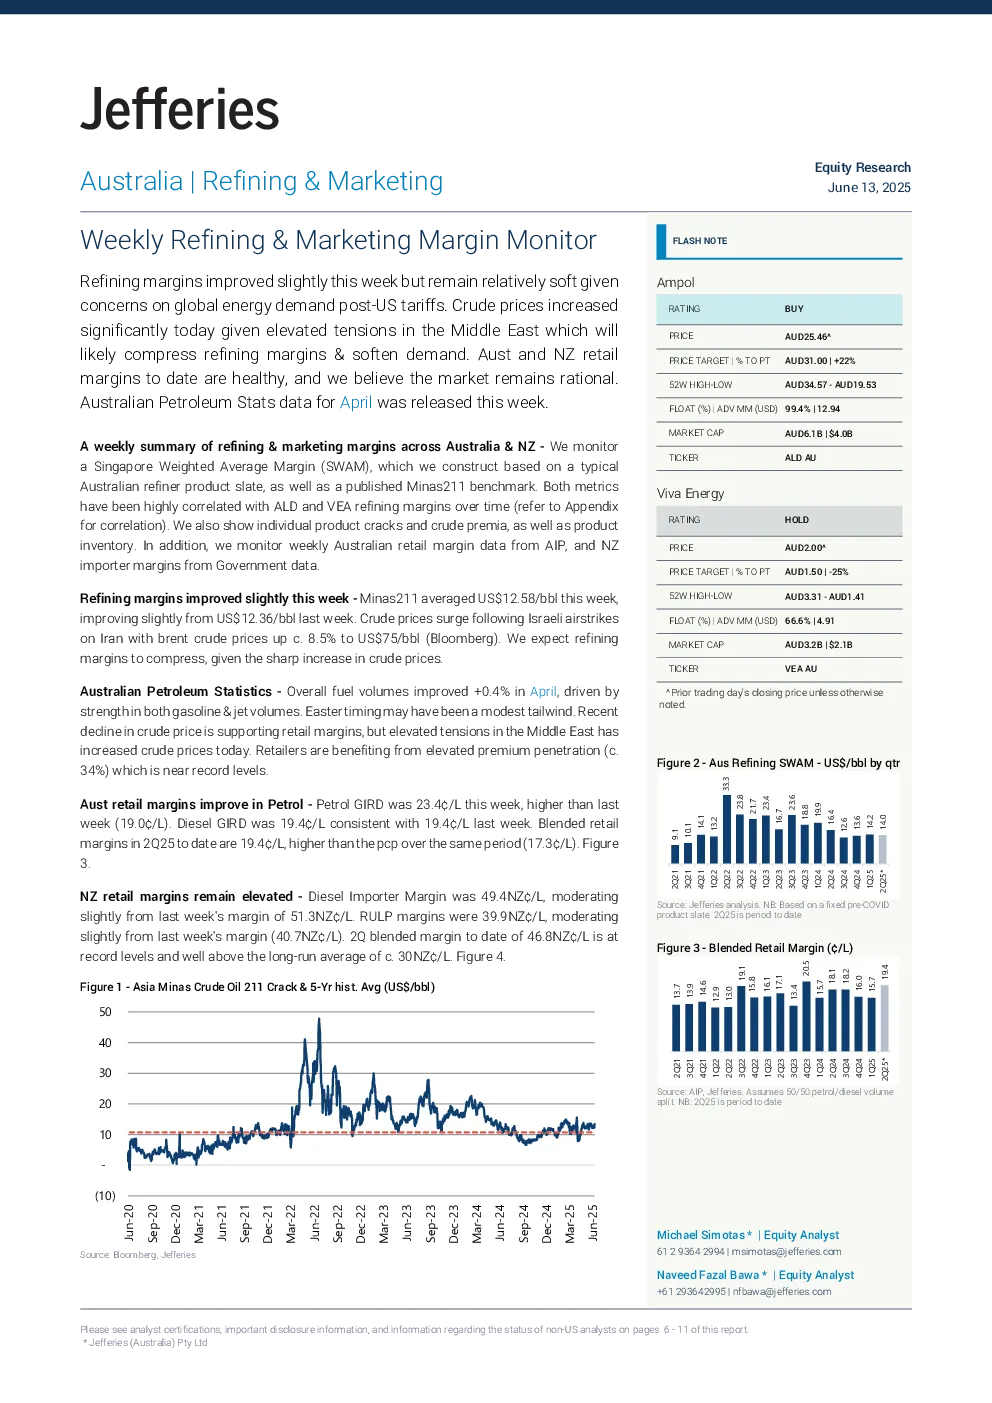
本周澳大利亚炼油毛利略有改善,但仍相对疲软,主要受全球能源需求担忧(美国关税之后)影响。由于中东紧张局势加剧,原油价格显著上涨,预计炼油毛利将受到挤压,需求也将有所放缓。截至目前,澳大利亚和新西兰的零售毛利表现健康,市场保持理性。
关键数据
- 炼油毛利:Minas211平均每桶12.58美元,较上周的12.36美元略有上升。
- 原油价格:布伦特原油价格上涨8.5%,至每桶75美元,主要受以色列对伊朗的空袭影响。
- 燃料产量:4月份燃料产量总体上升0.4%,汽油和喷气式燃料产量均表现强劲。复活节的时间可能带来一定的提振作用。
- 零售毛利:零售商受益于高溢价渗透率(约34%,接近历史最高水平),零售毛利得到支持。4月份汽油GIRD为每升23.4分,高于上周的19.0分。柴油GIRD为每升19.4分,与上周持平。2季度至今的混合零售毛利为每升19.4分,高于同期PC(每升17.3分)。
- 新西兰零售毛利:柴油进口商毛利略有回落,为每升49.4新西兰分,上周为51.3新西兰分。RULP毛利为每升39.9新西兰分,上周为40.7新西兰分。2季度至今的混合毛利为每升46.8新西兰分,处于历史最高水平,远高于长期平均水平约30新西兰分。
研究结论
- 中东紧张局势加剧导致原油价格上涨,将对炼油毛利造成压力。
- 澳大利亚和新西兰的零售毛利表现健康,市场保持理性。
- 预计未来炼油毛利将受到原油价格波动的影响。
公司概况
- Ampol:澳大利亚领先的下游石油公司之一,拥有最大的燃料网络,以及昆士兰州Lytton的四家炼油厂之一中的两家。通过与 Woolworths Australia 的合作开发其零售网络。
- Viva Energy:澳大利亚领先的下游石油公司之一,为国内市场约四分之一的零售燃料需求提供供应。通过与Coles的战略联盟以及其他燃料零售商开展其营销业务。此外,该公司还运营着维多利亚州的Geelong炼油厂以及全国性的进口和分销基础设施网络。
公司估值/风险
- Ampol:采用DCF估值方法得出目标价。我们对炼油厂/营销行业采用一致的假设。这些假设包括:WACC:8.3%,β:0.63倍,Tg:2.5%,Rf:4.5%,ERP:5.0%。风险:零售毛利低于预期,炼油毛利低于预期,以及零售量在激烈竞争下未能恢复。
- Viva Energy:采用DCF估值方法得出目标价。我们对炼油厂/营销行业采用一致的假设。这些假设包括:WACC:8.2%,β:0.63倍,Tg:2.0%,Rf:4.5%,ERP:5.0%。风险包括零售毛利低于预期,炼油毛利低于预期,以及零售量在激烈竞争下未能恢复。