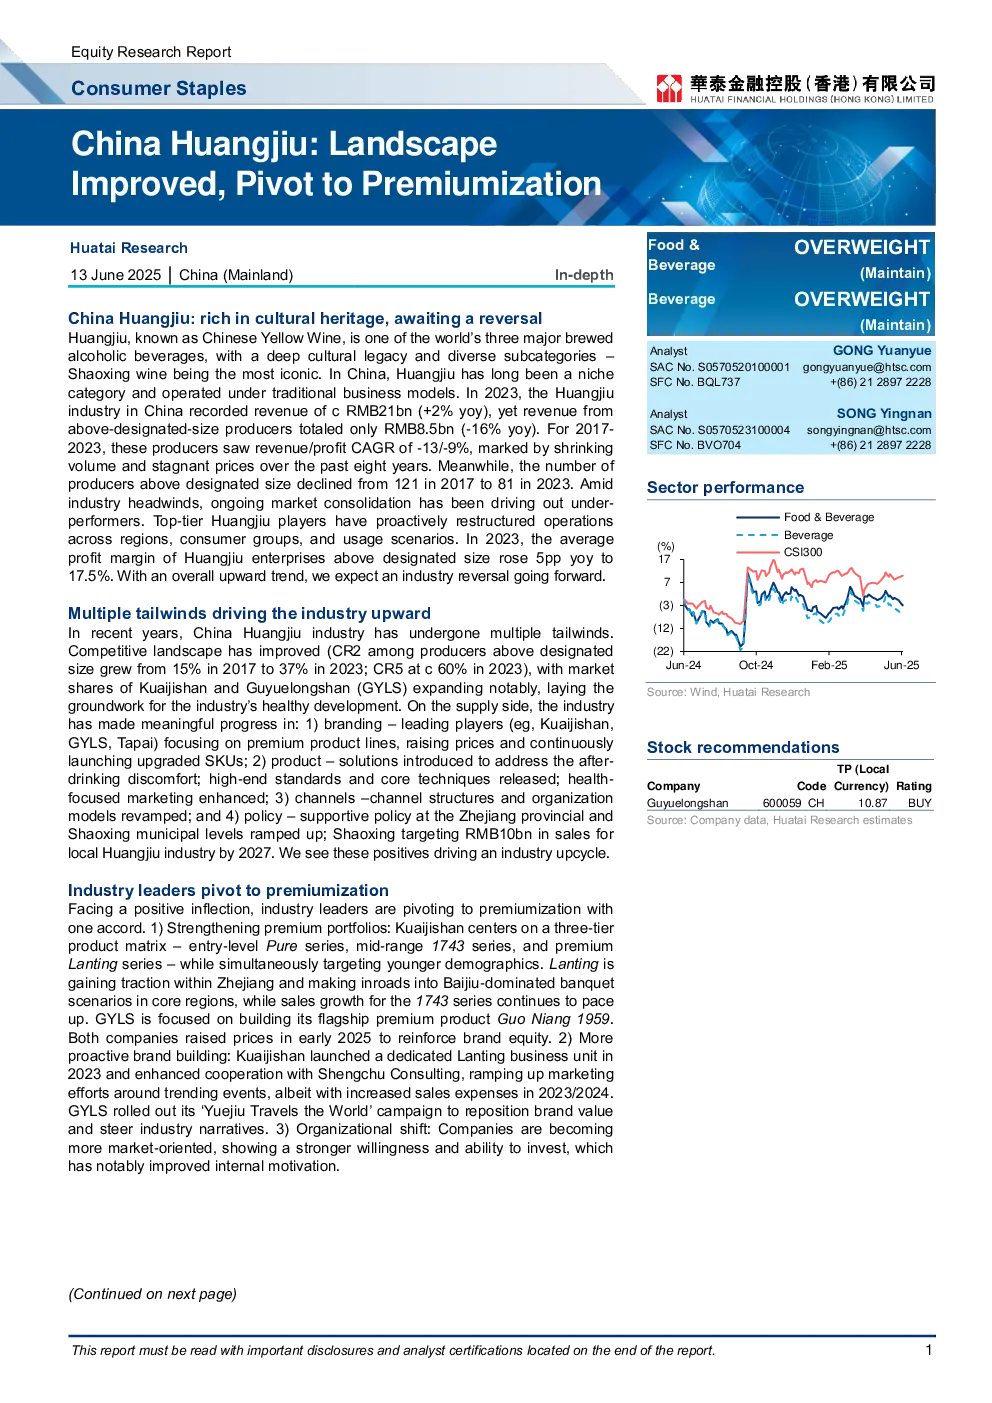
中国黄酒行业长期发展缓慢,市场规模较小,竞争格局分散,产品定位低端。然而,近年来行业出现积极变化,头部企业积极进行品牌升级、产品创新、渠道改革和政策推动,行业集中度提升,竞争格局改善,为行业反转奠定基础。
行业现状:
- 2023年,中国黄酒行业总收入约210亿元,同比增长2%,但规模以上企业收入仅85.47亿元,同比下降16%。
- 行业利润率持续提升,2023年规模以上企业平均利润率上升至17.5%。
- 行业集中度提升,CR2从2017年的15%上升至2023年的37%,CR5约为60%。
积极变化:
- 竞争格局改善:头部企业市场份额扩大,行业集中度提升,小企业被逐步淘汰。
- 需求升级:黄酒消费主要集中在江苏、浙江和上海,但全国扩张趋势明显;年轻消费者渗透率提升;传统消费场景萎缩,休闲、夜生活等新场景兴起。
- 供给侧改革:
- 品牌升级:头部企业聚焦高端产品线,提升价格,持续推出升级SKU;例如,古井贡酒的兰亭系列、贵州茅台酒的国酿1959系列。
- 产品创新:推出解决酒后不适的产品,发布高端标准和核心技术,加强健康导向营销。
- 渠道改革:优化渠道结构,加强厂商合作,拓展线上渠道,进行全国扩张。
- 政策支持:浙江和绍兴地方政府出台政策支持黄酒行业发展,例如,绍兴市目标到2027年黄酒行业销售额达到100亿元。
行业反转预期:
- 销量:短期内,销量增长将来自消费场景扩张带来的现有需求释放,推动平均售价提升;长期来看,销量增长将取决于黄酒能否突破长三角市场,实现全国扩张。
- 价格:行业竞争格局优化,头部企业加强品牌建设,推动高端化进程,预计行业平均售价将进一步提升。
- 区域发展:绍兴市黄酒行业收入增速预计将超过20%,其他地区收入增速预计约为6%。
投资建议:
- 维持黄酒行业“增持”评级,推荐贵州茅台酒(600059.SH,买入,目标价10.87元)。
- 黄酒行业销量和价格逻辑将进行结构性重塑,头部企业市场份额和盈利能力提升空间较大,具有投资价值。
风险提示:
- 宏观经济增速放缓。
- 产品结构升级不及预期。
- 行业竞争加剧。
- 食品安全问题。