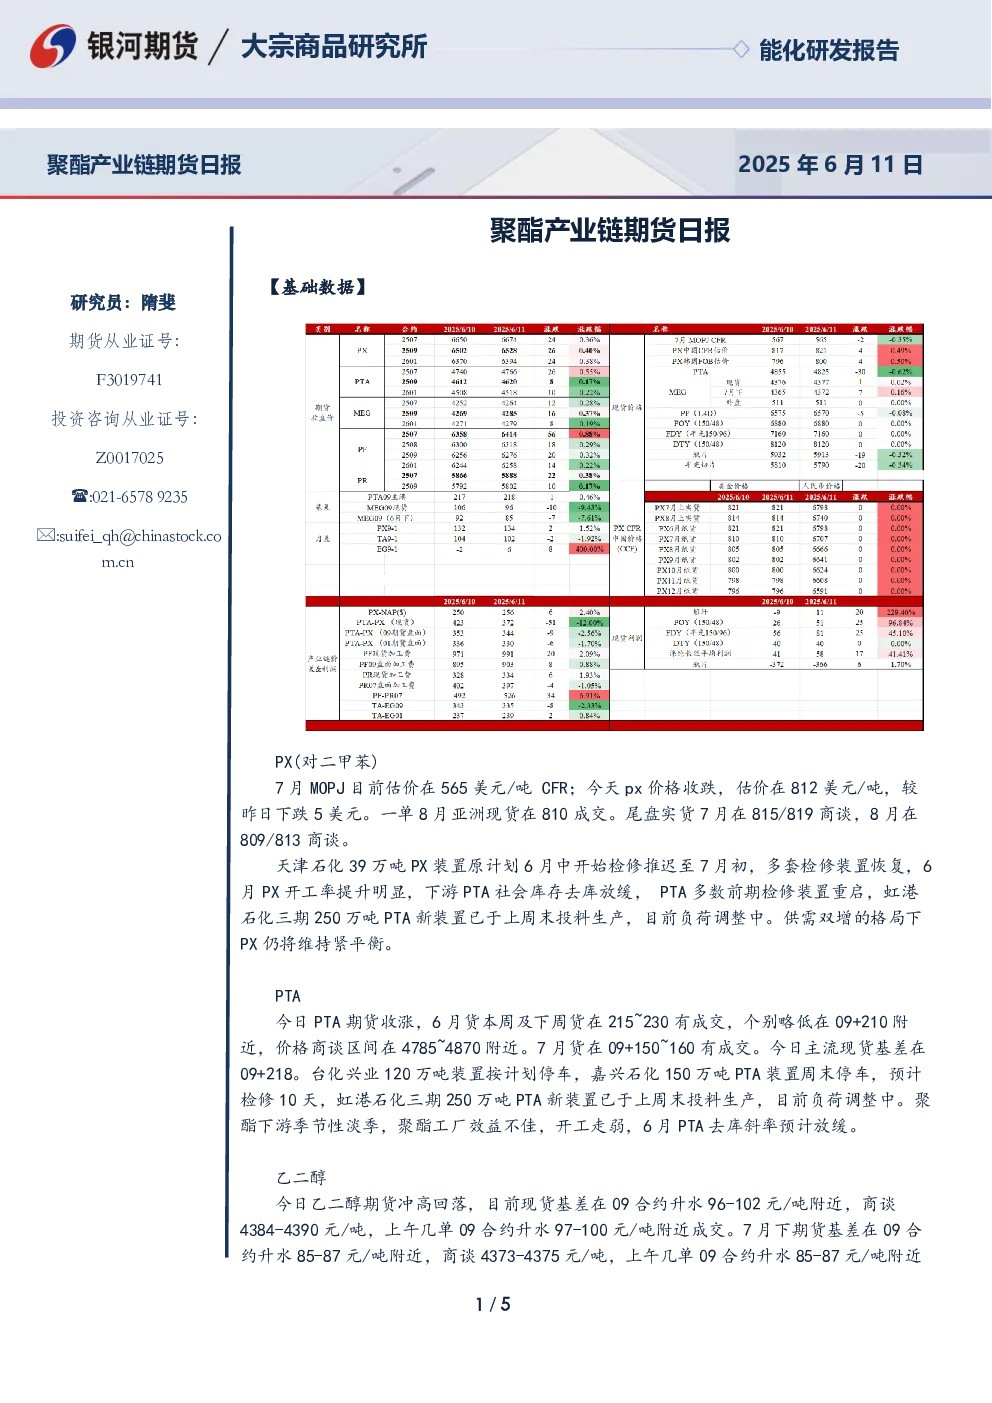
- PX市场:7月MOPJ估价565美元/吨 CFR,较昨日下跌5美元;8月亚洲现货成交810美元/吨;天津石化39万吨PX装置检修推迟至7月初,供需双增格局下PX维持紧平衡。
- PTA市场:期货收涨,6月货成交215~230元/吨,基差09+218;台化兴业120万吨装置按计划停车,嘉兴石化150万吨装置检修10天,虹港石化三期新装置投料生产;聚酯下游开工走弱,6月PTA去库放缓。
- 乙二醇市场:期货冲高回落,现货基差09合约升水96-102元/吨,商谈4384-4390元/吨;进口到港量约12.8万吨,港口库存小幅上升;下游聚酯产销偏弱,6月乙二醇供需双降。
- 短纤市场:直纺涤短期货跟随原料震荡盘整,工厂报价维稳;开工下降,库存抬升,终端织机开工回落,短纤生产企业亏损,减产预期较强。
- 聚酯瓶片市场:原料期货震荡,瓶片工厂报价多稳或局部下调20-40元;华润60万吨装置重启,供应充裕,下游接货意愿不强,加工费承压。
- 核心结论:PX维持紧平衡,PTA去库放缓,乙二醇供需双降,短纤和瓶片加工费承压,聚酯产业链整体面临季节性淡季压力。