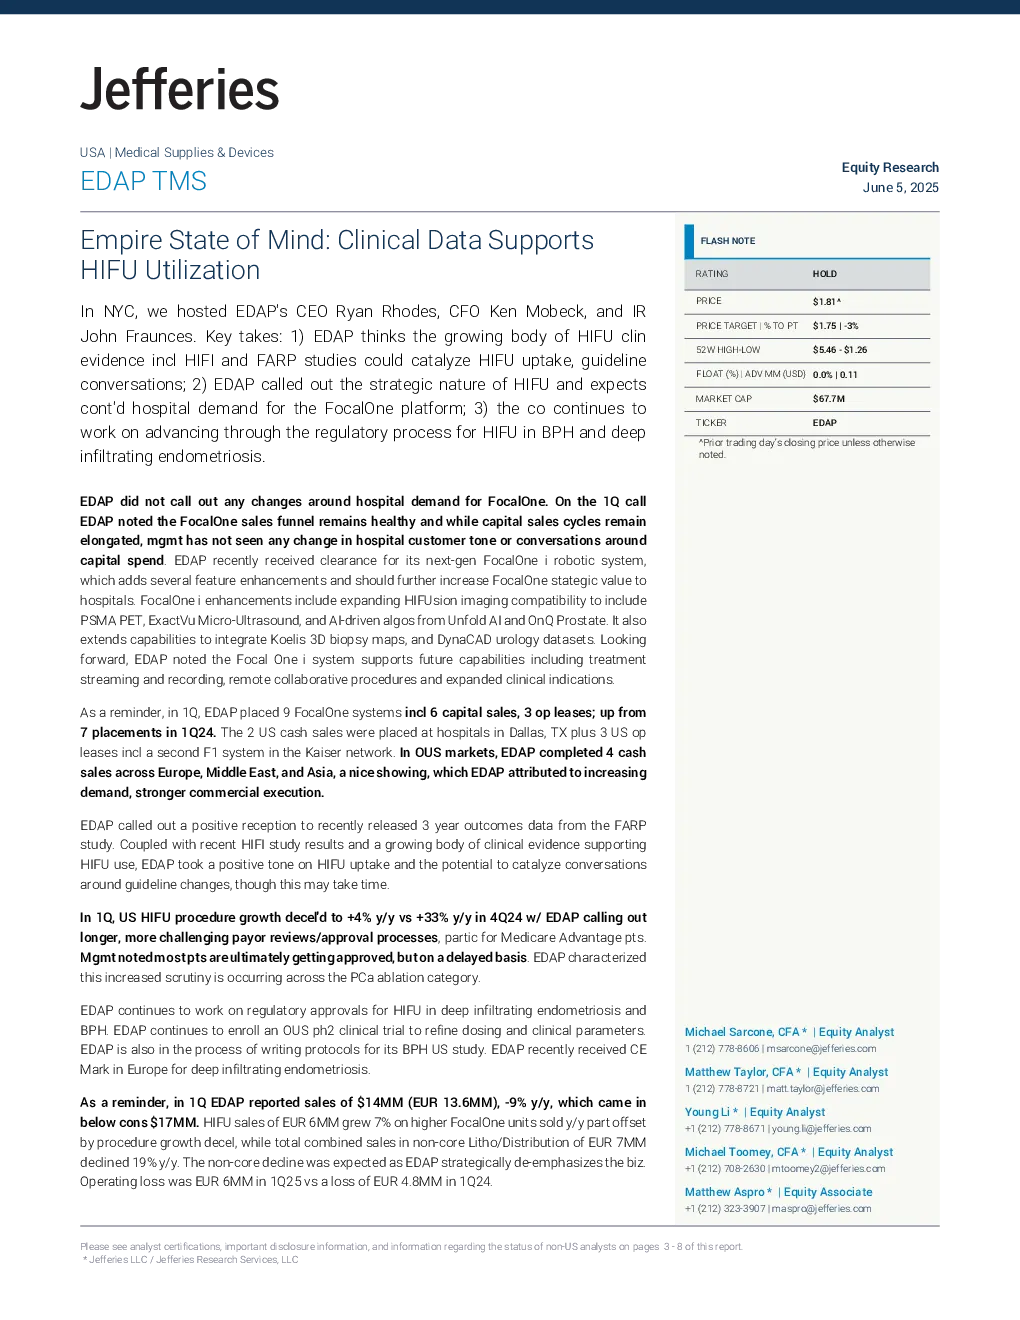
EDAP TMS (EDAP) 近期发布研报,核心观点如下:
公司概况
EDAP TMS 专注于开发、商业化及分销使用超声技术的微创设备,用于诊断和治疗包括前列腺癌和尿路结石在内的多种疾病。
核心观点与数据
- HIFU 临床证据支持:EDAP 认为,不断增长的 HIFU 临床证据(包括 HIFI 和 FARP 研究)可能推动 HIFU 的应用,并可能催化相关指南的变更。
- FocalOne 平台需求:EDAP 强调 HIFU 的战略重要性,预计医院对 FocalOne 平台的需求将持续增长。
- FocalOne 系统销售:2025 年第一季度,EDAP 出售 9 台 FocalOne 系统(其中 6 台资本销售,3 台运营租赁),较 2024 年第一季度增长;美国市场销售 2 台现金系统(达拉斯),3 台美国运营租赁系统(其中 1 台为 Kaiser 网络);海外市场(欧洲、中东、亚洲)完成 4 台现金销售,增长显著。
- HIFU 手术增长放缓:2025 年第一季度,美国 HIFU 手术同比增长 4%(2024 年第四季度为 33%),主要受医保支付方审查流程延长影响。
- 监管进展:EDAP 继续推进 HIFU 在 BPH 和深部浸润性子宫内膜异位症中的监管审批,并在海外进行 II 期临床试验以优化剂量和临床参数;已获得欧洲深部浸润性子宫内膜异位症的 CE 认证。
财务表现
- 2025 年第一季度销售额 1400 万欧元(同比减少 9%),低于预期 1700 万欧元;HIFU 销售额 600 万欧元(同比增长 7%),主要受 FocalOne 系统销量增长抵消手术增长放缓影响;非核心业务(结石/分销)销售额 700 万欧元(同比减少 19%)。
- 2025 年第一季度运营亏损 600 万欧元(2024 年第一季度为 480 万欧元)。
风险与展望
- 2025 年第二季度至第四季度,欧盟关税可能影响从法国出口至美国的所有产品,预计每季度 COGS 增加 30-40 万美元。
- 公司现金储备约 2500 万美元,预计将继续投资 HIFU 并考虑债务或股权融资方案。
- 研究结论:维持“持有”评级,目标价 1.75 美元,基于 2026 年预期销售额的 0.5-1 倍 EV/销售额。
- 上行风险:FocalOne 系统销量超预期、HIFU 手术增长加速、监管审批提前等;下行风险:关税影响、医保支付决策、监管延迟、竞争加剧及宏观经济压力。