核心观点与关键数据
宏观基本面信息
- 美国5月ISM制造业PMI为48.5,连续三个月萎缩,进口分项创十六年新低。
- 美国4月PCE物价指数同比增速回落至2.1%,核心PCE同比增速降至2.5%。
- 美国国际贸易法院裁定特朗普部分关税政策越权,但铜关税调查仍在推进,市场预期增强。
铜矿业端扰动
- 刚果卡库拉矿因地震暂停部分作业,预计四个月产量损失8.4万吨,重启推迟至6月。
- 智利铜矿商安托法加斯塔向中国冶炼厂提出负加工费,反映铜精矿供应紧张。
价格分析
- 沪铜本周区间运行,区间73390-78630元/吨,振幅1.58%。伦铜区间9486-9655美元/吨,振幅1.76%。
- 沪铜主力合约与伦铜主力合约价差收窄,期现结构显示现货溢价。华东、华南升贴水分化,华东升水185元/吨,华南贴水60元/吨。
- LME铜现货升水幅度5月以来中高位震荡,6月3日升水55美元/吨。
库存信息
- Mysteel统计中国铜精矿港口库存63.2万吨,连续两周去化。4月铜精矿进口量创纪录292.44万吨,同比增24.55%。
- 现货TC/RC费用持续负值,6月冶炼厂检修或致产量下降,5月电解铜产量环比增1.26万吨,同比增12.86%。
- LME铜库存14.39万吨,连续去库但处于历史同期高位;COMEX铜库存累库5222短吨。
- 上期所库存3.14万吨,较月初减少2724吨;上海、广东保税区库存累计5.15万吨,延续去库。
精炼铜进出口
- 4月精炼铜出口154075吨,同比增66.7%;1-4月累计出口480629吨,同比增47.6%。
- 4月精炼铜进口44万吨,同比增0.2%;1-4月累计进口174万吨,同比降3.9%。
- 6月3日精炼铜平均进口盈亏-847.62元/吨,亏损扩大抑制进口。
下游需求
- 3月电解铜表观消费128.27万吨,环比降6.54%,季节性淡季延续。
- 5月制造业PMI回升,经济总体扩张,淡季需求韧性较强。
- 铜棒、铜箔、铜管市场刚需为主,铜棒节前备货基本完成,铜箔加工费承压,锂电铜箔平稳。
研究结论
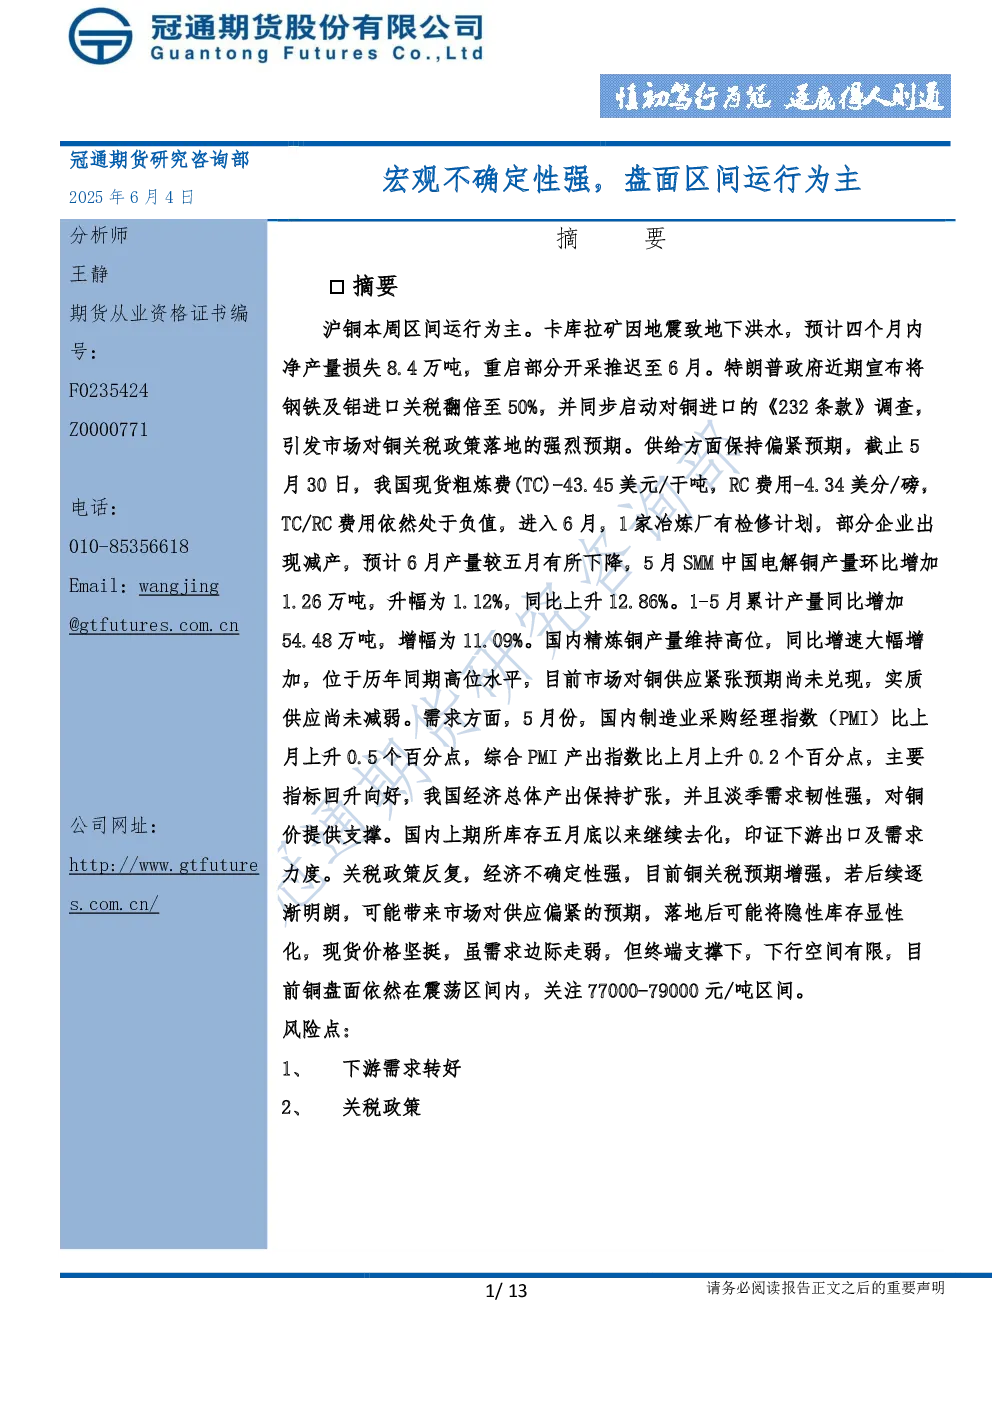
- 供给端维持偏紧预期,冶炼厂检修及减产或致6月产量下降,但同比增速仍处高位。
- 需求端淡季韧性较强,PMI回升提供支撑,但边际走弱。关税政策不确定性仍存,若落地可能显性化隐性库存。
- 现货价格坚挺,下行空间有限,沪铜盘面区间震荡,关注77000-79000元/吨。
- 风险点:下游需求转好、关税政策。