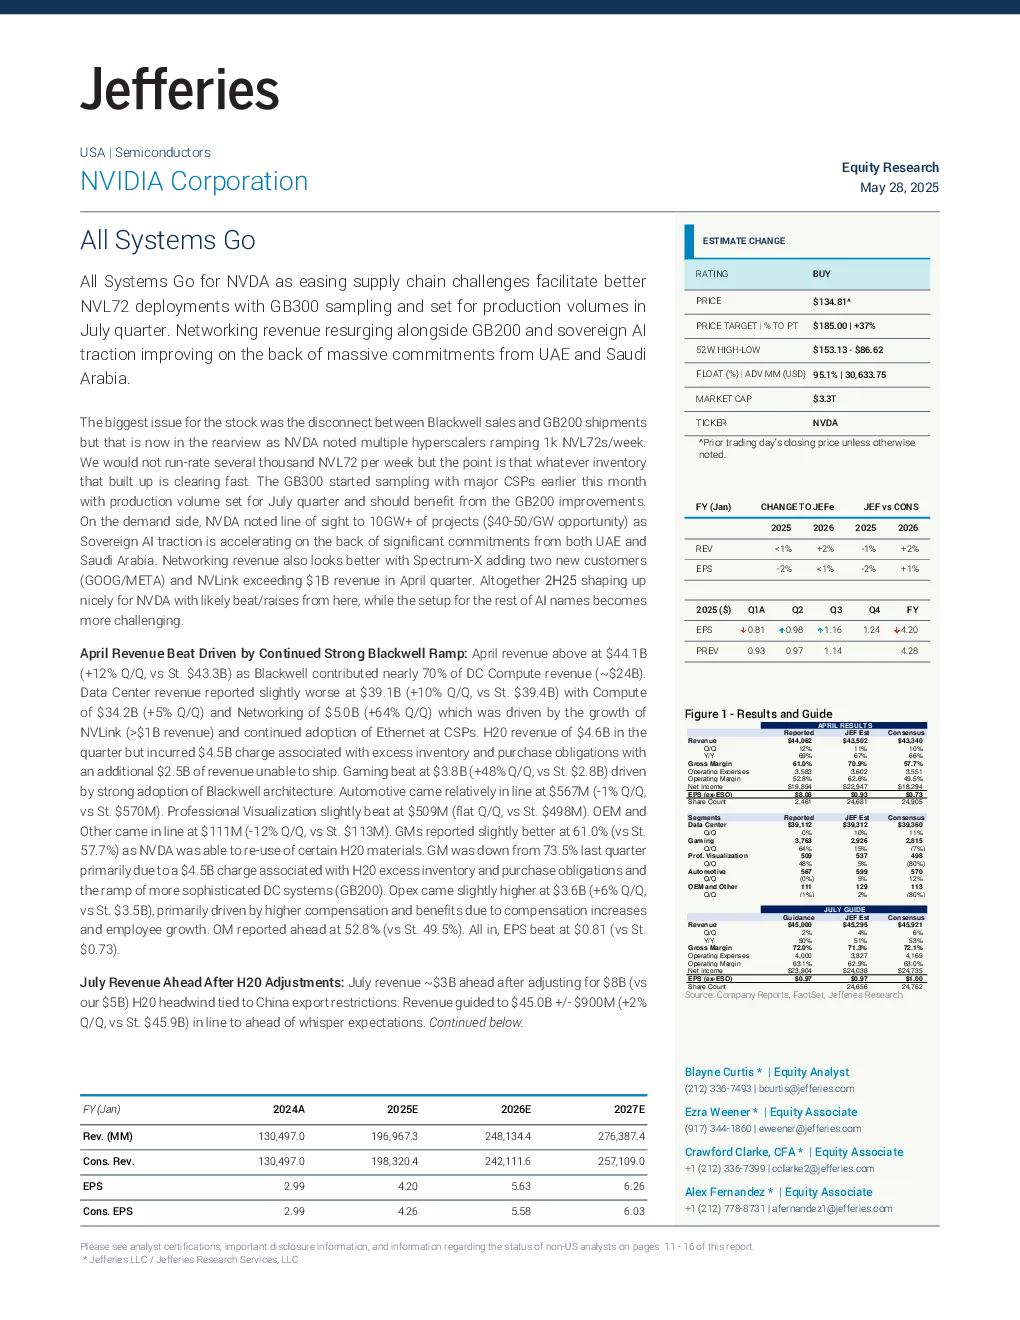
NVIDIA(NVDA)的股票表现强劲,主要得益于其数据中心业务中Blackwell GPU的强劲需求。4月份的收入超出预期,达到441亿美元,同比增长12%,主要得益于数据中心业务中Blackwell GPU的持续放量。数据中心收入同比增长69%,达到391亿美元,其中计算业务收入同比增长5%,达到342亿美元;网络业务收入同比增长64%,达到50亿美元,主要受NVLink收入增长和云服务提供商对以太网采用的推动。游戏业务收入同比增长48%,达到38亿美元,主要受Blackwell架构的强劲采用推动。汽车业务收入同比下降1%,达到5.67亿美元。专业可视化业务收入基本持平,达到5.09亿美元。OEM和其他业务收入同比下降12%,达到1.11亿美元。毛利率为61%,略低于预期,主要受H20库存过剩的影响。运营利润率为52.8%,略低于预期,主要受H20库存过剩和更复杂的DC系统(GB200)的放量影响。运营支出同比增长6%,达到36亿美元,主要受薪酬和福利的增加推动。运营利润率为52.8%,略低于预期。净收入为198亿美元,同比增长45%,每股收益为0.81美元,超出预期。
展望未来,NVIDIA预计第二季度收入将达到450亿美元,略低于市场预期,主要受中国出口限制的影响。数据中心业务预计将增长2%,达到399亿美元,其中计算业务收入将同比下降2%,达到335亿美元;网络业务收入将同比增长30%,达到64亿美元。游戏业务收入预计将增长5%,达到40亿美元。汽车业务收入预计将增长5%,达到5.95亿美元。专业可视化业务收入预计将增长2%,达到5.19亿美元。OEM和其他业务收入预计将增长2%,达到1.13亿美元。NVIDIA预计2027财年每股收益将达到6.26美元,目标价为185美元。
NVIDIA的核心优势在于其GPU在图形和并行处理方面的领先地位,以及其广泛的生态系统,这有助于推动开发者采用和应用程序/用例的扩展。未来,NVIDIA GPU的增长将受到新应用(如Omniverse 3D模拟平台)的推动。Omniverse的一个应用是Earth-2,这是一个计划中的AI超级计算机,致力于成为地球的数字孪生并模拟气候变化的影响。NVIDIA的目标是使每一代GPU都比前一代更快、更节能。NVIDIA还面临着来自英特尔、AMD以及超大规模企业内部设计的ASICs等竞争对手的挑战,这些因素可能会对公司的市场份额和ASP造成压力。此外,数据中心资本支出的放缓和汽车平台的增长不及预期也可能会影响公司的业绩。