核心观点
Akeso生物是一家商业化阶段的生物技术公司,拥有两种第一类双特异性抗体:AK104(PD-1/CTLA-4,于2022年批准)和AK102(PD-1/VEGF,III期临床中),有望通过更好的安全性和有效性特征改善当前的肿瘤治疗方案。公司还有三个快速跟进的候选药物:AK101(IL-12/23,与ustekinumab靶点相同)和AK111(IL-17,与secukinumab靶点相同)用于自身免疫性疾病;以及AK102(PCSK9,与alirocumab和evolocumab靶点相同)用于降低低密度脂蛋白胆固醇。
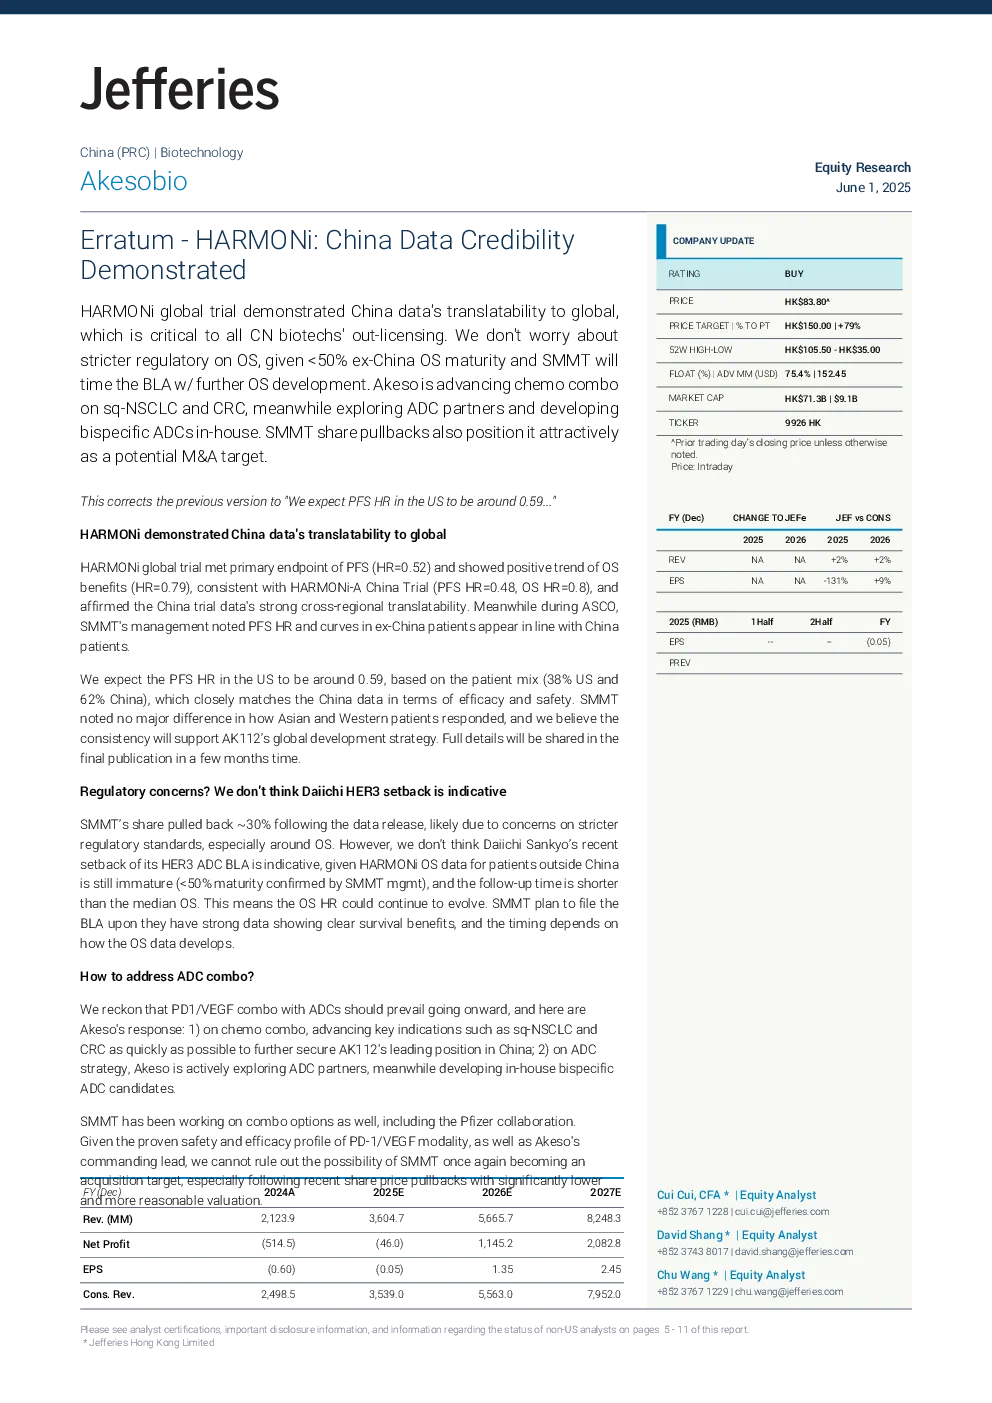
HARMONi试验数据表明,中国数据具有全球可转化性,这对所有中国生物技术公司的许可外包至关重要。SMMT管理层在ASCO上表示,中国以外患者的PFS HR和曲线与中国患者一致,预计美国PFS HR约为0.59,这与中国数据在疗效和安全性方面紧密匹配。SMMT计划在显示明确生存益处的情况下提交BLA,时间取决于OS数据的开发。
ADC联合用药策略方面,Akeso认为PD-1/VEGF联合ADC将成为主流,公司的应对策略包括:1)尽快推进sq-NSCLC和CRC等关键适应症,以进一步巩固AK112在中国市场的领先地位;2)积极寻求ADC合作伙伴,同时开发内部双特异性ADC候选药物。SMMT也在探索联合用药方案,包括与辉瑞的合作。鉴于PD-1/VEGF模式的 proven safety and efficacy profile 以及Akeso的领先地位,SMMT有可能再次成为收购目标。
投资评级和目标价方面,Jefferies给予Akeso“买入”评级,目标价为150港元,基于DCF估值。预计公司将继续在全球临床试验中推进其候选药物,主要资产已在全球范围内获得批准和商业化。基于DCF估值模型,上行情景目标价为200港元,下行情景目标价为50港元。
风险因素包括:管线失败、竞争、合作伙伴关系、监管、商业化、制造和药物报销。
关键数据
- 财务数据:2024财年营收212.39亿元人民币,净利润5.145亿元人民币;2025-2027财年营收预测分别为360.48、365.73和952亿元人民币,净利润预测分别为-4.60、114.52和208.28亿元人民币。
- 股价:截至2025年6月1日,Akeso生物股价为83.80港元。
- HARMONi试验数据:PFS HR为0.52,OS HR为0.79,中国试验PFS HR为0.48,OS HR为0.8。
研究结论
Akeso生物是一家具有潜力的生物技术公司,其核心产品AK112在PD-1/VEGF双特异性抗体领域具有竞争优势。公司积极拓展全球市场,并探索ADC联合用药策略,未来发展前景值得期待。Jefferies给予Akeso生物“买入”评级,目标价为150港元。