聚酯产业链期货日报(2025年6月3日)
PX(对二甲苯)
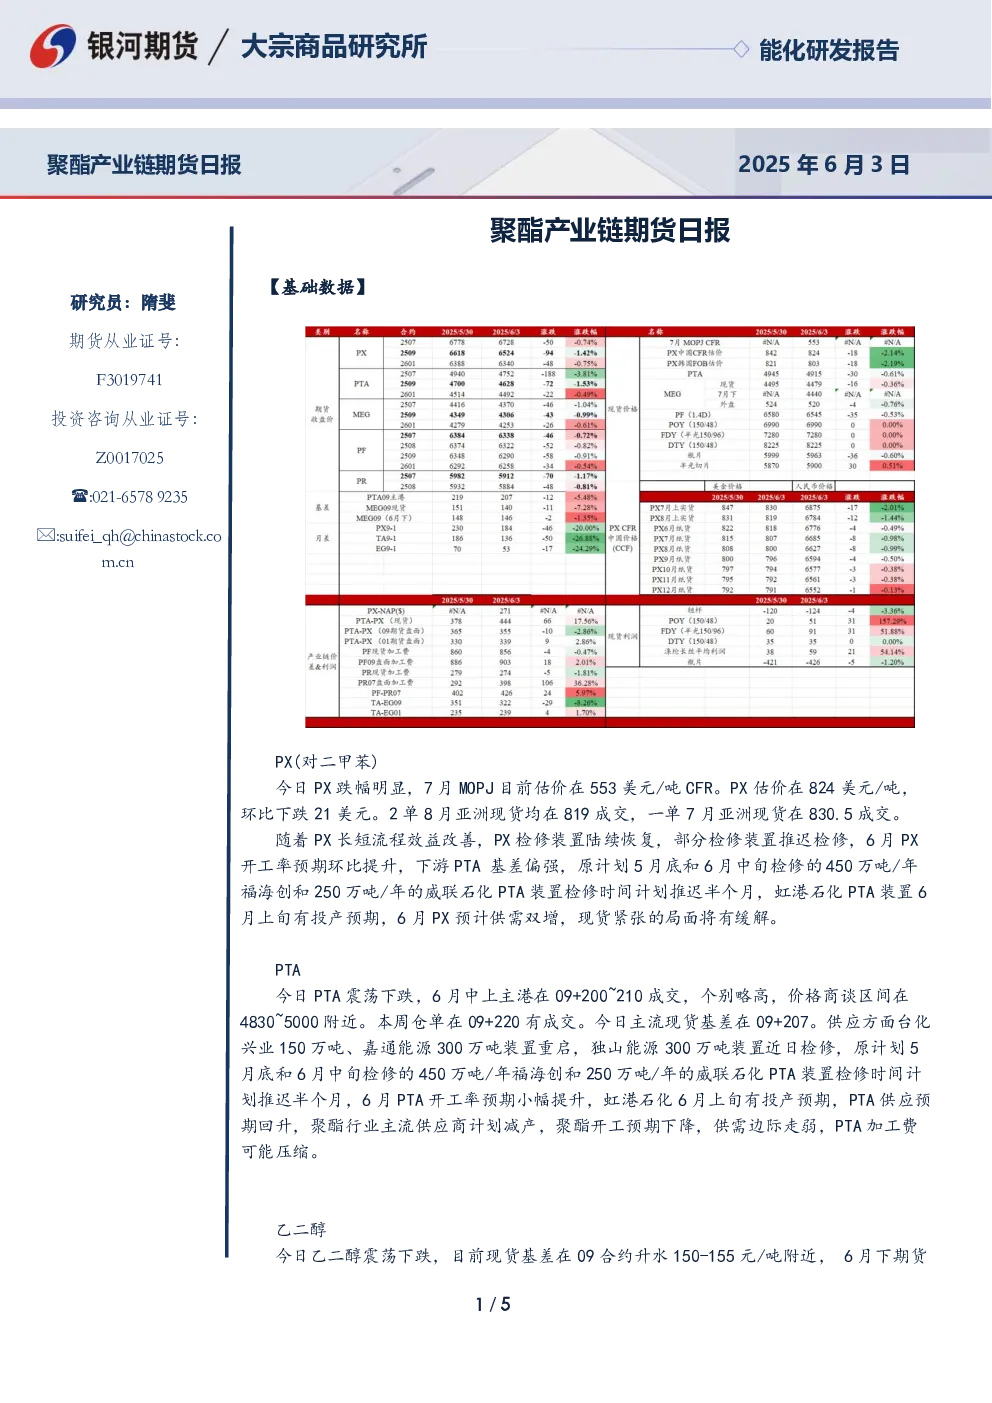
- 价格走势:今日PX跌幅明显,7月MOPJ估价553美元/吨CFR,PX估价824美元/吨,环比下跌21美元。8月亚洲现货成交819美元/吨,7月亚洲现货成交830.5美元/吨。
- 供需分析:PX长短流程效益改善,检修装置陆续恢复,部分装置推迟检修,6月开工率预期环比提升。下游PTA基差偏强,福海创和威联石化PTA装置检修推迟半个月,虹港石化PTA装置6月上旬有投产预期。6月PX供需双增,现货紧张局面缓解。
PTA(精对苯二甲酸)
- 价格走势:今日PTA震荡下跌,6月中上主港成交09+200~210元/吨,个别略高,价格商谈4830~5000元/吨。本周仓单09+220元/吨成交,主流现货基差09+207元/吨。
- 供需分析:台化兴业和嘉通能源PTA装置重启,独山能源装置检修,福海创和威联石化检修推迟半个月,6月PTA开工率预期小幅提升,虹港石化6月上旬有投产预期。聚酯行业主流供应商计划减产,聚酯开工预期下降,供需边际走弱,PTA加工费可能压缩。
乙二醇
- 价格走势:今日乙二醇震荡下跌,现货基差09合约升水150-155元/吨,商谈09合约升水152-155元/吨。7月下期货基差09合约升水110-118元/吨,商谈4432-4440元/吨。
- 供需分析:扬子巴斯夫MEG装置重启,河南煤业和卫星石化装置检修,内蒙古兖矿装置检修重启。近期乙二醇到港货物较少,库存预计下降。6月部分检修重启将带动供应回升,但检修量仍高位,下游聚酯开工走弱,供需缺口预计缩小,整体维持紧平衡格局,价格预计震荡。
短纤
- 价格走势:今日短纤期货震荡下跌,工厂报价维稳,直纺涤短销售一般,平均产销65%。
- 供需分析:近期短纤开工稳定,终端织机加弹印染开工平稳,交付前期订单为主,新订单有限。6月主流大厂仍有减产计划,但4月部分减产即将恢复,供应损失有限。下游外贸订单下达,端午节前存补库预期,短纤加工费预计支撑较强。
PR(瓶片)
- 价格走势:今日瓶片期货震荡下跌,工厂报价多稳,6-8月订单成交5880-6070元/吨出厂。
- 供需分析:近期瓶片开工下降,加工费窄幅波动。下游集中采购后,短期以消耗原料库存为主,饮料大厂暂无招投标。6月瓶片下游软饮料进入生产高峰,开工率预计提振,瓶片预计供需两旺,加工费估值偏低,支撑较强。