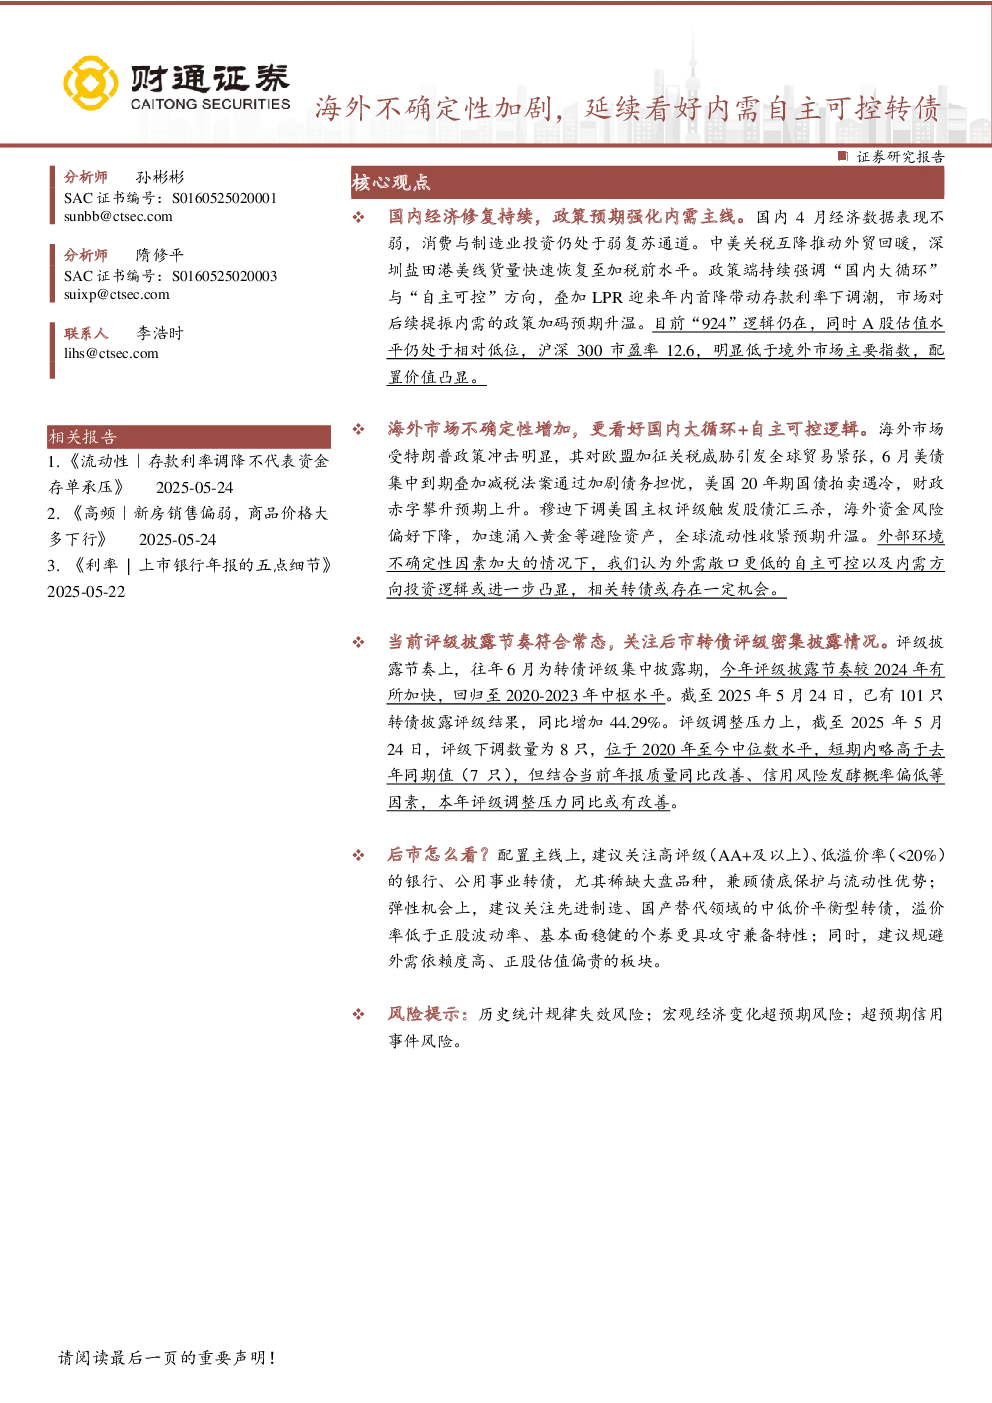
核心观点
- 国内经济修复持续,政策预期强化内需主线:国内4月经济数据表现不弱,消费与制造业投资处于弱复苏通道。中美关税互降推动外贸回暖,政策端强调“国内大循环”与“自主可控”,LPR下调带动存款利率下调,市场对后续提振内需的政策加码预期升温。A股估值水平相对低位,沪深300市盈率12.6,配置价值凸显。
- 海外市场不确定性增加,更看好国内大循环+自主可控逻辑:海外市场受特朗普政策冲击明显,全球贸易紧张,美债集中到期加剧债务担忧,穆迪下调美国主权评级引发股债汇三杀,海外资金风险偏好下降,涌入黄金等避险资产,全球流动性收紧预期升温。外部环境不确定性加大,自主可控及内需方向投资逻辑或进一步凸显。
- 当前评级披露节奏符合常态,关注后市转债评级密集披露情况:评级披露节奏较2024年加快,回归至2020-2023年中枢水平。截至2025年5月24日,已有101只转债披露评级结果,同比增加44.29%。评级下调数量为8只,位于2020年至今中位数水平,短期略高于去年同期,但结合年报质量改善、信用风险发酵概率偏低等因素,本年评级调整压力同比或有改善。
- 后市配置建议:
- 配置主线:关注高评级(AA+及以上)、低溢价率(<20%)的银行、公用事业转债,尤其稀缺大盘品种,兼顾债底保护与流动性优势。
- 弹性机会:关注先进制造、国产替代领域的中低价平衡型转债,溢价率低于正股波动率、基本面稳健的个券更具攻守兼备特性。
- 规避板块:外需依赖度高、正股估值偏贵的板块。
- 风险提示:历史统计规律失效风险、宏观经济变化超预期风险、超预期信用事件风险。
关键数据
- 国内经济数据:三大消费指标表现不弱,社会消费品零售总额同比表现温和。
- 海外市场数据:美债利率上行,黄金价格再度攀升。
- 转债市场数据:
- 截至2025年5月24日,101只转债披露评级结果,同比增加44.29%。
- 评级下调数量为8只,位于2020年至今中位数水平。
- 转债市场百元溢价率收于24.12%,处于近半年以来53.7%历史分位。
- 全口径转债转股溢价率中位数下降至30.26%。
- 偏股转债转股溢价率中位数收于6.93%。
- 偏债转债纯债溢价率中位数收5.35%。
- 跌破面值转债个数9只,跌破债底转债个数18只,YTM大于3转债个数22只。
- 银行转债YTM中位数-3.21%,低于3年企业债AAA到期收益率。
- AA-至AA+偏债转债YTM中位数0.62%,低于3年企业债AA到期收益率。
- 调整百元溢价率水平9.68%,处于近半年以来的36.5%历史分位。
研究结论
- 国内经济修复持续,政策预期强化内需主线,A股估值水平相对低位,配置价值凸显。
- 海外市场不确定性增加,自主可控及内需方向投资逻辑或进一步凸显。
- 转债市场评级披露节奏符合常态,短期评级调整压力或有改善。
- 后市配置建议关注高评级、低溢价率的银行、公用事业转债,以及先进制造、国产替代领域的中低价平衡型转债,规避外需依赖度高、正股估值偏贵的板块。