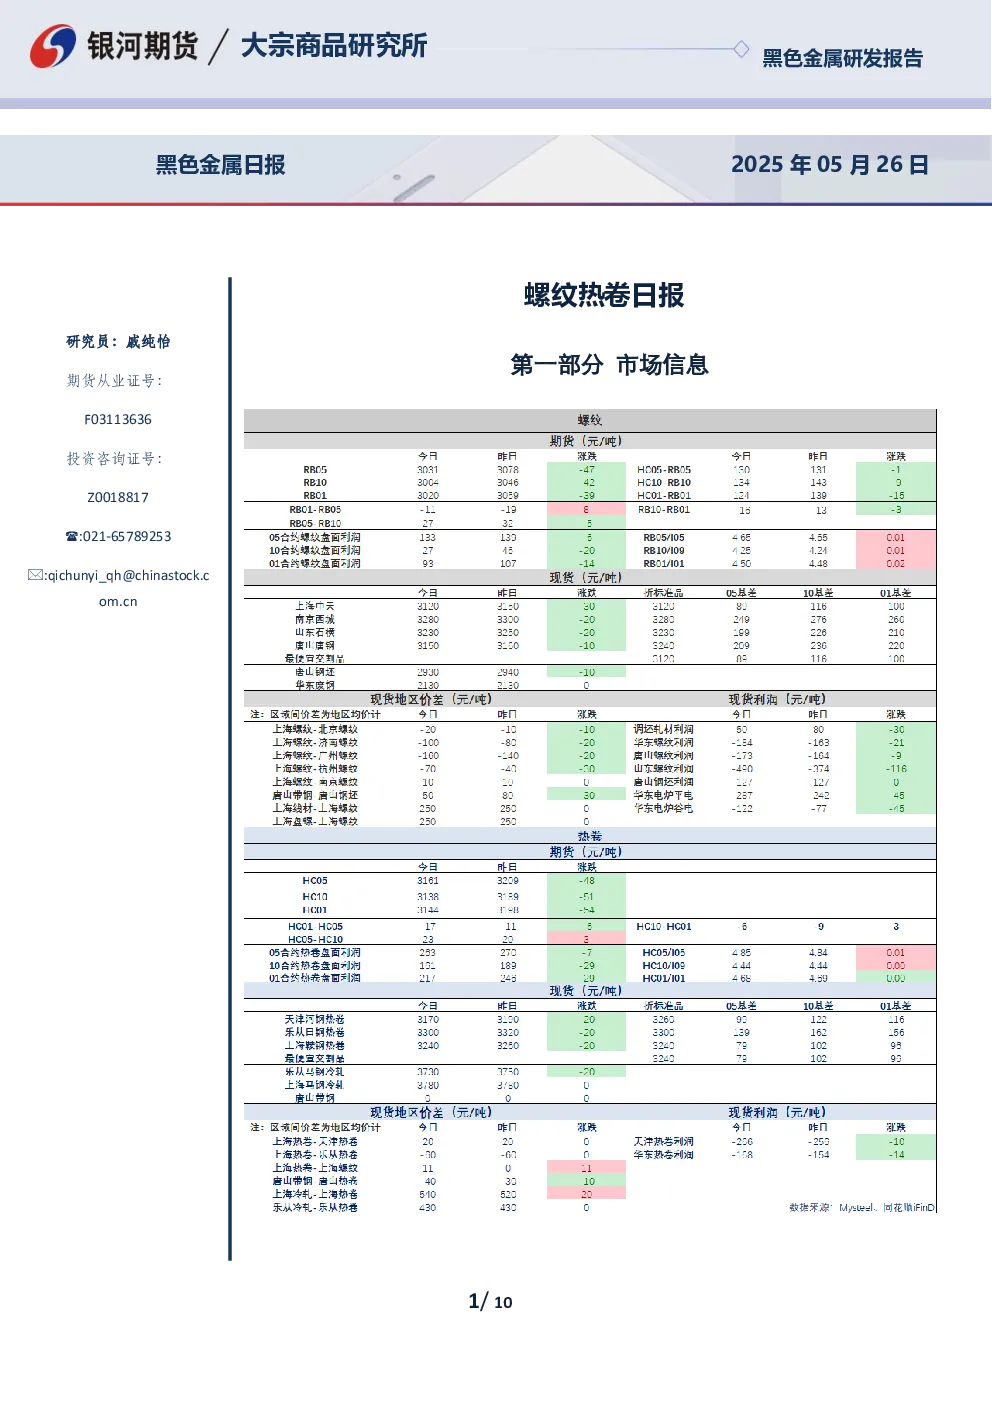
市场信息
- 现货价格:上海中天螺纹3120元(-30),北京敬业3170元(-20),上海鞍钢热卷3240元(-30),天津河钢热卷3170元(-20)。
- 交易策略:黑色板块整体下跌,原料领跌,螺纹主力合约一度跌破3000元,现货成交偏弱。上周钢材增产,螺纹继续增产,热卷减产;需求见顶,表需下滑;库存去库放缓,螺纹厂库累积。中美关税缓和,钢材出口转强,但7月后接单边际下滑,房建需求缺乏亮点。高炉产量见顶,利润偏高,钢厂减产积极性不足,供应整体偏高,需求季节性见顶,煤焦价格拖累成本,市场对铁矿石远期预期不强。短期出口缓和,需求淡季矛盾累积,存在负反馈风险,钢价趋势向下。预计节前螺纹主力在3000元反复,节后继续向下。
重要资讯
- 焦炭第二轮提降:唐山、邢台、天津、石家庄地区钢厂湿熄焦炭下调50元/吨,干熄焦炭下调55元/吨,5月28日执行。
- 4月中国出口汽车62万辆,同比增长11.9%;1-4月累计出口216万辆,同比增长15.2%。
研究结论
- 钢价趋势向下,短期出口缓和,需求淡季矛盾累积,存在负反馈风险。
- 预计节前螺纹主力在3000元反复,节后继续向下。
- 后续关注海外关税政策、买单出口情况及粗钢减产落地情况。
- 单边:维持前期空单继续持有;套利:建议介入10-1反套;期权:建议观望。