核心观点
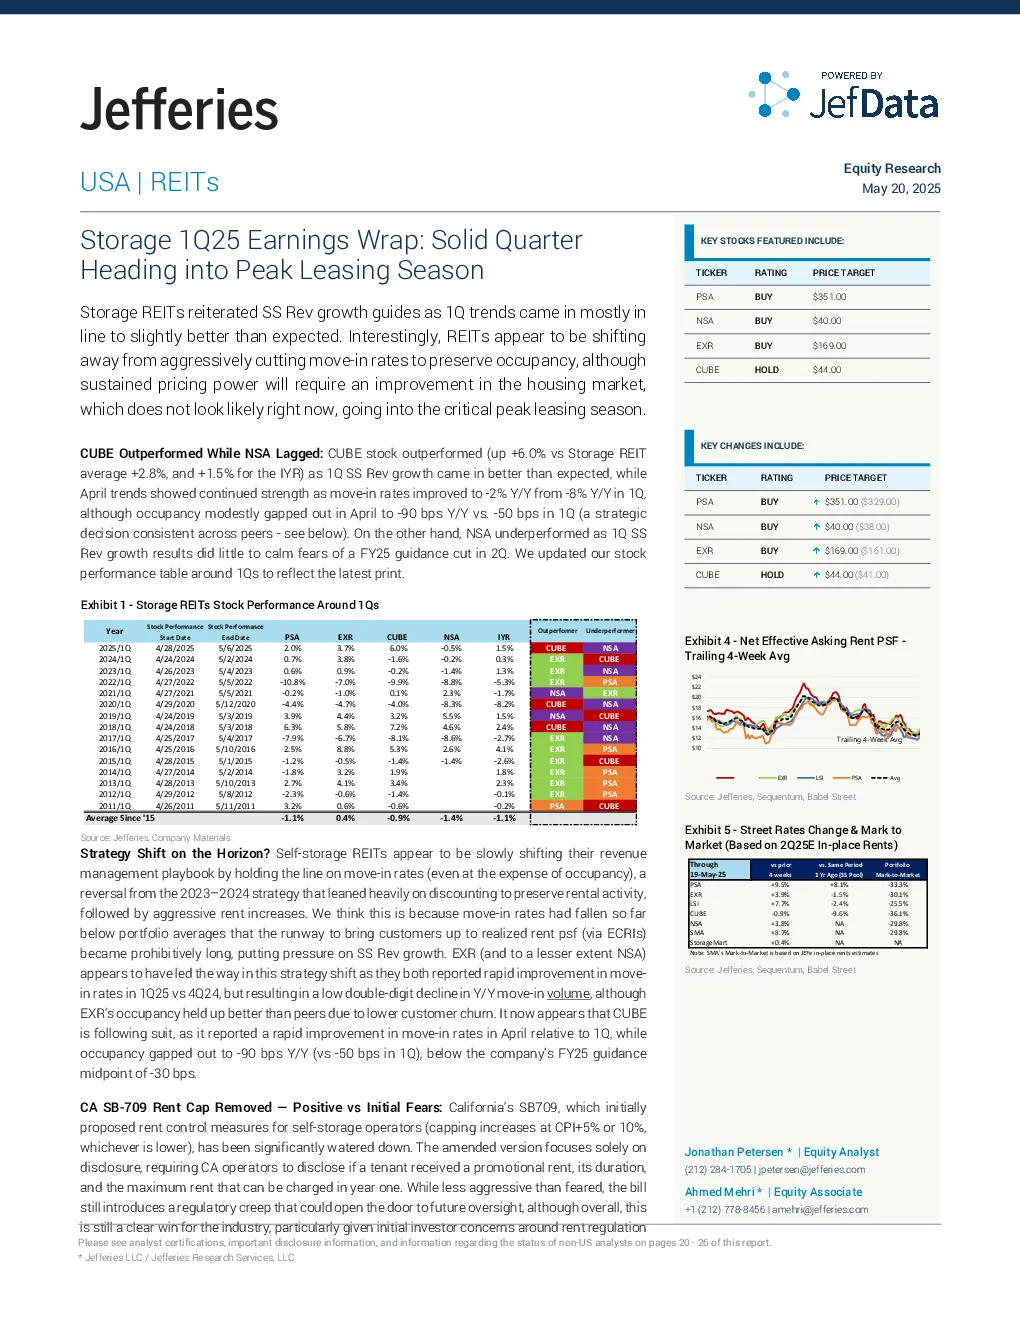
- 行业趋势:储物 REITs 正逐渐从激进地降低入驻率以维持入住率,转向持有入驻率(即使牺牲入住率),以保持定价能力。这一转变是因为入驻率已大幅低于投资组合平均水平,通过 ECRIs 将客户提升至实际租金每平方英尺水平的跑道变得过长,对 SS 收入增长造成压力。
- 公司表现:CUBE 在 1Q25 业绩中表现优于预期,而 NSA 则表现不佳,主要原因是 CUBE 的 SS 收入增长好于预期,而 NSA 的 1Q SS 收入增长未能平息市场对其 2Q 财年指引下调的担忧。
- 关键数据:EXR 和 CUBE 的入驻率同比改善显著,但导致了双位数同比下降的入住量,而 EXR 的入住率因客户流失率较低而表现优于同行。CUBE 在 4 月的入驻率同比改善显著,但入住率同比下降 90 个基点,低于其 2025 财年指引中 -30 个基点的中点。
- 监管环境:加州 SB-709 法案最初提议对储物运营商实施租金管制措施(将涨幅限制在 CPI+5% 或 10%,取较低者),但修订后的版本仅要求加州运营商披露促销租金信息,总体而言,这对行业来说是明确的胜利。
- ESG:能源管理是 REITs 的主要 ESG 问题,节能建筑可以吸引环保意识强的租户,提高租金并降低公用事业成本。REITs 需要在收购和开发策略中纳入 ESG 考虑因素。
研究结论
- Public Storage (PSA):凭借其庞大的非储物资产组合(2024 年投资组合中超过 20% 的平方英尺是非储物资产)和强劲的资产负债表(净债务为 EBITDA 的 3.9 倍,优先股优于 EBITDA),PSA 具有有机和无机增长的良好基础,应支持未来几年的 FFO 增长。
- National Storage Affiliates Trust (NSA):NSA 的投资组合更侧重于二级和三级市场,这些市场最有利可图地受益于预期的明年住房市场复苏。NSA 应从 PRO 内化中获益,因为它现在对收入管理决策有更多自主权。
- Extra Space Storage (EXR):预计 EXR 将实现同行领先的 SS 收入增长,因为它正在缩小与 LSI 的租金差距。EXR 的股票目前正以相对于同行通常的交易溢价进行交易,并且我们预计随着抵押贷款利率降低,住房销售量将恢复,因此我们认为 EXR 代表了一个良好的投资机会。
- CubeSmart (CUBE):CUBE 的投资组合更集中在一流市场,人口密度高,这些市场往往吸引更稳定的长期客户,这意味着 CUBE 受到住房市场潜在复苏的影响较小。然而,公司应从纽约供应压力的缓解中受益,因为近年来激烈的竞争压力导致街头租金下降。
目标和风险
- PSA:目标是为 2025 年至 2028 年的 FFO 增长提供支持,主要风险包括入住率损失超出正常季节性范围、当年租金压力以及洛杉矶的敞口对 2025 财年收益造成负面影响。
- NSA:目标是从收购、PRO 平台新增和向 SP 单元持有人派发的股息中获益,主要风险包括供应过剩、经济衰退和利率上升。
- EXR:目标是通过关闭与 LSI 和 EXR 租金的差距来实现同行领先的 SS 收入增长,主要风险包括供应过剩、经济衰退和利率上升。
- CUBE:目标是从纽约供应压力的缓解中受益,主要风险包括供应过剩、经济扩张和利率上升。