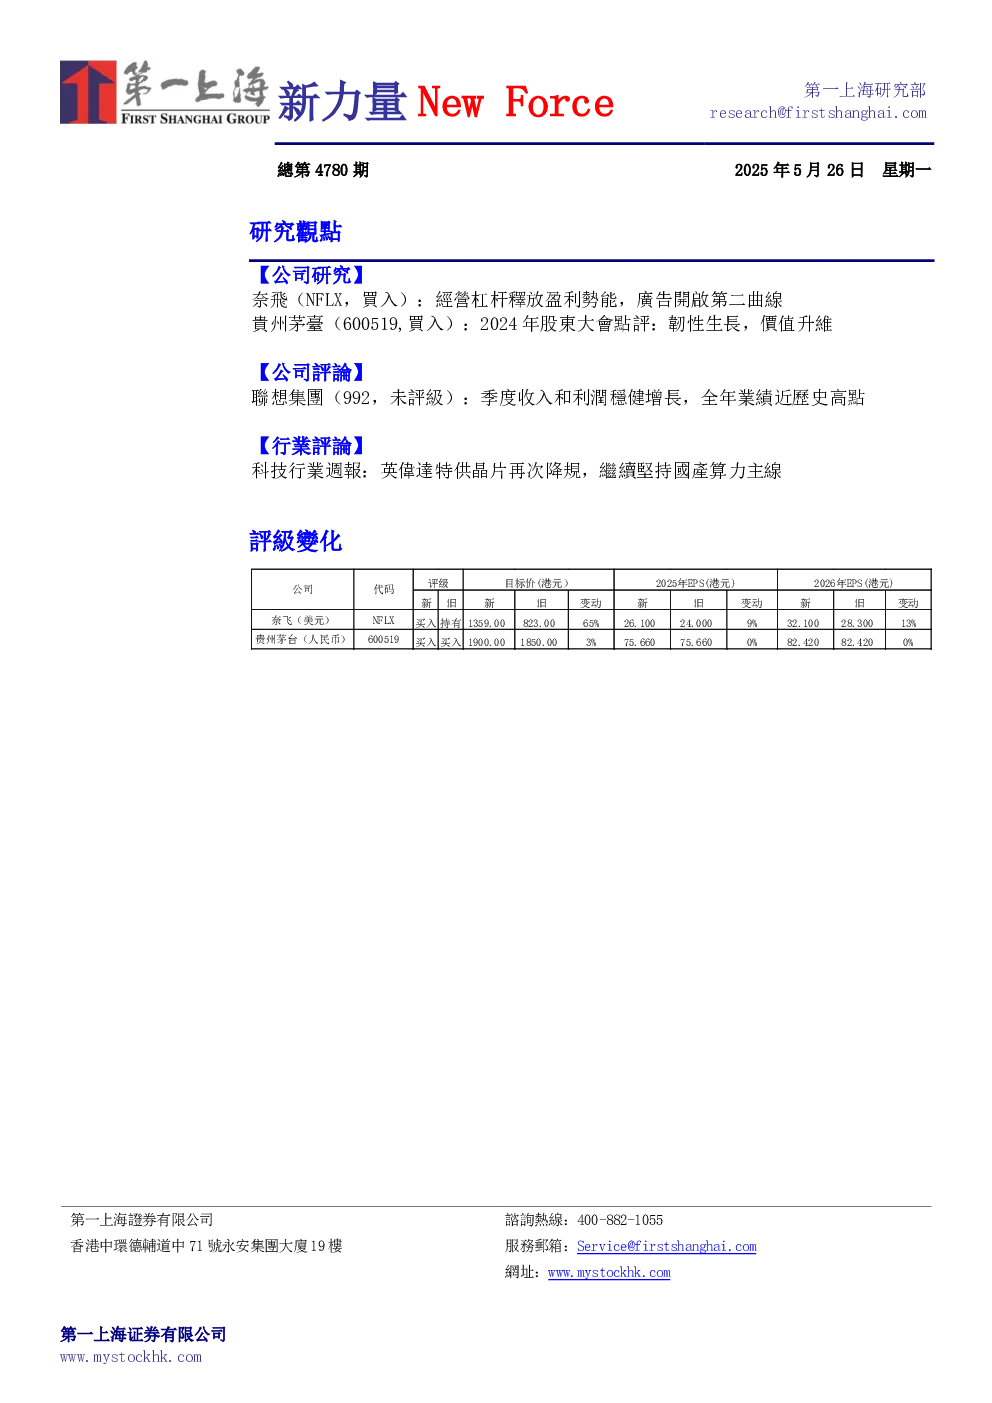
奈飞(NFLX,买入):经营杠杆释放盈利势能,广告开启第二曲线
- 核心观点:奈飞作为海外最大的长视频流媒体平台,用户规模和内容品质具备双边网络效应。随着广告订阅用户增长,整体用户规模进一步扩大,叠加提价和新增广告收入,收入端将迎来量价齐升阶段。成本端内容支出已进入稳定期,经营杠杆将不断放大。广告作为内容生意的衍生,将对利润端形成显著贡献。
- 关键数据:
- 2025Q1收入同比增长13%至105.43亿美元,高于公司11%的指引。
- 广告版付费用户数环比增长30%,新增用户占广告版所在地地区的55%以上,全球月活用户数已超过7000万。
- 4月1日公司在美国上线了自主研发的广告技术平台,并计划陆续在其他市场推出。
- 运营利润同比增长27%至33.47亿美元,对应运营利润率为31.7%,高于公司28.2%的指引。
- 预计2025年广告收入将同比翻倍,可能达到25-30亿美元。
- 预计24-27年收入的复合增速为13.2%,对应经营利润率分别为29.0%/31.3%/33.6%,EPS的复合增速为24.3%。
- 研究结论:目标价1359.00美元,买入评级。上调未来三年收入及盈利预测,采用DCF法估值,假设WACC为9%,长期增长率为5%,求得目标价1359.00美元,较当前股价有16.6%的上升空间。
贵州茅台(600519,买入):2024年股东大会点评:韧性生长,价值升维
- 核心观点:面对消费场景结构性迁移与政策环境变化,茅台以文化传承为根基,展开“攻守兼备”的深度变革。强调对品质信仰、品牌张力与文化底蕴的坚守,并将战略眼光投向家庭聚会、个人重要时刻及全球化渗透。本质上是从产品输出到生活方式定义的价值跃迁。
- 关键数据:
- 市值1.98万亿元,总股本12.56亿股,52周高/低1880.59/1226.65元。
- 短、中、长期三期战略构建穿越周期护城河。
- 2024年股东回报提升,实际分红比率突破80%,践行“与股东共生”的理念。
- 2025年战略聚焦夯实经营底盤、优化预期管理、活用回购工具。
- 正加快实施60亿元上限的回购计划,同时预计将制定新一期的股份回购方案和集团的增持方案。
- 研究结论:目标价1900.00元,买入评级。维持公司25-27年经营净利润预测,分别有望实现950.4/1035.3/1126.9亿元,目标价1900.00元,相当于25财年盈利预测25.1倍PE,重申买入评级。
联想集团(992,未评级):季度收入和利润稳健增长,全年业绩近历史高点
- 核心观点:联想集团经营韧性彰顯,24/25财年第四季度收入170亿美元,同/环比分别增长23%/-10%,收入表现好于预期。主要市场收入均实现双位数增长,其中中国区收入同比增长26%,美洲区收入同比增长19%。三大业务分部均实现双位数业绩增长,IDG业务和SSG业务利润强劲增长,ISG业务大幅减亏。
- 关键数据:
- 24/25财年全年整体收入同比增长21%至690亿美元,为历史第二高水准。
- 三大业务分部均实现双位数业绩增长,IDG业务和SSG业务利润强劲增长,ISG业务大幅减亏。
- 整体毛利同比增长13%,毛利率16.1%,同比下降1.1pcts。
- 经营利润同比增长8%至21.6亿美元,股东净利润同比增长33%至14.6亿美元(非香港财务准则下利润为13.8亿美元,同比增长37%)。
- 研究结论:PC业务保持领先,非PC领域加速发展。IDG业务全年收入510亿美元,同比增长13%,经营利润率7.2%。全年PC收入同比增长11%,市场份额23.7%保持持续领先。非PC业务持续增长,手机全年收入同比增长27%,创历史新高。AI驱动智慧终端机需求增长,公司有望持续受益于以PC为核心的多终端设备增长。SSG规模稳步提升,高盈利率持续。全年收入创历史新高至85亿美元,同比增长13%。ISG业务有望实现可持续的增长和盈利。全年收入150亿美元,同比增长63%,收入创历史新高,其中云端业务ODM+模式加持下实现了规模放量,收入突破100亿美元大关。
科技行业周报:英伟达特供芯片再次降规,继续坚持国产算力主线
- 核心观点:英伟达将为中国市场推出新的定制芯片B40,预计最快在6月底推出,售价介于6500-8000美元,相比H20的大幅降低。新芯片的性能将显著低于前代产品H20,相比国产主流量产芯片的性能也將不具优势。
- 关键数据:
- 新芯片预计在单卡算力、显存带宽、网络带宽等方面相比H20有进一步减弱,尤其是显存带宽从4TB/s降低至1.7TB/s。
- 预计25年的出货量为100万块。
- 研究结论:继续看好国产算力的主线机会。在美国限制先进芯片出口中国,以及打压国产算力芯片、国产大模型的行业大背景下,国产算力替代的紧迫性持续提升。