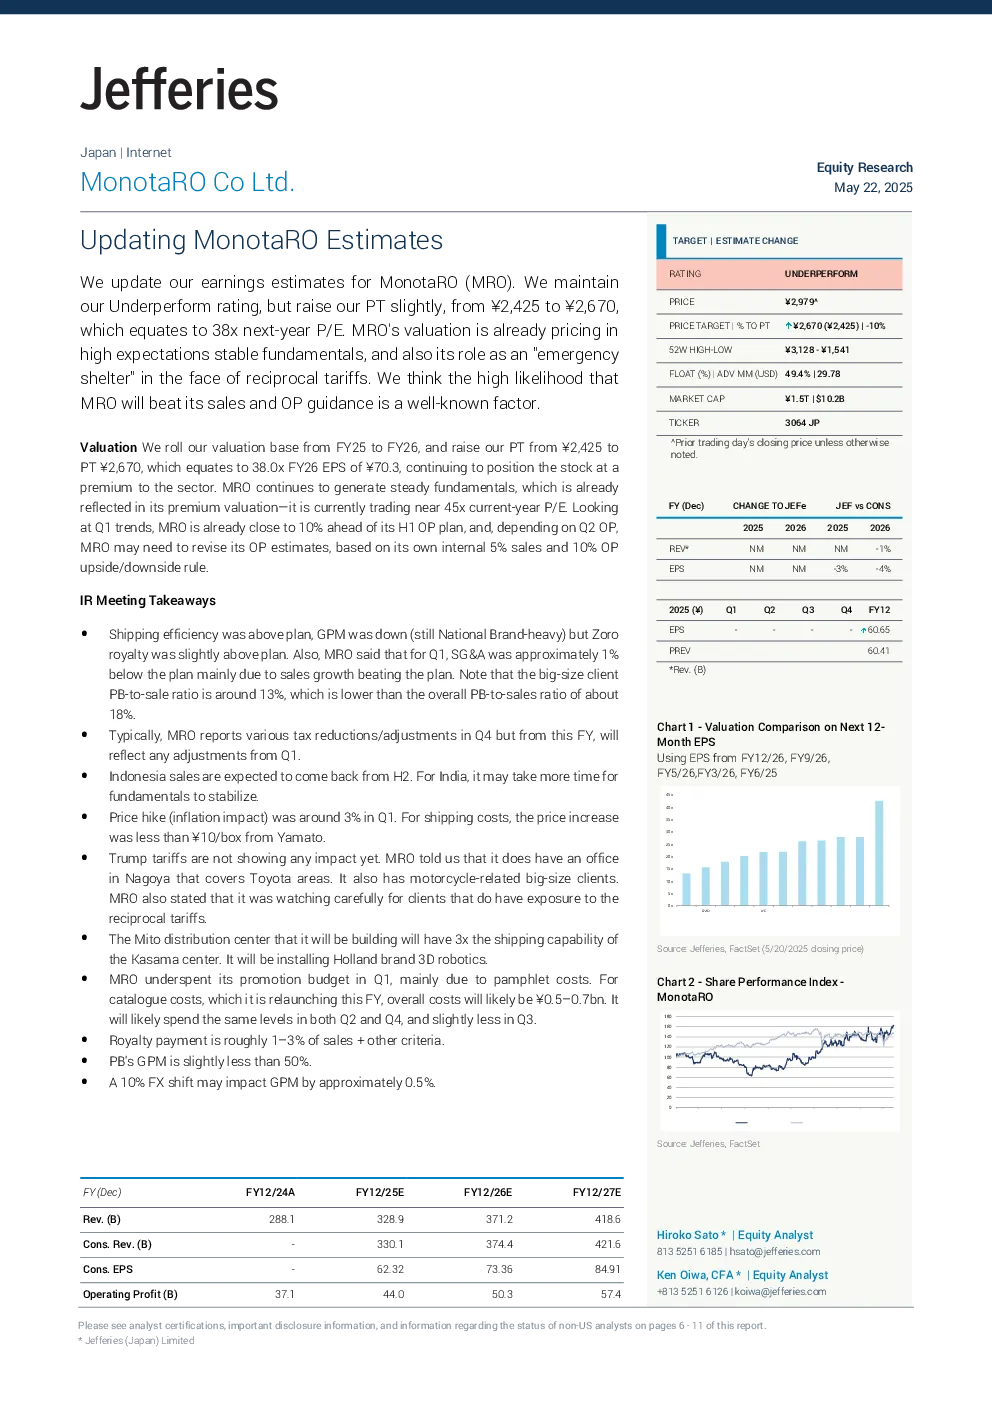
核心观点与估值
- 维持对 MonotaRO (MRO) 的“跑输大盘”评级,并将目标价从 ¥2,425 上调至 ¥2,670,对应 38 倍 2026 财年市盈率。
- MRO 的估值已反映高预期和稳定的基本面,以及其在相互关税背景下作为“避风港”的角色。
- 公司有较高可能性超越其销售额和营业利润指引。
估值方法
- 将估值基准从 2025 财年调整为 2026 财年,目标价 ¥2,670 对应 38 倍 2026 财年每股收益 ¥70.3。
- MRO 持续产生稳定的基本面,其溢价估值目前交易于当前年市盈率约 45 倍的水平。
一季度及四月数据
- 一季度业绩符合预期,接近 H1 营业利润计划的 10%。
- 根据内部 5% 销售和 10% 营业利润上下限规则,二季度营业利润指引可能需要上调。
- 运输效率高于计划,但毛利率有所下降(仍以国民品牌为主),Zoro 会员费率略高于计划。
- 一季度销售增长超出计划,导致销售与管理费用 (SG&A) 约 1% 低于计划。
- 大型客户采购对销售额的比例约为 13%,低于整体约 18% 的比例。
- 通常在四季度报告各种税收减免/调整,但从本财年起将反映一季度的调整。
- 印度尼西亚销售预计将在下半年恢复,印度可能需要更长时间才能稳定基本面。
- 一季度价格上涨(通胀影响)约为 3%,从 Yamato 的运输成本来看,价格上涨不到 ¥10/箱。
- 特朗普关税尚未显现影响,MRO 在名古屋设有办公室覆盖丰田区域,并且有摩托车相关的大型客户。
- 正在密切关注受相互关税影响的客户。
- 正在建设的 Mito 配送中心将具有 Kasama 中心 3 倍的运输能力,并将安装荷兰品牌 3D 机器人。
- 一季度促销预算支出不足,主要由于传单成本。
- 目录成本将在本财年重新启动,总成本预计为 ¥0.5–0.7 亿,预计二季度和四季度支出水平相同,三季度略低。
- 会员费约为销售额的 1–3% + 其他标准。
- 国民品牌的毛利率略低于 50%。
- 10% 的汇率变动可能使毛利率下降约 0.5%。
投资逻辑与差异
- 预计 2022/25 财年毛利率为 29.3%,2022/26 财年为 29.5%。
- 大型客户数量预计将增加,因此毛利率改善将比营业利润率改善更困难。
- 持续关注增加中小企业和大型客户,关键点是提高 ARPU、重复订购频率,并增加常规中小企业用户。
- MRO 正在关注增加大型客户,但它们的毛利率低于中小企业。
- 正在考虑激活休眠账户,因为 monotaro.com 需要更多购物者。MRO 表示正在逐渐看到休眠账户的回归。
- 分销中心效率提升仍有空间。
财务预测
- 预计 2025 财年母公司销售额同比增长 14.4%,其中大型企业销售额增长 26.6%,中小企业增长 8.9%。
- 2022/26 财年每股收益 ¥70.3,目标价 ¥2,670,目标市盈率 38 倍。
- 基本情景:2022/26 财年每股收益 ¥75,目标市盈率 60 倍,目标价 ¥4,500。
- 下行情景:2022/26 财年每股收益 ¥53.0,目标市盈率 25.5 倍,目标价 ¥1,350。
激励因素
- 月度销售额和新增账户趋势。
- 海外盈利贡献。
- 运输成本更新。
- 现有客户的 ARPU 改善。
- 关键行业(如制造业、建筑和汽车维修)增长与销售额同步。
- 日元升值将有利于自有品牌。
- 将价格上涨转嫁给客户。
- 资本支出、折旧和任何与新物流中心相关的设施相关成本。
可持续发展事项
- 主要环境问题:数据安全、客户隐私、员工敬业、多元化与包容性、系统风险管理、能源管理。
- 公司目标:环境变化(物流中心的能源管理;硬件的回收和废物管理)、治理(产品设计和管理生命周期;可信赖的价值链 – 数据安全和客户隐私;竞争行为;供应链管理)、社会(员工敬业、多元化与包容性;销售实践和产品标签;获取和可负担性)。
管理问答
- 如何分配用于解决可再生能源的资金?
- 未来需要与商家建立良好的沟通关系,是否有任何特殊措施?
- 正在进行哪些持续内部培训,无论是技术方面还是治理方面?
- 正在采取哪些措施来加强安全性?