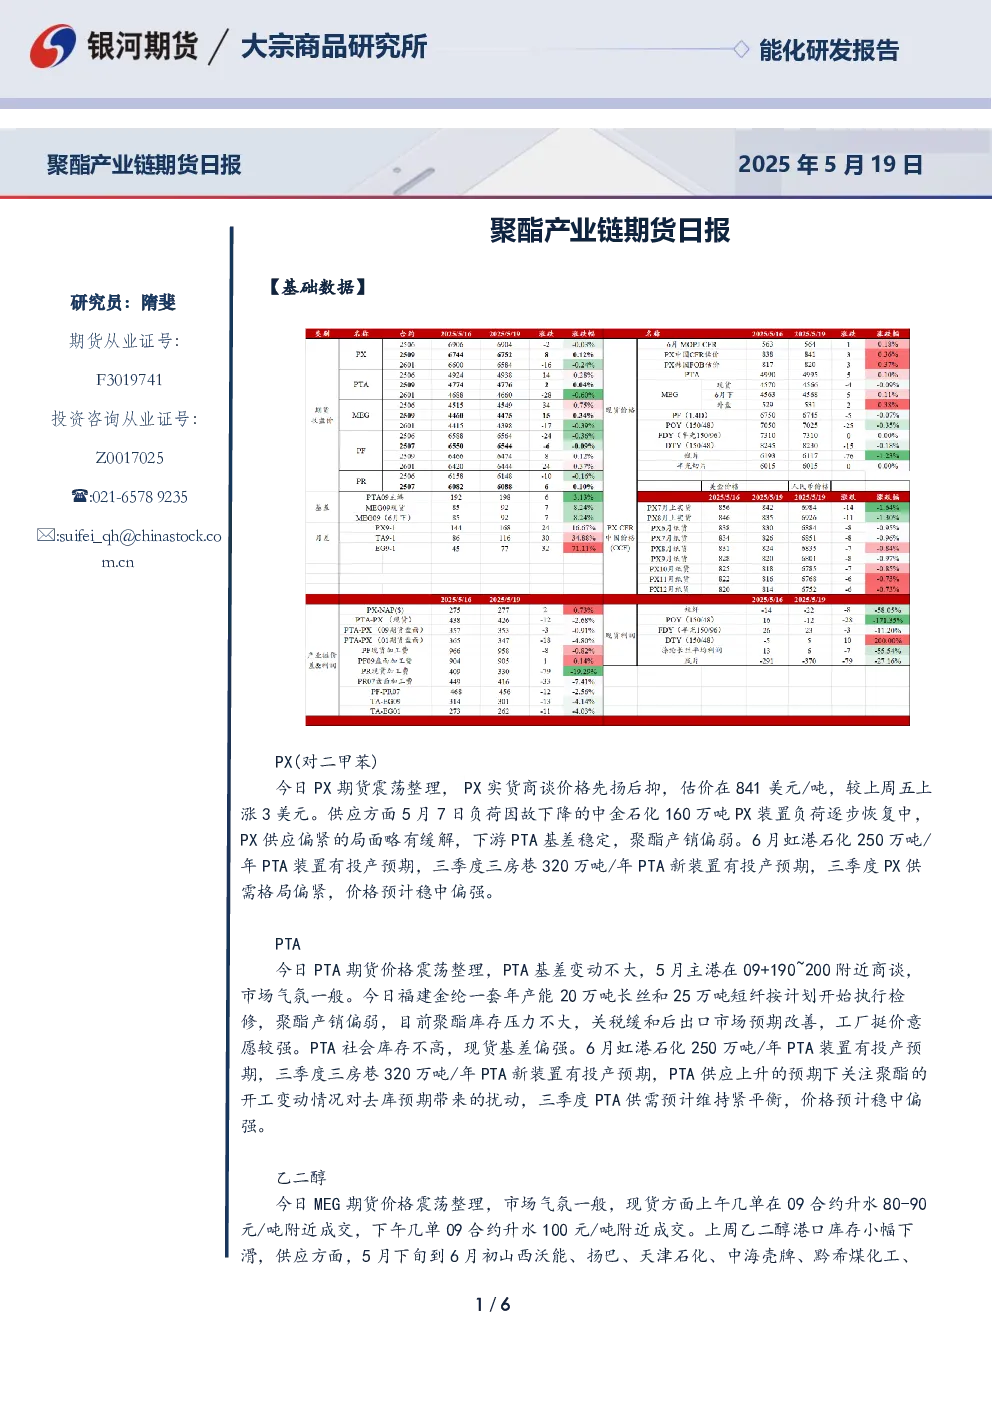
- PX: 今日PX期货震荡整理,实货价格先扬后抑,估价841美元/吨,上涨3美元。供应方面,中金石化装置逐步恢复,PX供应偏紧局面略有缓解。下游PTA基差稳定,聚酯产销偏弱。6月虹港石化PTA装置预期投产,三季度三房巷新装置预期投产,预计三季度PX供需格局偏紧,价格稳中偏强。
- PTA: 今日PTA期货价格震荡整理,基差变动不大,主港在09+190~200附近商谈。福建金纶装置检修,聚酯产销偏弱,库存压力不大,关税缓和后出口市场预期改善,工厂挺价意愿较强。6月虹港石化PTA装置预期投产,三季度三房巷新装置预期投产,预计三季度PTA供需维持紧平衡,价格稳中偏强。
- 乙二醇: 今日MEG期货价格震荡整理,现货上午几单09合约升水80-90元/吨,下午几单升水100元/吨附近成交。港口库存小幅下滑,供应方面,山西沃能等多套装置计划重启,四川正达凯新装置投料,6月乙二醇国产供应预期回升,聚酯库存压力不大,部分聚酯大厂有减产计划,乙二醇供需缺口预计缩窄。
- 短纤: 今日聚酯原料期货价格震荡整理,短纤盘面价格震荡偏弱。现货工厂报价多维稳,贸易商低价出货,产销偏弱。福建金纶一套年产能25万吨短纤装置按计划检修,终端交付前期订单为主,新订单有限,下游市场情绪转为观望,短纤价格跟随原料走势。
- 瓶片: 今日聚酯原料期货价格震荡整理,瓶片盘面价格震荡偏弱,市场成交偏淡。上周万凯瓶片检修装置重启,三房巷一套75万吨新装置投产出料,瓶片开工提升。前期下游集中采购后瓶片市场气氛转弱,瓶片加工费或仍将受到压制。
- 核心观点: 聚酯产业链整体供需格局预计维持紧平衡,价格稳中偏强。PX和PTA供应预期增加,但下游聚酯开工变动带来扰动;乙二醇供应预期回升,供需缺口缩窄;短纤和瓶片产销偏弱,价格跟随原料走势。