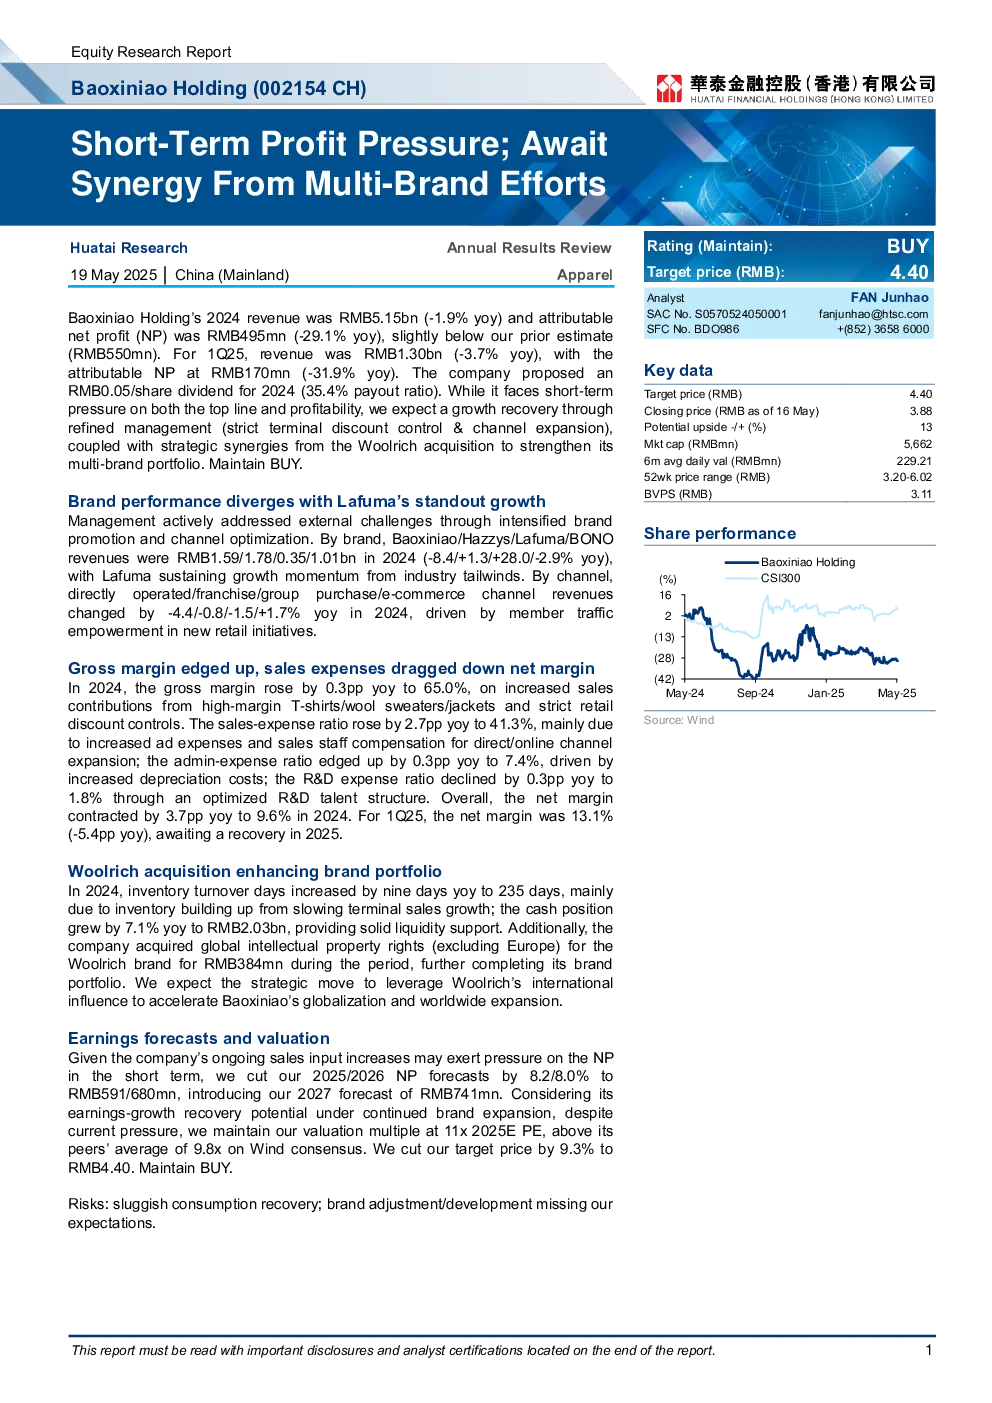
核心观点与关键数据
短期利润压力与多品牌协同效应预期
Baoxiniao Holding 2024年营收5.15亿元(同比-1.9%),归母净利润4950万元(同比-29.1%),略低于预期。1Q25营收1.3亿元(同比-3.7%),归母净利润1700万元(同比-31.9%)。公司提出2024年每股0.05元分红(派息率35.4%)。短期营收和利润承压,但预计通过精细化管理和Woolrich收购带来的多品牌协同效应实现增长复苏。
品牌表现分化,Lafuma增长突出
2024年各品牌营收表现差异:Baoxiniao(-8.4%)、Hazzys(+1.3%)、Lafuma(+28.0%)、BONO(-2.9%),其中Lafuma受益于行业利好持续增长。渠道方面,直营(-4.4%)、加盟(-0.8%)、团购(-1.5%)、电商(+1.7%),新零售会员流量驱动电商渠道增长。
毛利率微升,销售费用拖累净利
2024年毛利率提升0.3个百分点至65.0%,主要来自高毛利T恤/羊毛衫/夹克销售贡献及终端折扣控制。销售费用率上升2.7个百分点至41.3%,主要因广告及销售人员成本增加;管理费用率微升0.3个百分点至7.4%(折旧成本增加),研发费用率下降0.3个百分点至1.8%(研发人才结构优化)。净利率收窄3.7个百分点至9.6%。1Q25净利率13.1%(同比-5.4%),预计2025年恢复。
Woolrich收购强化品牌组合
2024年存货周转天数增加9天至235天,受终端销售放缓导致库存积压影响。现金储备增长7.1%至2.03亿元,提供充足流动性。期间以3.84亿元收购Woolrich全球知识产权(除欧洲),进一步丰富品牌矩阵。预计Woolrich国际影响力将加速Baoxiniao全球化进程。
盈利预测与估值
受短期销售投入增加影响,2025/2026年归母净利润预测下调8.2%/8.0%至5.91/6.8亿元,新增2027年7.41亿元预测。维持11倍2025年市盈率估值,高于Wind一致预期9.8倍均值,目标价下调9.3%至4.4元,维持“买入”评级。
风险提示
消费复苏不及预期、品牌调整/发展不及预期。
关键财务数据(2023-2027E)
- 营收:5254亿元(2023)→ 5.153亿元(2024)→ 5.637亿元(2025E)→ 6.141亿元(2026E)→ 6.717亿元(2027E)
- 归母净利润:69.78亿元(2023)→ 49.50亿元(2024)→ 59.05亿元(2025E)→ 68.03亿元(2026E)→ 74.13亿元(2027E)
- 净利率:13.87%(2023)→ 10.09%(2024)→ 10.95%(2025E)→ 11.58%(2026E)→ 11.53%(2027E)
- 现金储备:17.94亿元(2024)→ 16.67亿元(2025E)→ 17.90亿元(2026E)→ 19.49亿元(2027E)
研究结论
短期利润承压主要来自销售费用增加和库存压力,但公司通过多品牌战略(尤其是Woolrich整合)和精细化运营预期实现长期增长。维持“买入”评级,目标价4.4元,强调多品牌协同效应的潜在价值。