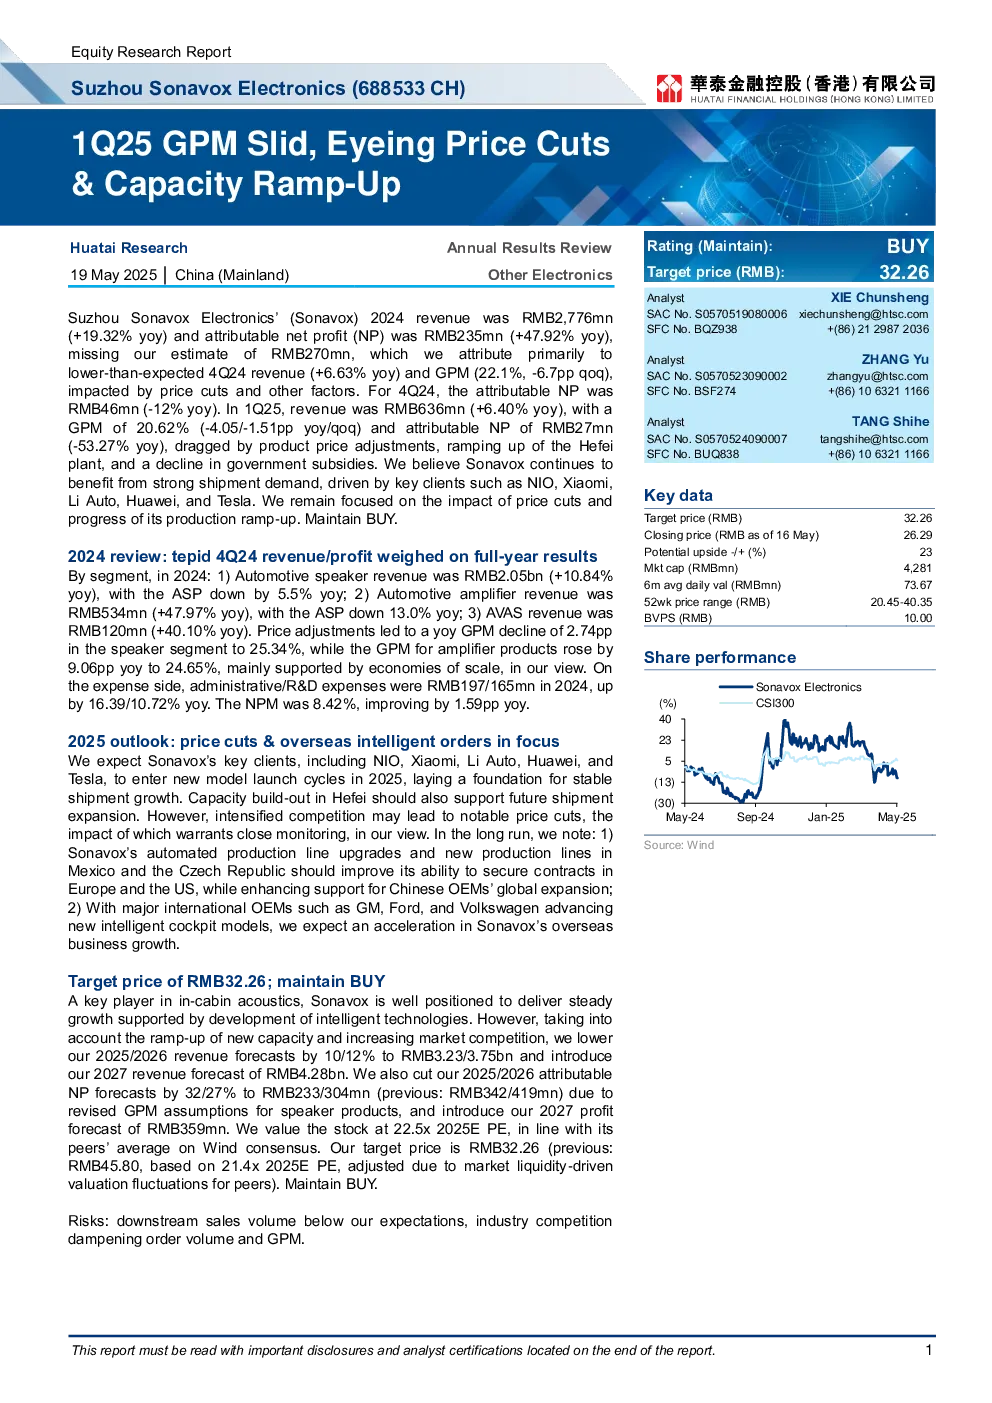
核心观点与关键数据
2024年业绩回顾:苏州声学电子(688533 CH)2024年收入为27.76亿元人民币(同比增长19.32%),归母净利润为2.35亿元人民币(同比增长47.92%),但未达预期。主要受第四季度收入增长放缓(同比增长6.63%)和毛利率下滑(环比下降6.7个百分点至22.1%)影响,这与价格调整及其他因素相关。第四季度归母净利润为4600万元人民币(同比下降12%)。2025年第一季度收入为6.36亿元人民币(同比增长6.40%),毛利率为20.62%(环比下降4.05个百分点,同比下降1.51个百分点),归母净利润为2700万元人民币(同比下降53.27%),主要受产品价格调整、合肥工厂产能爬坡和政府补贴减少影响。
业务分部表现:2024年,汽车扬声器收入为20.5亿元人民币(同比增长10.84%),平均售价同比下降5.5%;汽车功放收入为5.34亿元人民币(同比增长47.97%),平均售价同比下降13.0%;AVAS收入为1.2亿元人民币(同比增长40.10%)。扬声器分部因价格调整导致毛利率同比下降2.74个百分点至25.34%,而功放产品毛利率因规模效应支持上升9.06个百分点至24.65%。行政/研发费用分别为1.97亿元和1.65亿元(同比增长16.39%和10.72%),净利率为8.42%(同比改善1.59个百分点)。
2025年展望:预计蔚来、小米、理想、华为和特斯拉等关键客户将在2025年进入新车型发布周期,为稳定出货量增长奠定基础。合肥产能建设也将支持未来出货量扩张。然而,竞争加剧可能导致显著的价格 cuts,其影响需密切关注。长期来看,声学电子的自动化生产线升级以及墨西哥和捷克的新生产线应提高其获取欧洲和美国合同的能力,同时增强对中国OEM全球扩张的支持;随着通用、福特和大众等主要国际OEM推进新的智能座舱车型,预计声学电子的海外业务增长将加速。
研究结论与目标价:声学电子作为座舱声学领域的关键参与者,有望凭借智能技术的发展实现稳定增长。然而,考虑到新产能的爬坡和市场竞争加剧,分析师将2025年和2026年收入预测下调10%和12%,至32.27亿元和37.47亿元,并引入2027年收入预测为42.81亿元。同时,因扬声器产品毛利率假设调整,将2025年和2026年归母净利润预测下调32%和27%,至2.33亿元和3.04亿元(此前预测为3.42亿元和4.19亿元),并引入2027年利润预测为3.59亿元。目标价定为32.26元人民币(此前基于21.4倍2025年市盈率定为45.80元人民币,受市场流动性驱动的同行估值波动调整),维持“买入”评级。
风险提示:下游销量低于预期、行业竞争抑制订单量和毛利率。
关键财务数据
- 2023年:收入23.26亿元,归母净利润1.59亿元。
- 2024年:收入27.76亿元,归母净利润2.35亿元。
- 2025年预测:收入32.27亿元,归母净利润2.33亿元。
- 2026年预测:收入37.47亿元,归母净利润3.04亿元。
- 2027年预测:收入42.81亿元,归母净利润3.59亿元。
估值:目标价32.26元人民币,基于22.5倍2025年预期市盈率,与同行平均估值一致。