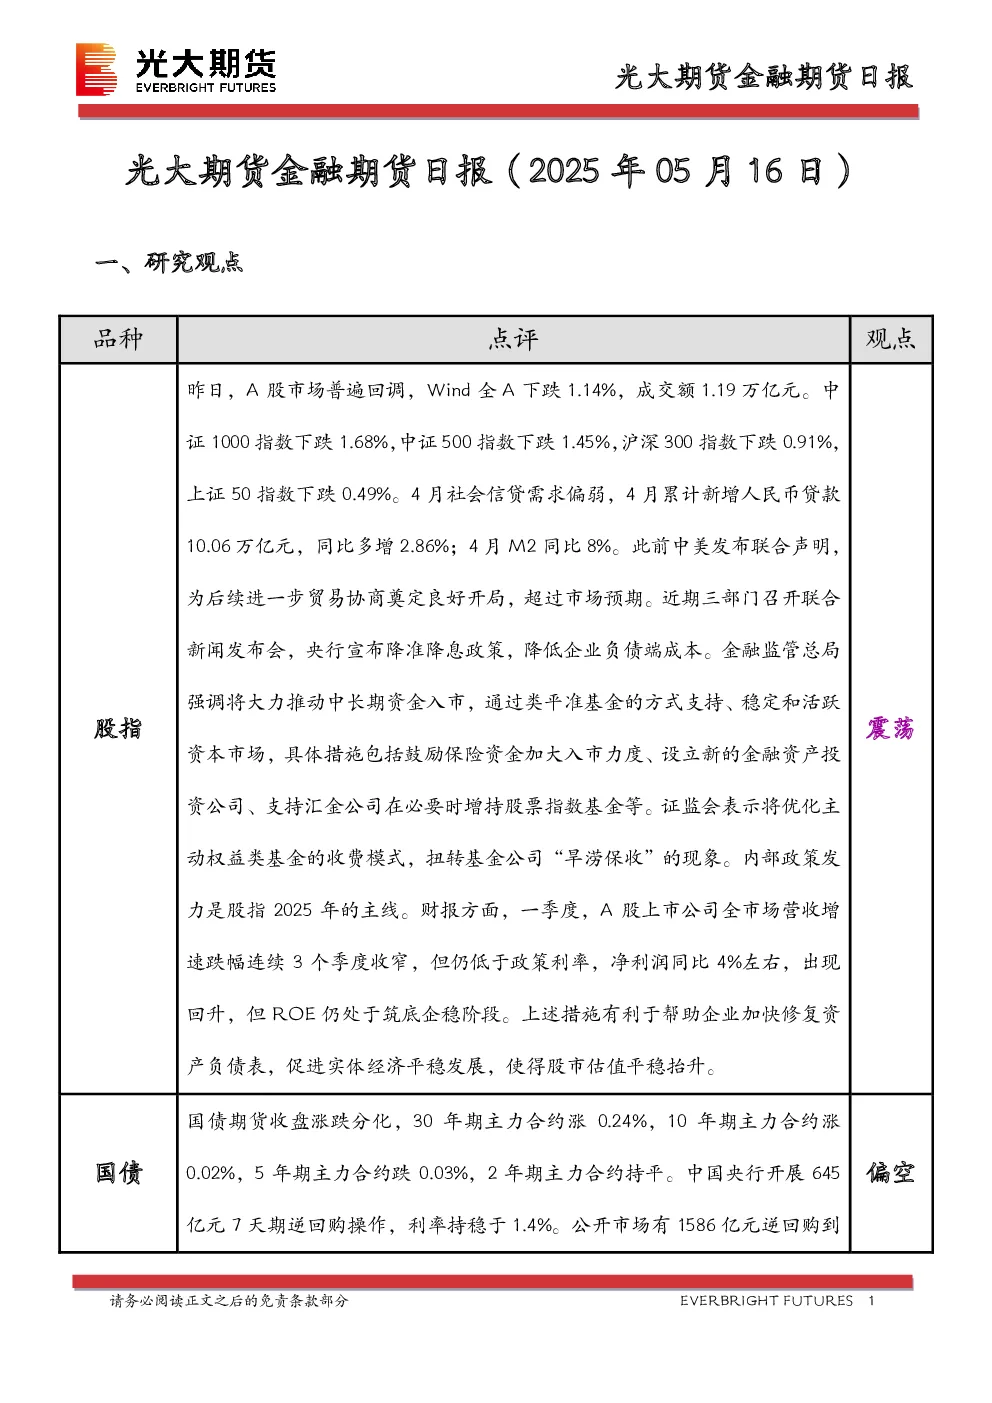
一、研究观点
- 股指:A股市场普遍回调,Wind全A下跌1.14%,中证1000指数下跌1.68%,中证500指数下跌1.45%,沪深300指数下跌0.91%,上证50指数下跌0.49%。4月社会信贷需求偏弱,新增贷款10.06万亿元,同比多增2.86%;M2同比8%。中美发布联合声明,为贸易协商奠定良好开局。央行宣布降准降息政策,降低企业负债端成本。金融监管总局将推动中长期资金入市,通过类平准基金支持资本市场。证监会将优化主动权益类基金收费模式。一季度A股上市公司营收增速连续3个季度收窄,净利润同比回升约4%,ROE仍处于筑底企稳阶段。上述措施有利于帮助企业修复资产负债表,促进实体经济平稳发展,推动股市估值平稳抬升。
二、国债
- 国债期货收盘涨跌分化,30年期主力合约涨0.24%,10年期主力合约涨0.02%,5年期主力合约跌0.03%,2年期主力合约持平。央行开展645亿元7天期逆回购操作,利率持稳于1.4%。公开市场有1586亿元逆回购到期,1250亿元MLF到期,净回笼2191亿元。银行间市场DR001利率上行0.24bp至1.4120%,DR007利率上行0.74bp至1.5245%;交易所回购市场GC001下行10.00bp至1.3750%,GC007利率下行1.5bp至1.5400%。债市抢跑货币政策发力预期以及关税削减的利好,但5月7日一揽子增量措施出台后,市场对货币政策发力预期的利好兑现,中美联合声明大幅削减相互关税导致风险偏好升温,对债市形成利空。展望后市,债市预计偏空运行,收益率曲线可能重新走陡。
三、市场消息
- 中国人民银行、香港证券及期货事务监察委员会、香港金融管理局拟进一步丰富“互换通”产品类型,延长利率互换合约期限至30年,推出以LPR为参考利率的利率互换合约。
四、图表分析
- 股指期货:IH、IF、IC、IM主力合约均下跌,基差多数收窄。
- 国债期货:主力合约涨跌分化,基差多数收窄,跨期价差普遍扩大,资金利率边际转松。
五、汇率
- 美元对人民币、欧元对人民币中间价及远期汇率均上涨,美元指数上涨,欧元兑美元、英镑兑美元、美元兑日元汇率波动。