猜你想问
这份研报主要分析了哪些行业?
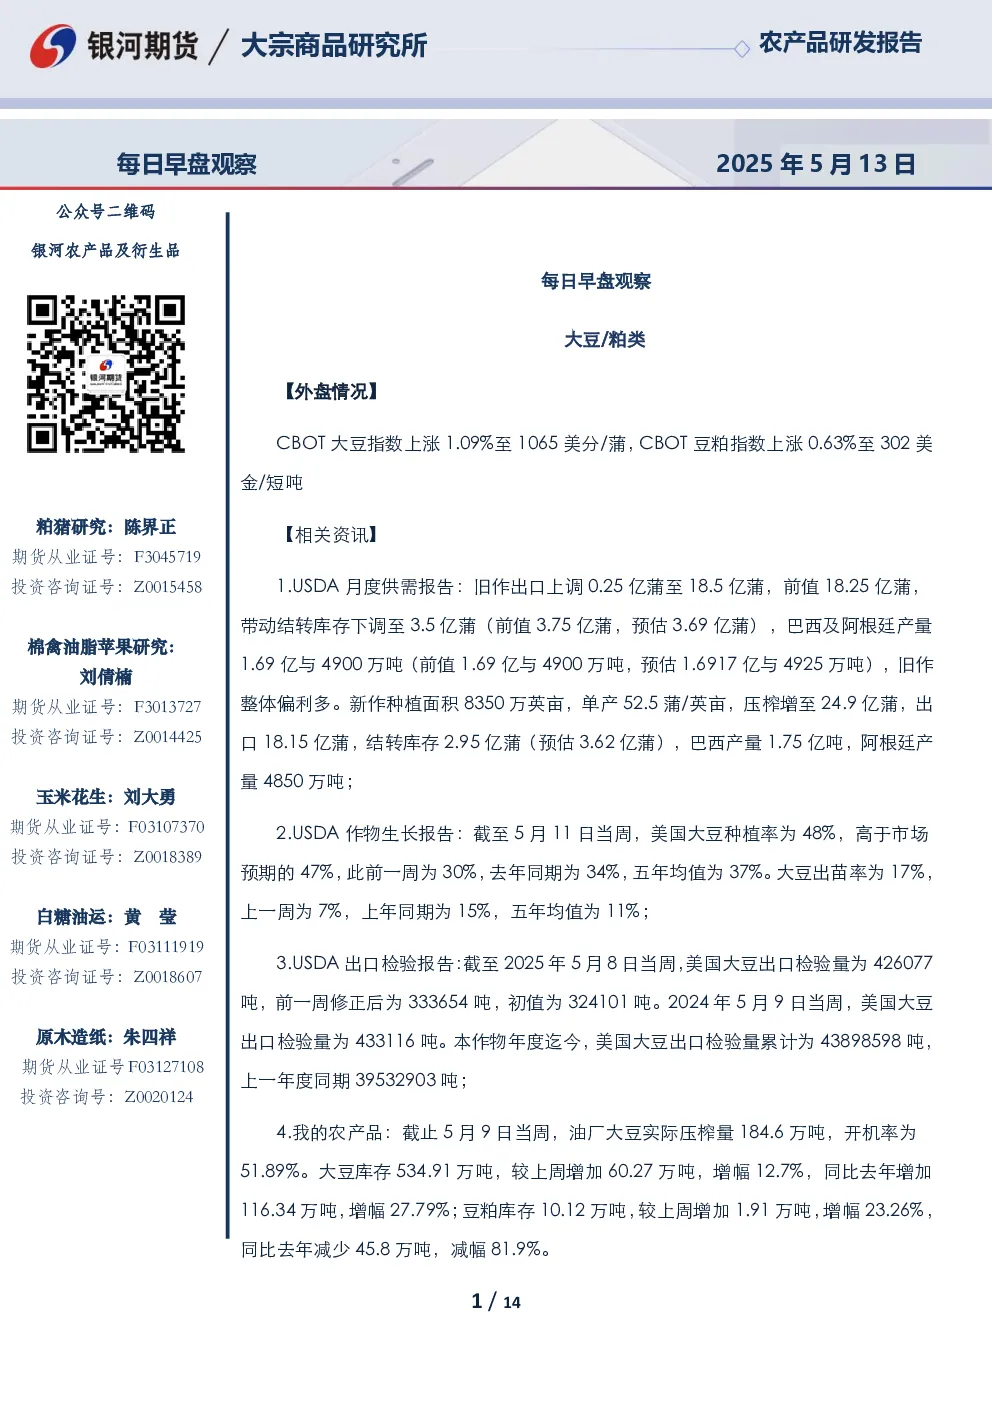
这份研报主要分析了大豆/粕类、白糖、油脂板块、玉米、生猪、花生、鸡蛋和苹果等行业的市场情况。通过对外盘情况、相关资讯、逻辑分析和交易策略的详细解读,为投资者提供了全面的行业分析视角。
大豆/粕类目前的市场趋势如何?
大豆/粕类市场受到外盘CBOT大豆和豆粕指数上涨的带动,USDA供需报告显示出口上调、库存下调,新作种植面积和出苗率均高于预期,但美豆新作出口进度较慢,国内成本端受巴西影响供应压力可能持续,整体利多因素集中但持续性有限。
油脂板块的交易策略有哪些?
油脂板块建议短期维持震荡运行思路,豆油和菜油存在利多支撑,棕榈油基本面逐渐转弱。可考虑轻仓试多棕榈油反弹机会或等待反弹后逢空,YP09可考虑部分止盈部分持有,期权策略建议观望。需关注马棕油累库情况、中美贸易关系及国内油厂压榨量变化。
玉米市场的现状如何?
玉米市场外盘CBOT玉米期货回落,但国内玉米供应偏少,东北玉米上涨,港口价格偏强。玉米开始抛储,传闻糙米即将拍卖,华北玉米现货稳定,小麦价格上涨推高东北玉米与华北玉米价差。美玉米报告稳定,播种加快,国内玉米现货仍偏强,期货高位震荡。
这份研报提示了哪些投资风险?
研报提示大豆/粕类市场利多持续性有限,油脂板块宏观因素扰动较大,玉米市场期现价差缩小,生猪市场供应压力明显,鸡蛋整体供应充足,苹果市场受新果上市前供应偏紧影响,棉花-棉纱受中美经贸谈判关税政策影响。投资者需关注各行业基本面变化及宏观政策调整带来的市场波动。
你可能感兴趣
每日早盘观察
银河期货2026-04-10
期货眼·日迹:每日早盘观察
银河期货2026-04-14
每日早盘观察
银河期货2025-09-09
黑色金属每日早盘观察
银河期货2025-09-09
每日早盘观察
银河期货2025-09-02
银河期货每日早盘观察
银河期货2025-08-22
银河期货每日早盘观察
银河期货2025-08-22
黑色金属每日早盘观察
银河期货2025-09-16
每日早盘观察
银河期货2025-09-19
期货眼·日迹:每日早盘观察
银河期货2025-10-15