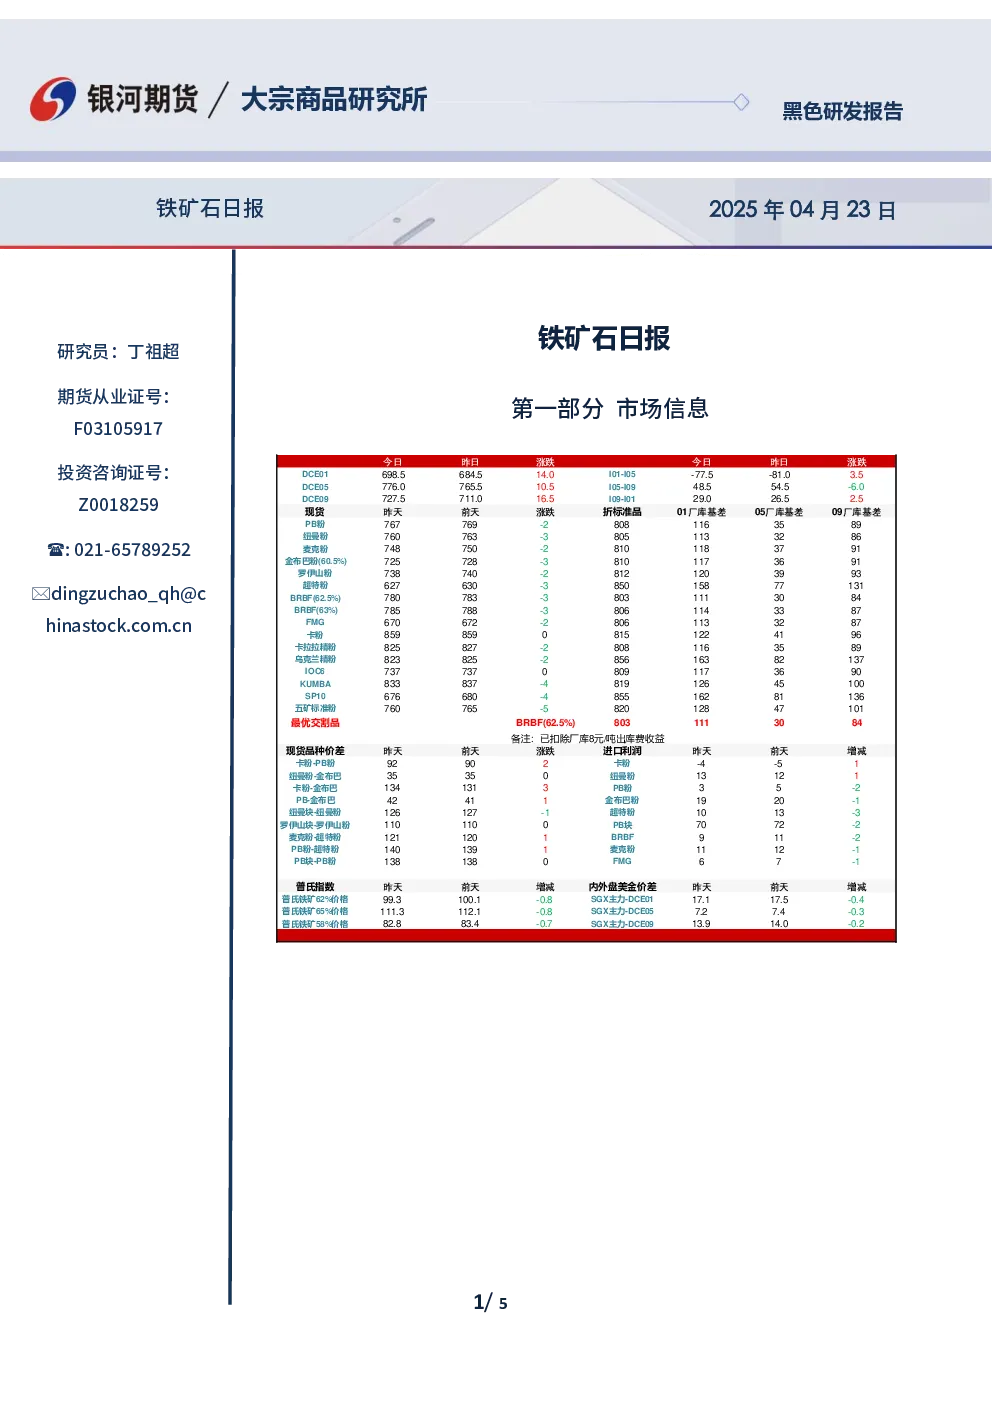
市场信息
- 期货价格:DCE铁矿石主力合约今日上涨2.32%,其中01、05、09合约分别上涨14.0%、10.5%、16.5%。
- 现货价格:主流品位粉矿价格小幅下跌,PB粉、纽曼粉、麦克粉等品种价格分别下跌280-38元/吨。
- 基差:各合约基差普遍收窄,01、05、09合约基差分别收窄3.5%、6.0%、2.5%。
- 进口利润:卡粉-PB粉价差扩大至92元/吨,纽曼粉-金布巴价差收窄至35元/吨。
- 普氏指数:普氏铁矿62%价格下跌0.8美元至99.3美元,65%价格下跌0.8美元至111.3美元,58%价格下跌0.7美元至82.8美元。
- SGX-DCE价差:SGX主力合约对DCE主力合约价差分别收窄0.4%、0.3%、0.2%。
市场研判
- 核心观点:铁矿石价格因特朗普对华关税态度缓和而大幅反弹,市场预期面好转,短期底部存支撑。
- 宏观预期:市场对月底政治局会议预期较强,预计将出台稳增长扩内需政策,包括专项债、超长期特别国债落地及货币政策宽松。
- 需求端:铁水产量高位运行,终端需求韧性持续,但建材需求同比回落,非建材需求同比高增长。
- 交易策略:单边底部轻仓做多,套利9/1正套为主,期权累购策略为主。
重要资讯
- 超长期特别国债:2025年发行高峰或在5月和8月,8000亿元用于支持“两重”项目,5000亿元用于“两新”政策。
- 特朗普关税政策:特朗普承认对中国商品关税过高,预计税率将大幅降低,美国财政部长也表示关税战将很快降温。
相关附图
- 各合约基差、跨期套利价差、进口利润、品差、内外盘美金价差、螺纹盘面利润与高中低品价差等图表展示市场动态。
研究结论
当前铁矿石市场情绪面好转,短期底部存支撑,宏观政策预期及需求韧性为市场提供支撑。建议关注月底政治局会议政策动向及关税政策变化。