宠物医疗保险市场调查及行业研究
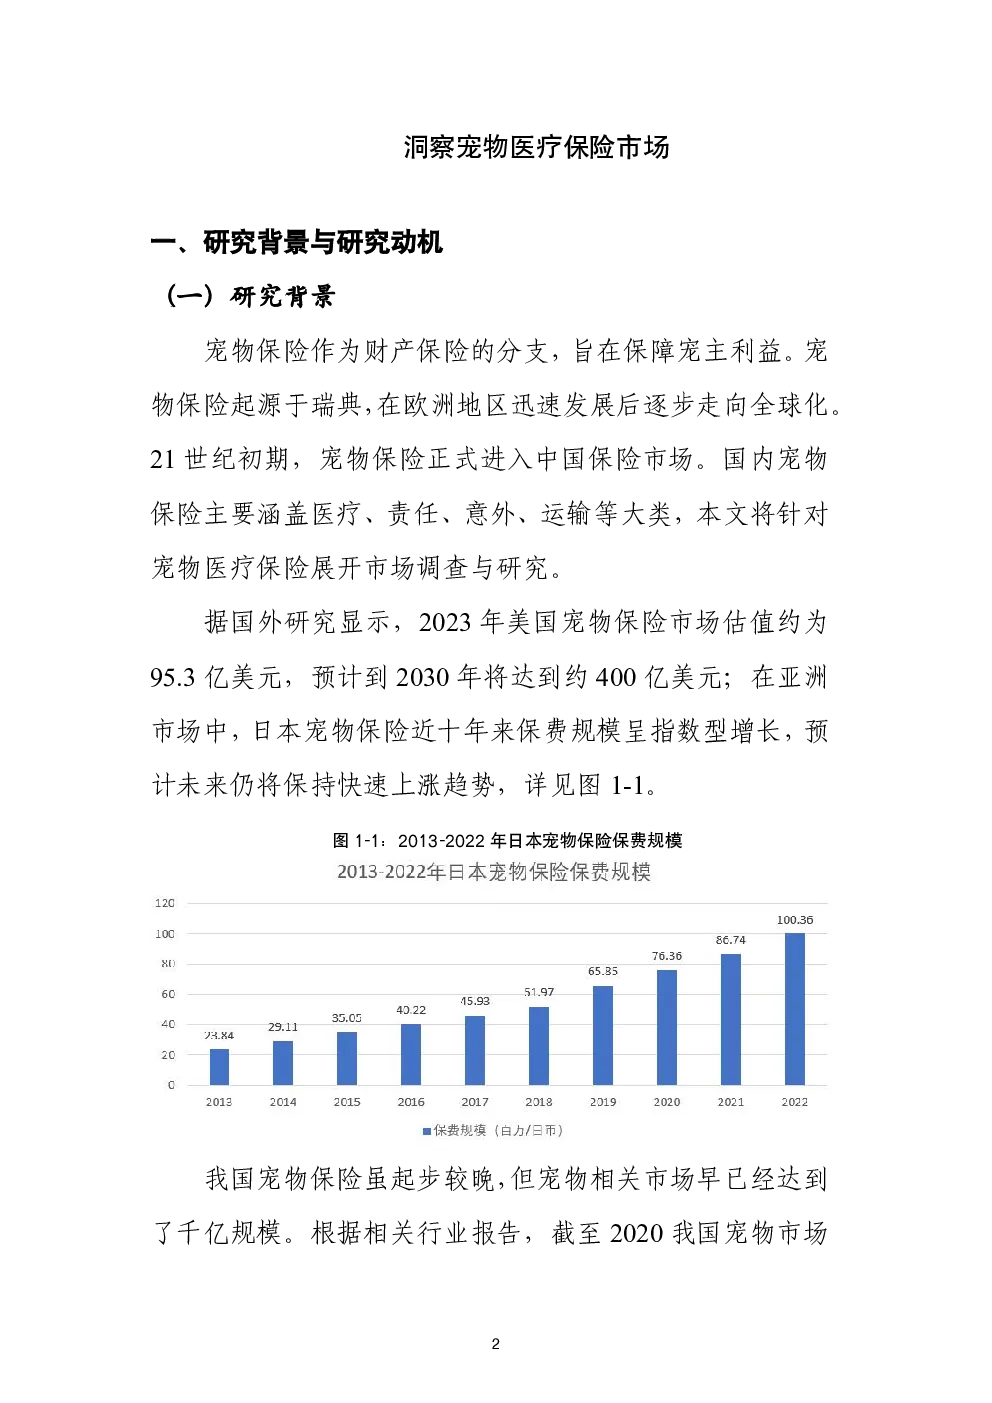
洞察宠物医疗保险市场 一、研究背景与研究动机 (一)研究背景 宠物保险作为财产保险的分支,旨在保障宠主利益。宠物保险起源于瑞典,在欧洲地区迅速发展后逐步走向全球化。21世纪初期,宠物保险正式进入中国保险市场。国内宠物保险主要涵盖医疗、责任、意外、运输等大类,本文将针对宠物医疗保险展开市场调查与研究。 据国外研究显示,2023年美国宠物保险市场估值约为95.3亿美元,预计到2030年将达到约400亿美元;在亚洲市场中,日本宠物保险近十年来保费规模呈指数型增长,预计未来仍将保持快速上涨趋势,详见图1-1。 我国宠物保险虽起步较晚,但宠物相关市场早已经达到了千亿规模。根据相关行业报告,截至2020我国宠物市场 规模已经达到了2988亿元,2015年至2020年的复合增长率约为32.8%,详见图1-2。同时,行业报告也指出宠物行业的快速发展对宠物医疗行业的发展产生了较强的促进作用:2020年我国宠物诊疗机构数量达到16000余家,宠物医疗市场规模约400亿元,近三年复合增长率达到20%,并且宠物医疗花费在宠物平均全年消费金额中居于首位,可见国内市场对宠物医疗保险存在着广泛的需求。 宠物医疗保险作为宠物保险中最主要的险种之一,多家行业主体已开始占据市场分额。据调查,在保险市场的前八家主体中,超过一半的主体及部分互联网保险公司都相继投入到宠物医疗保险产品的开发中,并且积极联合互联网平台进行推广出单。同时,随着科技进步,保险公司在开发宠物医疗保险的过程中通过运用大数据模型、AI识别、与新兴科技公司合作等方式优化承保和理赔过程。 然而,尽管宠物保险市场呈现出快速发展的态势,但国 内的宠物市场渗透率仍处于较低水平。一方面,有研究表明仅有不足25%的宠物医院参与到了宠物医疗保险的使用与推广中;另一方面,大多数宠物主对宠物医疗保险的认知程度还不足,对宠物医疗保险不了解或持怀疑态度。目前来看,我国宠物医疗保险市场风气低迷,供需不匹配的矛盾较为突出。 (二)研究动机 据上文分析,国内宠物医疗保险市场有着显著的发展潜力。因此,通过学习国外保司对于宠物医疗保险的成熟经验,能够为我司完善自身的产品提供宝贵的思路和方法,提高服务效率和准确性。 此外,发展宠物医疗保险对于提升我司市场竞争力具有重大的意义:其一,发展宠物医疗保险能够切实拓宽我司在利基市场的占位,进而扩大市场份额。其二,为养宠客户提供宠物医疗保险,可以持续挖掘客户价值,为其提供全方位的保险保障服务,从而拓宽我司的市场影响力。 因此,本研究将从市场角度出发,多方位分析对比国内外保险市场与产品的特点,探寻国外经营经验对我司未来发展的启示和展望。同时,团队设计问卷进行实际调查,定位当前国内宠物医疗保险渗透率低的原因,企图寻找突破点,为未来的发展机遇提供有力的依据。 二、国内宠物医疗保险的发展经营现状 (一)国内市场在售产品对比 1、销售渠道 (1)线上渠道 线上渠道主要有两种:一是保险公司官网或官方APP,二是第三方互联网保险平台。具体而言,部分保险公司会在自己的官方网站或APP上直接销售宠物医疗保险产品,宠物主可以直接与保险公司或其代理人沟通,有保险公司官方作为背书;对于第三方互联网平台如支付宝、微信和抖音等,宠物主可以同时对比不同保险公司的产品,更加方便快捷地选择适合自己宠物的产品。在平安好车主、平安好生活APP内可直接购买“平安爱宠”等相关保险产品,同时也能实现宠物门店&医院线上预约、线下体验。总体而言,线上渠道的优势在于投保更方便快捷,但其主动获客的能力不足,需要宠物主有一定的投保主动性。 (2)线下渠道 线下渠道主要有保险代理人或经纪人、宠物医院等。具体而言,保险代理人和经纪人可以主动向潜在客户推销宠物医疗保险产品,使得宠物主获得专业的购买建议和指导。2024年,平安产险在多个中心城市,开展了车险客户可低价或者免费领取宠物保险的营销活动。 保险公司与宠物医疗机构合作,能有效提升客户信任和认知度、促进产品标准化、构建产业闭环、优化理赔流程。具体到宠物医疗保险这一细分维度,与宠物医疗机构合作具有显著优势,下文以新瑞鹏和平安的合作为例详述。 国内头部宠物医疗公司新瑞鹏宠物医疗集团,在全国100多个城市中布局有超过1000家宠物医院,打造了拥有各类特色专科的综合性全科宠物医疗体系。平安产险和新瑞鹏在2021年11月24日,正式确认建立战略合作关系,在定点医院、线上预约功能、鼻纹技术、保险产品等方面展开宠物医疗生态领域的全方位合作,构建“保险+医疗”宠物生态链条。平安产险联合新瑞鹏推出专属合作保险产品增加宠物健康管理及宠物周边服务。 这种合作模式的优点较多:首先,其专业医疗团队在推荐宠物医疗保险时更容易获得宠物主的信任,有助于普及宠物医疗险的概念、提高客户认知度和满意度;第二,其统一的服务标准和收费标准极大减少了宠物医疗费用的不透明性,为保险公司规避了逆选择的风险;第三,其与保险公司的合作可以形成一个完整的产业链,在为宠物主提供高质量医疗保障的同时也减轻了宠物医院的经营压力;第四,宠物主在其医院就诊时不仅能够获得更高的报销比例,还可以享受优先就诊、快速理赔等特权。 2、基本保障 图2-1展示了当前市面上主流宠物医疗保险的产品特点。本小节将对基本保障进行详细描述。 (1)保险责任与除外责任 保险责任通常包括因意外伤害(如车祸、摔伤、咬伤等)和疾病(如肠胃炎、皮肤病、感冒等常见疾病以及一些重大疾病)导致的医疗费用支出。 对于高风险的情况,例如投保前已经存在的疾病、遗传性疾病、先天性疾病、美容整形手术(如绝育、断爪等非治疗性手术)、疫苗费用、非疾病原因导致的体检费用等一般不在保障范围内,同时某些特定品种的宠物可能也会被排除在保险责任之外。 (2)限额与免赔额 限额主要分为单次赔偿限额和累计赔偿限额。一般来讲,宠物医疗险的单次赔偿限额从几百元到数千元不等,累计赔偿限额则在1万至3万元左右;高端产品的单次赔偿限额可以达到1万元以上,累计赔偿限额可以达到10万元以上。 免赔额有固定金额免赔和比例免赔两种形式。从市场上在售的宠物医疗险产品来看,大多数产品采用较低的固定金额免赔,为0元免赔或200元免赔。 (3)医疗费用报销比例与次数 目前市场上在售的大部分产品报销比例在40%-90%之间,同一产品对于定点医院的报销比例一般明显会高于非定点医院,部分产品甚至不报销非定点医院的医疗费用。此外, 有少数产品对医疗费用花费较多的宠物手术做出了报销次数的限制,如规定保险期间内手术的报销次数最多为1次。 (4)等待期 等待期是指从保险合同生效日起至可以享受保险待遇的时间长度。从目前市场上在售的产品来看,一般疾病的等待期通常为30天左右,而对于一些特定的疾病(如癌症、口腔疾病等),等待期可能会延长至90天。 (5)增值服务 国内宠物医疗险产品提供多样的增值服务吸引消费者。首先,大部分产品会提供健康管理类服务,包括宠物医师在线咨询、定期的健康检查、疫苗和驱虫等;其次,部分高端产品会提供紧急救援服务,在宠物遭遇突发意外或疾病时协助宠物主将宠物送往附近的合作医院进行救治;第三,宠物洗澡和寄养服务等个性化服务也受到宠物主的欢迎。 (二)消费市场特征——问卷结果统计分析 本次问卷旨在了解消费者画像及宠物主对于宠物医疗保险的了解,共设计13个问题,回收155份结果,结果分析如下: 1、基础数据分析 本次155份回收结果中,男女比例大约为4:6,被调查者中26-35岁区间占比最多,50岁以上人群区间占比最 少,调研对象多为一线城市居民。 在养宠种类方面,宠物狗和宠物猫是占比最高的宠物种类,另有21.94%的宠物主选择了其它的种类宠物,充分彰显了宠物市场的丰富多样性;在养宠数量方面,接近八成的宠物主养有一只宠物。详细的统计结果可参考图2-2。 在宠物花费方面,单宠家庭与多宠家庭存在明显差异。就年医疗花费而言,单宠家庭的医疗花费与非医疗花费主要集中在较低水平。然而,多宠家庭的花费分布则相对较为分散,并且有超过20%以上的家庭年医疗花费处于较高水平。 2、宠物医疗保险消费者分析 在宠物医疗险的购买方面,约有21%左右的宠物主已经为自己的宠物购买了保险,其中约60%的宠物主是通过微信、支付宝等线上渠道购买。超过40%未购买宠物医疗保险的宠物主表示没有接触过宠物医疗保险,也不知道从何种渠道去购买。 3、宠物医疗保险产品分析 在保险产品形态与价格方面,宠物主对产品本身和价格的关注度远超对保险公司品牌等其他方面,部分宠物主关注到赔付的上限、赔付为报销还是自动垫付等细节问题,90%左右的宠物主对产品价格的期望在500元以下。同时,在产品的增值服务方面,最受青睐的是宠物驱虫疫苗、洗澡美容优惠与宠物医生线上问诊。 被调查宠物主对购买宠物医疗保险持积极的态度,但对 保障内容细节、赔付环节、增值服务、附加条款等存在一定程度的不了解与担忧,下个小节将对当前存在的问题进行详细分析。 (三)国内宠物医疗险当前经营问题 1、产品痛点 一是透明度不足,影响客户信任。消费者选择宠物医疗保险常依据熟悉的宠物医院是否为定点医院决策,然而中小型宠物医院连锁率低,各地宠物医院品牌和数量差异大,致使保险公司渠道建设困难。本次市场调研发现,浏览同业宠物险产品宣传页面时,几乎看不到详细定点医院清单,导致客户难以充分了解产品信息。 二是产品范围相对狭窄,同质化严重。目前国内宠物医疗保险的保障范围主要针对常见疾病与意外伤害,而对于慢性病、癌症、老年病等重大疾病的保障却较少。同时,保险条款复杂,免赔额、赔付比例、等待期等限制条件较多,让消费者认为赔付力度不足。此外,药品覆盖范围也较为狭窄,部分进口药、特殊药品不在保障范围内。 2、理赔问题 对于客户而言,在案件发生后,能否顺利且快速获得赔偿无疑是他们最为关切的问题。然而,本次市场调研发现,多数理赔流程所需材料复杂,人工审核时间长,严重影响客 户体验。同时,由于保险条款中对于疾病的认定标准未明确约定,很可能会引发纠纷。比如,大小型犬种由于身体结构和生活习性的不同,常见病也并不一致,导致理赔过程中对于特定犬种的疾病判断容易出现分歧。这些争议不仅会给客户带来困扰,也会增加保险公司的处理成本。 对于保险公司而言,逆选择与道德风险难以把控是当前一大挑战。目前宠物理赔大多是通过上传宠物照片进行认证,虽然部分保险公司引入了鼻纹认证等科技识别方式,但覆盖率并不高,依旧需要考虑骗保的风险。另外不同宠物医院对于治疗方式和药品使用存在较大差异,导致医疗费跨度较大。过度治疗或使用价格较高的药品,会直接增加保险公司的赔付成本,影响赔付率的上升。这不仅给保险公司的经营带来风险,也会导致保险费率的提高,最终影响客户自身利益。 3、规范化问题 在当前的市场环境下,保险公司、宠物医院以及宠物药品公司等各个市场参与主体之间尚未形成规范化与统一化的格局。虽然针对宠物医疗服务行业已经有相关的法律法规与监管政策,然而在医疗标准化和数据化方面仍有待进一步优化。在宠物医疗保险领域,当前并未制定出统一的监管规范,这使得保险公司在发展过程中缺乏明确的引领方向。 三、非大陆地区宠物医疗保险的发展情况 (一)亚洲市场情况及重点产品洞察 1、日本 近年来,由于日本老龄化严重,单身人群增长,日本宠物保有量处于较高水平,且宠物医疗和护理费用持续上涨。为服务多方客户,减轻客户成本压力,保险公司不断扩大宠物保险产品范围,提供全面保障;另外,保险公司和动物福利组织积极宣传宠物保险的重要性。多方因素共同推动日本宠物保险市场的发展。 日本Anicom保险公司(AnicomInsurance,Inc.)是最早进入宠物医疗保险市场的公司之一,致力于提供宠物保险、医疗服务以及其他宠物护理产品。该公司通过与宠物医院合作,推出了一系列保险计划。其与宠物医院的深度合作模式,使其开发出了极具特色的理赔及服务。总结起来有三条: 一是宠物医院合作网络。Anicom公司在日本全国共有6879