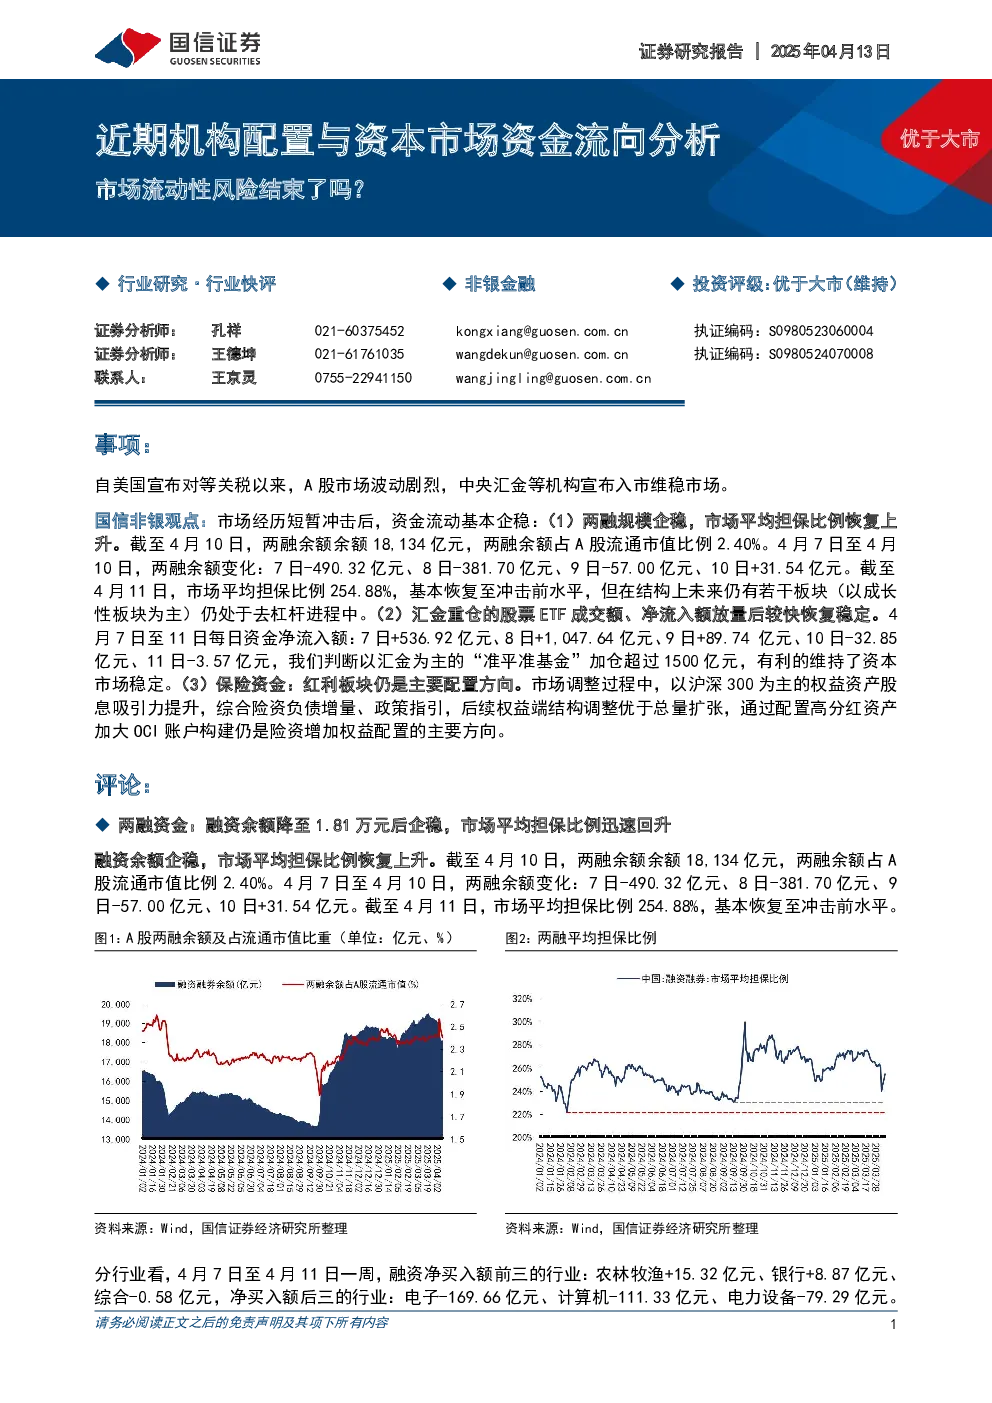
事项:自美国宣布对等关税以来,A股市场波动剧烈,中央汇金等机构宣布入市维稳市场。
国信非银观点:市场经历短暂冲击后,资金流动基本企稳:
(1)两融规模企稳,市场平均担保比例恢复上升。截至4月10日,两融余额余额18,134亿元,占A股流通市值比例2.40%。4月7日至10日,两融余额变化分别为-490.32亿元、-381.70亿元、-57.00亿元、+31.54亿元。截至4月11日,市场平均担保比例254.88%,基本恢复至冲击前水平,但成长性板块仍处于去杠杆进程。
(2)汇金重仓的股票ETF成交额、净流入额放量后较快恢复稳定。4月7日至11日每日资金净流入额分别为+536.92亿元、+1,047.64亿元、+89.74亿元、-32.85亿元、-3.57亿元,判断汇金等“准平准基金”加仓超1500亿元,维稳市场。
(3)保险资金:红利板块仍是主要配置方向。市场调整中,沪深300等权益资产股息吸引力提升,险资后续权益端结构调整优于总量扩张,通过配置高分红资产加大OCI账户构建仍是主要方向。
评论:
两融资金:融资余额降至1.81万亿元企稳,市场平均担保比例迅速回升。截至4月10日,两融余额18,134亿元,占流通市值2.40%。4月7日至10日变化分别为-490.32亿元、-381.70亿元、-57.00亿元、+31.54亿元。截至4月11日,市场平均担保比例254.88%,基本恢复至冲击前水平。分行业看,农林牧渔、银行、综合净买入额领先,电子、计算机、电力设备净卖出额领先。
ETF资金:大资金阶段性托市后ETF市场成交额、净流入额恢复稳定。股票ETF4月7日至11日每日资金净流入额分别为+661.64亿元、+1,009.76亿元、+98.29亿元、-31.38亿元、-39.83亿元。宽基ETF资金净流入额分别为+573.52亿元、+1,031.14亿元、+80.60亿元、-45.62亿元、-25.26亿元。汇金重仓股票ETF资金净流入额分别为+536.92亿元、+1,047.64亿元、+89.74亿元、-32.85亿元、-3.57亿元。
保险:上调权益类资产配置比例上限,打开红利增配空间。金管局下发《关于调整保险资金权益类资产监管比例有关事项的通知》,提升险资资金入市积极性,预计带来1.5万亿增量资金。截至2024年末,上市险企偿付能力充足率显著高于监管要求,权益投资规模占总资产比例仍有较大提升空间。在当前“资产荒”及关税冲击背景下,红利类资产具备较高配置性价比及防御属性。
投资建议:
市场经历短暂冲击后,资金流动基本企稳:
(1)两融规模企稳,市场平均担保比例恢复上升。截至4月10日,两融余额18,134亿元,占流通市值2.40%。4月7日至10日变化分别为-490.32亿元、-381.70亿元、-57.00亿元、+31.54亿元。截至4月11日,市场平均担保比例254.88%,基本恢复至冲击前水平,但成长性板块仍处于去杠杆进程。
(2)汇金重仓的股票ETF成交额、净流入额放量后较快恢复稳定。4月7日至11日每日资金净流入额分别为+536.92亿元、+1,047.64亿元、+89.74亿元、-32.85亿元、-3.57亿元,判断汇金等“准平准基金”加仓超1500亿元,维稳市场。
(3)保险资金:红利板块仍是主要配置方向。市场调整中,沪深300等权益资产股息吸引力提升,险资后续权益端结构调整优于总量扩张,通过配置高分红资产加大OCI账户构建仍是主要方向。
风险提示:
资本市场大幅波动的风险,杠杆资金流出的风险,经济增长不及预期的风险,政策风险等。