核心观点与关键数据
-
进出口数据
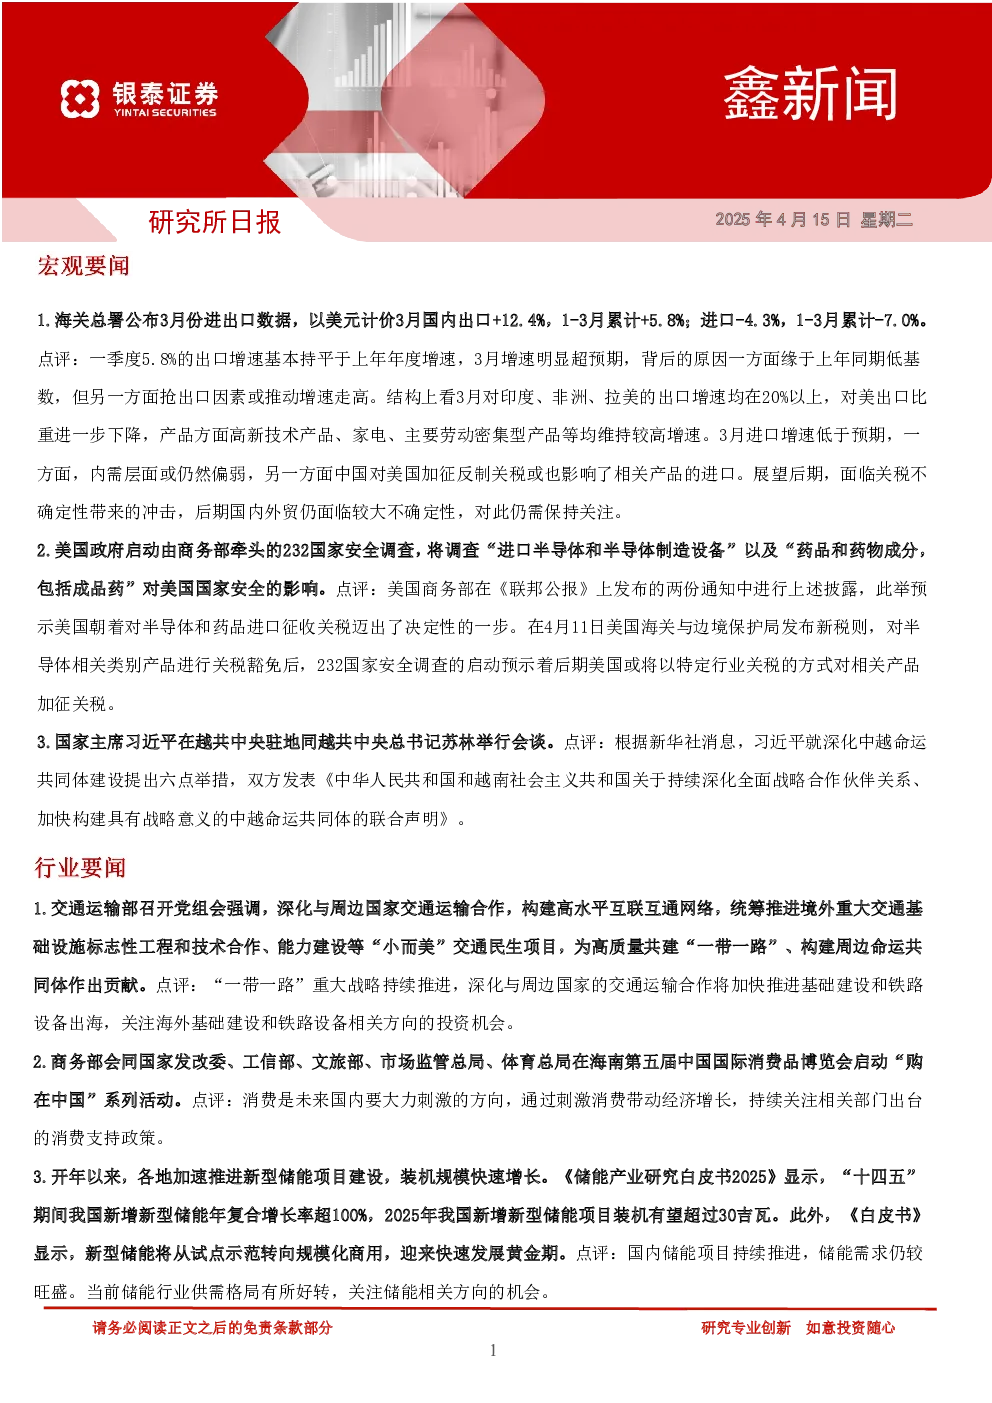
- 3月出口同比增长12.4%(1-3月累计增长5.8%),主要受低基数和抢出口因素推动;对印度、非洲、拉美出口增速超20%,对美出口比重下降。
- 3月进口同比下降4.3%(1-3月累计下降7.0%),或受内需偏弱及中美关税反制影响。
-
美国关税调查
- 美国启动232国家安全调查,针对半导体、设备及药品进口,预示可能加征关税,加剧外贸不确定性。
-
中越关系
- 习近平提出深化中越命运共同体建设六点举措,双方发表联合声明,推进“一带一路”交通合作及“小而美”项目。
-
消费与储能政策
- 商务部启动“购在中国”系列活动,刺激消费;新型储能装机规模快速增长,“十四五”期间年复合增长率超100%,迎来规模化商用黄金期。
高盛研讨会观点
-
关税影响与反制
- 美国加征关税幅度超预期(或达80%),中国财政扩张措施或难完全对冲影响,反制理由包括脱钩趋势、互信缺失及经济韧性。
- 预计中国GDP增长目标或下调至5%左右,政策重点转向就业稳定(如再培训、税收减免、失业保险)。
-
贸易与金融风险
- 需稳固与非美贸易伙伴关系(如欧盟),但需避免过剩供应转嫁;中美紧张或延伸至金融市场,人民币或适度贬值。
- 中国大规模抛售美债可能性低,但持有理由减弱。
-
消费与房地产
- 短期消费刺激聚焦中产家庭(如稳定股市、楼市),长期措施关注低收入群体(社保网)。
- 一线城市房价趋稳,二手房供应增加或抑制上涨;出口导向地区中小企业或面临现金流压力。
市场数据与行业表现
- 利率汇率:10年期国债收益率微降,DR007上行,人民币微升,美元指数略跌。
- A股市场:成交额13127亿元,换手率3.77%,融资余额17983亿元。
- 行业动态:美容护理、有色金属、商贸零售领涨;银行、公用事业、煤炭获资金净流入;电子、公用事业、机械设备尾盘资金流入。
风险提示
- 政策力度不及预期、房地产市场调整超预期、中美紧张关系升温。