事件与业绩概览
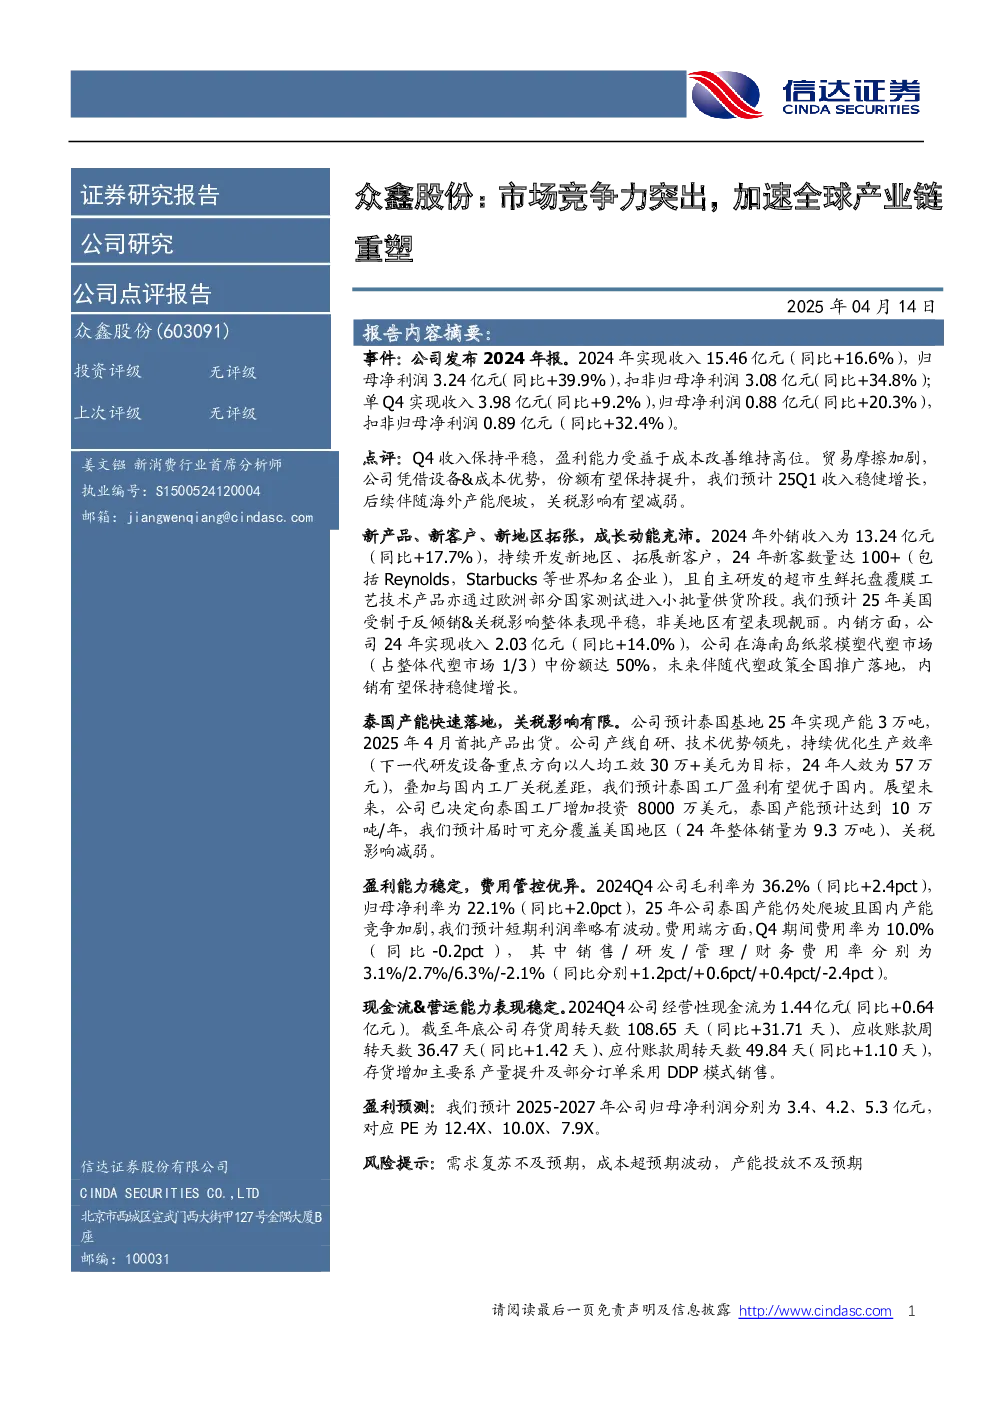
众鑫股份发布2024年年报,实现营业收入15.46亿元(同比增长16.6%),归母净利润3.24亿元(同比增长39.9%);单季度来看,Q4实现收入3.98亿元(同比增长9.2%),归母净利润0.88亿元(同比增长20.3%)。Q4收入保持平稳,盈利能力受益于成本改善维持高位。
市场竞争力与增长动能
- 贸易摩擦影响:公司凭借设备与成本优势,市场份额有望保持提升。预计2025年Q1收入稳健增长,后续伴随海外产能爬坡,关税影响有望减弱。
- 新产品与新客户拓展:2024年外销收入13.24亿元(同比增长17.7%),开发新地区、拓展新客户,新增100+家客户(包括Reynolds、Starbucks等),自主研发的超市生鲜托盘覆膜工艺技术产品进入欧洲部分国家小批量供货阶段。预计2025年美国受反倾销和关税影响整体表现平稳,非美地区有望表现靓丽。
- 内销市场:2024年内销收入2.03亿元(同比增长14.0%),公司在海南岛纸浆模塑代塑市场(占整体代塑市场1/3)中份额达50%,未来伴随代塑政策全国推广,内销有望保持稳健增长。
泰国产能布局与影响
- 产能落地:公司预计泰国基地2025年实现产能3万吨,2025年4月首批产品出货。产线自研、技术优势领先,持续优化生产效率(下一代研发设备目标人均工效30万+美元,2024年人效为57万元),叠加与国内工厂关税差距,泰国工厂盈利有望优于国内。
- 未来投资:公司决定向泰国工厂增加投资8000万美元,泰国产能预计达到10万吨/年,届时可充分覆盖美国地区(2024年整体销量为9.3万吨),关税影响减弱。
盈利能力与费用管控
- 盈利能力:2024Q4毛利率36.2%(同比+2.4pct),归母净利率22.1%(同比+2.0pct)。预计2025年泰国产能爬坡且国内产能竞争加剧,短期利润率略有波动。
- 费用管控:2024Q4费用率为10.0%(同比-0.2pct),其中销售/研发/管理/财务费用率分别为3.1%/2.7%/6.3%/-2.1%(同比分别+1.2pct/+0.6pct/+0.4pct/-2.4pct)。
现金流与营运能力
- 现金流:2024Q4经营性现金流1.44亿元(同比+0.64亿元)。
- 营运能力:截至年底存货周转天数108.65天(同比+31.71天)、应收账款周转天数36.47天(同比+1.42天)、应付账款周转天数49.84天(同比+1.10天),存货增加主要系产量提升及部分订单采用DDP模式销售。
盈利预测与风险提示
- 盈利预测:预计2025-2027年公司归母净利润分别为3.4、4.2、5.3亿元,对应PE为12.4X、10.0X、7.9X。
- 风险提示:需求复苏不及预期,成本超预期波动,产能投放不及预期。