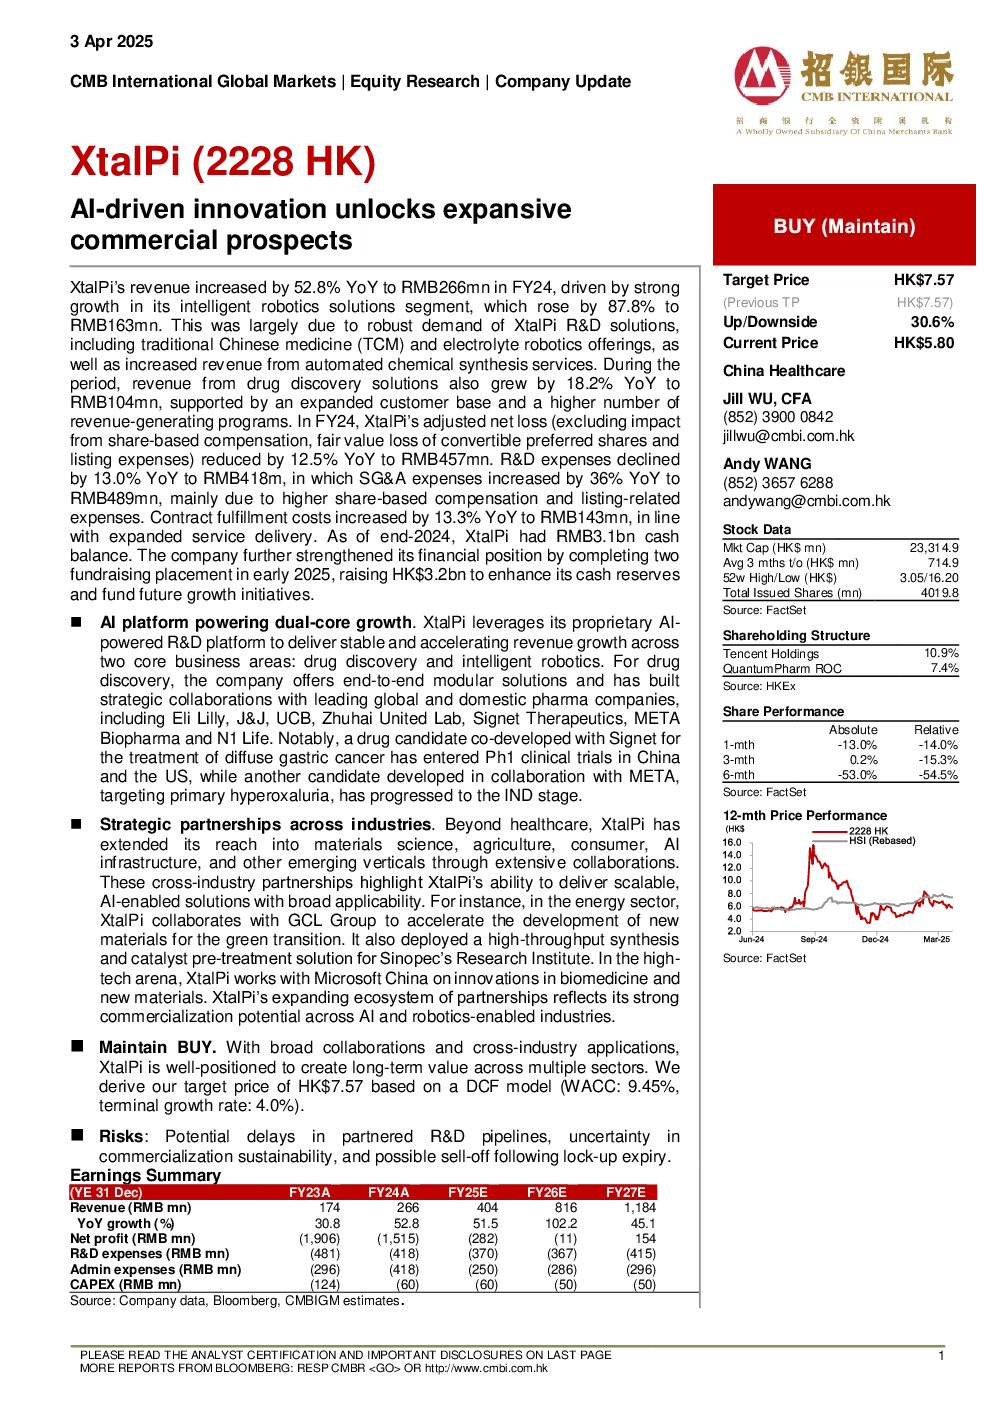
XtalPi(2228 HK)的营收在2024财年同比增长52.8%,达到26.6亿元人民币,主要得益于智能机器人解决方案业务的强劲增长,该业务同比增长87.8%,达到16.3亿元人民币。这主要源于XtalPi研发解决方案的强劲需求,包括中药和电解质机器人产品,以及自动化化学合成服务的收入增长。期内,药物发现解决方案业务收入同比增长18.2%,达到10.4亿元人民币,得益于客户基础扩大和创收项目数量增加。2024财年,XtalPi调整后净亏损(排除股权激励、可转换优先股公允价值损失和上市费用影响)同比下降12.5%,至4.57亿元人民币。研发费用同比下降13.0%,至4.18亿元人民币;销售、一般及行政费用同比增长36%,至4.89亿元人民币,主要由于股权激励和上市相关费用增加;合同履行成本同比增长13.3%,至1.43亿元人民币,与业务扩张保持一致。截至2024年底,XtalPi持有31亿元人民币现金余额。公司计划在2025年初完成两轮融资,筹集32亿元人民币以增强现金储备并支持未来增长计划。
XtalPi利用其专有AI研发平台,在药物发现和智能机器人两大核心业务领域实现稳定和加速的收入增长。在药物发现领域,公司提供端到端的模块化解决方案,并与礼来、强生、优时比、珠海联合实验室、西格内特疗法、美迪生物和N1 Life等全球和国内领先制药公司建立了战略合作关系。值得注意的是,与西格内特合作开发的用于治疗弥漫性胃癌的药物候选者已在中国和美国进入I期临床试验,而与美迪合作开发的针对原发性高草酸尿症的药物候选者已进入IND阶段。
除了医疗保健领域,XtalPi还通过广泛的合作拓展了其在材料科学、农业、消费、AI基础设施和其他新兴垂直领域的业务。这些跨行业的合作伙伴关系突出了XtalPi提供可扩展的、AI赋能的解决方案的能力。例如,在能源领域,XtalPi与中环集团合作加速开发绿色转型新材料;在高科技领域,XtalPi与微软中国合作推动生物医学和新材料的创新。XtalPi不断扩大的合作伙伴生态系统反映了其在AI和机器人赋能行业中的强大商业化潜力。
维持“买入”评级。凭借广泛的合作和跨行业应用,XtalPi有望在多个领域创造长期价值。目标价7.57港元,基于DCF模型(WACC:9.45%,终值增长率:4.0%)。风险包括合作伙伴研发管线延迟、商业化可持续性不确定性以及锁定期到期后的可能抛售。