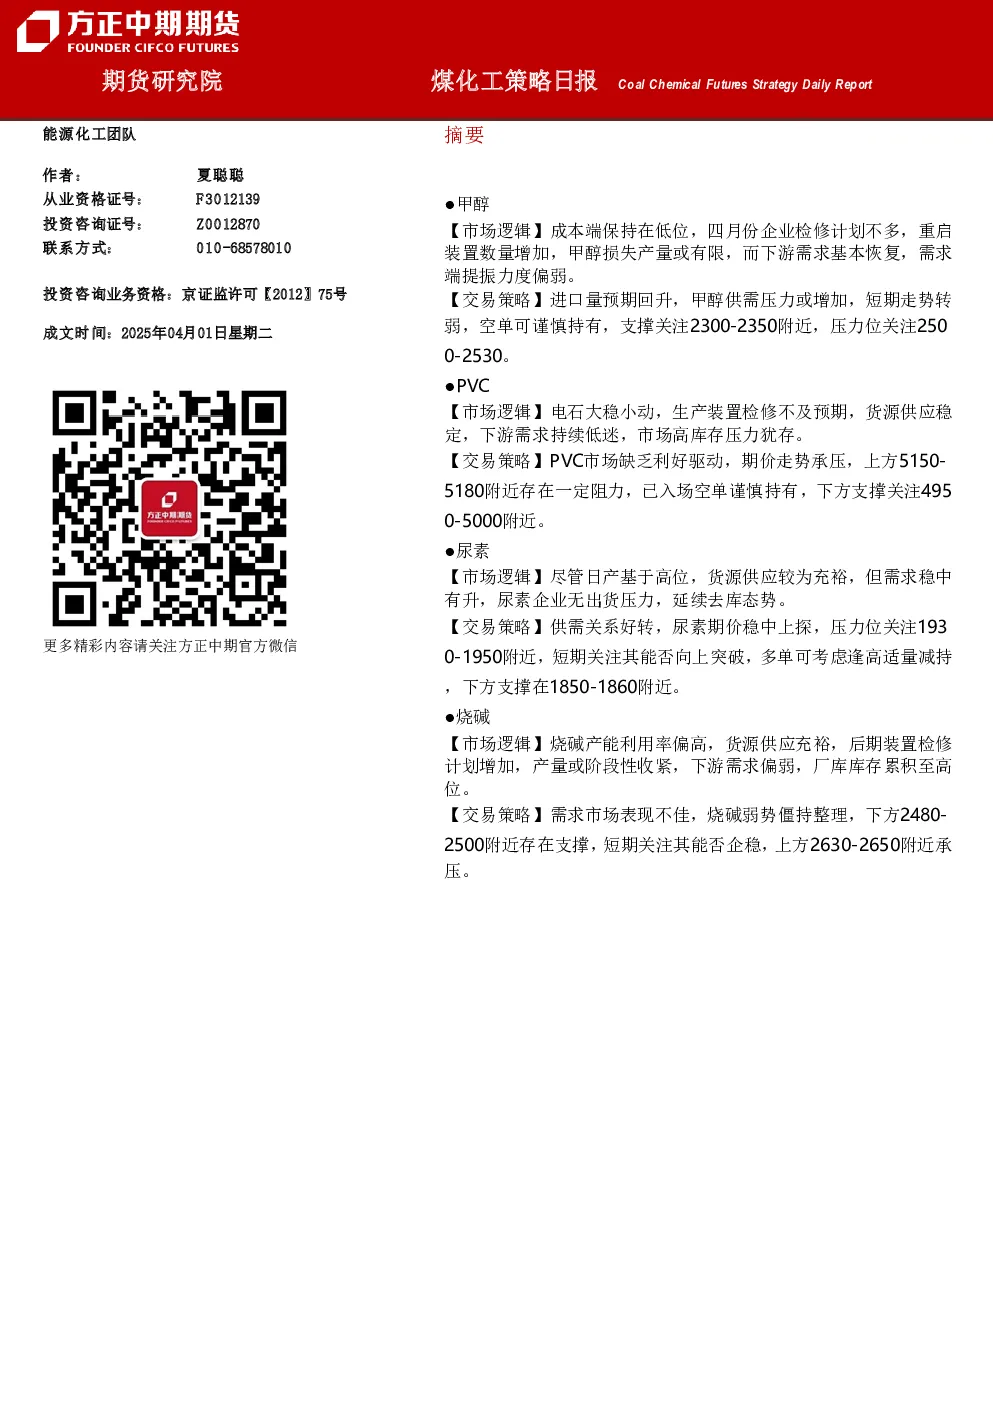
方正中期期货研究院煤化工策略日报(2025年4月1日)
摘要
- 甲醇:成本端低位,检修计划不多,重启装置增加,甲醇损失产量有限;下游需求恢复缓慢,供需压力增加。短期走势转弱,空单可谨慎持有,支撑位2300-2350,压力位2500-2530。
- PVC:电石供应稳定,下游需求低迷,高库存压力犹存。期价承压,上方阻力5150-5180,已入场空单谨慎持有,支撑位4950-5000。
- 尿素:货源供应充裕,需求稳中有升,尿素企业无出货压力,延续去库态势。期价稳中上探,压力位1930-1950,多单可考虑逢高减持,支撑位1850-1860。
- 烧碱:产能利用率偏高,后期装置检修增加,产量或阶段性收紧;下游需求偏弱,厂库库存累积至高位。弱势僵持整理,下方支撑2480-2500,短期关注企稳,上方承压2630-2650。
目录
- 品种策略观点
- 期货行情回顾
- 现货市场走势
- 期现基差变动
- 行业开工水平
- 库存数据跟踪
- 市场供需现状
第一部分 品种策略观点
| 品种 | 逻辑 | 观点 | 策略 | 支撑位 | 压力位 |
|------|------|------|------|--------|--------|
| 甲醇 | 检修不多,需求不济 | 破位下行 | 空单持有 | 2300-2350 | 2500-2530 |
| PVC | 库存累积 | 底部震荡 | 空单持有 | 4950-5000 | 5150-5180 |
| 烧碱 | 库存累积 | 尚未企稳 | 暂时观望 | 2480-2500 | 2630-2650 |
| 尿素 | 供需好转 | 高位震荡 | 多单减持 | 1850-1860 | 1930-1950 |
第二部分 期货行情回顾
| 品种 | 最高价 | 最低价 | 收盘价 | 成交量 | 持仓量 | 涨跌幅 |
|------|--------|--------|--------|--------|--------|--------|
| 甲醇 | 2495 | 2468 | 2486 | 584578 | 696009 | 0.28% |
| PVC | 5122 | 5073 | 5099 | 546295 | 850746 | 0.39% |
| 尿素 | 1931 | 1861 | 1929 | 361735 | 256710 | 3.04% |
| 烧碱 | 2533 | 2486 | 2515 | 345259 | 242069 | -2.20% |
第三部分 现货市场走势
- 甲醇:各地区报价松动,沿海市场偏弱整理,内地报价走低。西北主产区企业报价下调,库存小幅下滑至46.78万吨。上游煤炭市场稳定,产量增加,需求淡季,煤价难持续回升。
- PVC:大部分地区报价未有明显波动,华东、华北地区报价小幅上涨。上游电石市场维稳,下游刚需接货为主,厂区库存缩减至45.89万吨。下游制品厂开工不足五成,出口订单阶段性增加。
- 尿素:大部分地区报价不涨反跌,下游追涨不积极,刚需商谈为主。尿素企业库存持续回落,降至86.78万吨。后期新增停车企业有限,日产量保持在偏高水平。
- 烧碱:山东、河北、江苏、福建地区报价回路,低价货源略增加。烧碱产能利用率继续下滑,场预期不佳,厂库库存累积至48.90万吨。液氯市场企稳,报价继续走高。
第四部分 期现基差变动
- 甲醇:基差有所回落,做空基差套利可谨慎持有。
- PVC:基差窄幅波动,点价货源优势不明显。
- 尿素:基差处于对低位,波段做多基差套利。
- 烧碱:基差继续收敛,做空基差套利可谨慎持有。
第五部分 行业开工水平
- 纯碱:开工率82.38%,环比上升4.53%。
- 甲醇:开工率84.06%,环比下降1.21%。
- PVC:开工率79.81%,环比下降0.02%。
- 尿素:开工率86.23%,环比下降0.82%。
- 烧碱:开工率83.30%,环比下降1.20%。
第六部分 库存数据跟踪
- 甲醇:港口库存降至85.5万吨。
- PVC:社会库存降至44.43万吨。
- 尿素:企业库存降至86.78万吨。
- 烧碱:企业库存增加至48.90万吨。
第七部分 市场供需现状
- 甲醇:进口船货到港量减少,沿海地区库存继续回落。
- PVC:下游制品厂开工仍处于低位,终端订单欠佳。
- 尿素:部分地区夏季备肥启动,农业需求表现稳定。
- 烧碱:下游原料库库存偏高,入市接货不积极。
重要事项
- 本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证。
- 报告中的观点、结论和建议仅供参考,不构成所述期货合约的买卖出价和征价。
- 投资者据此作出的任何投资决策与本公司和作者无关。