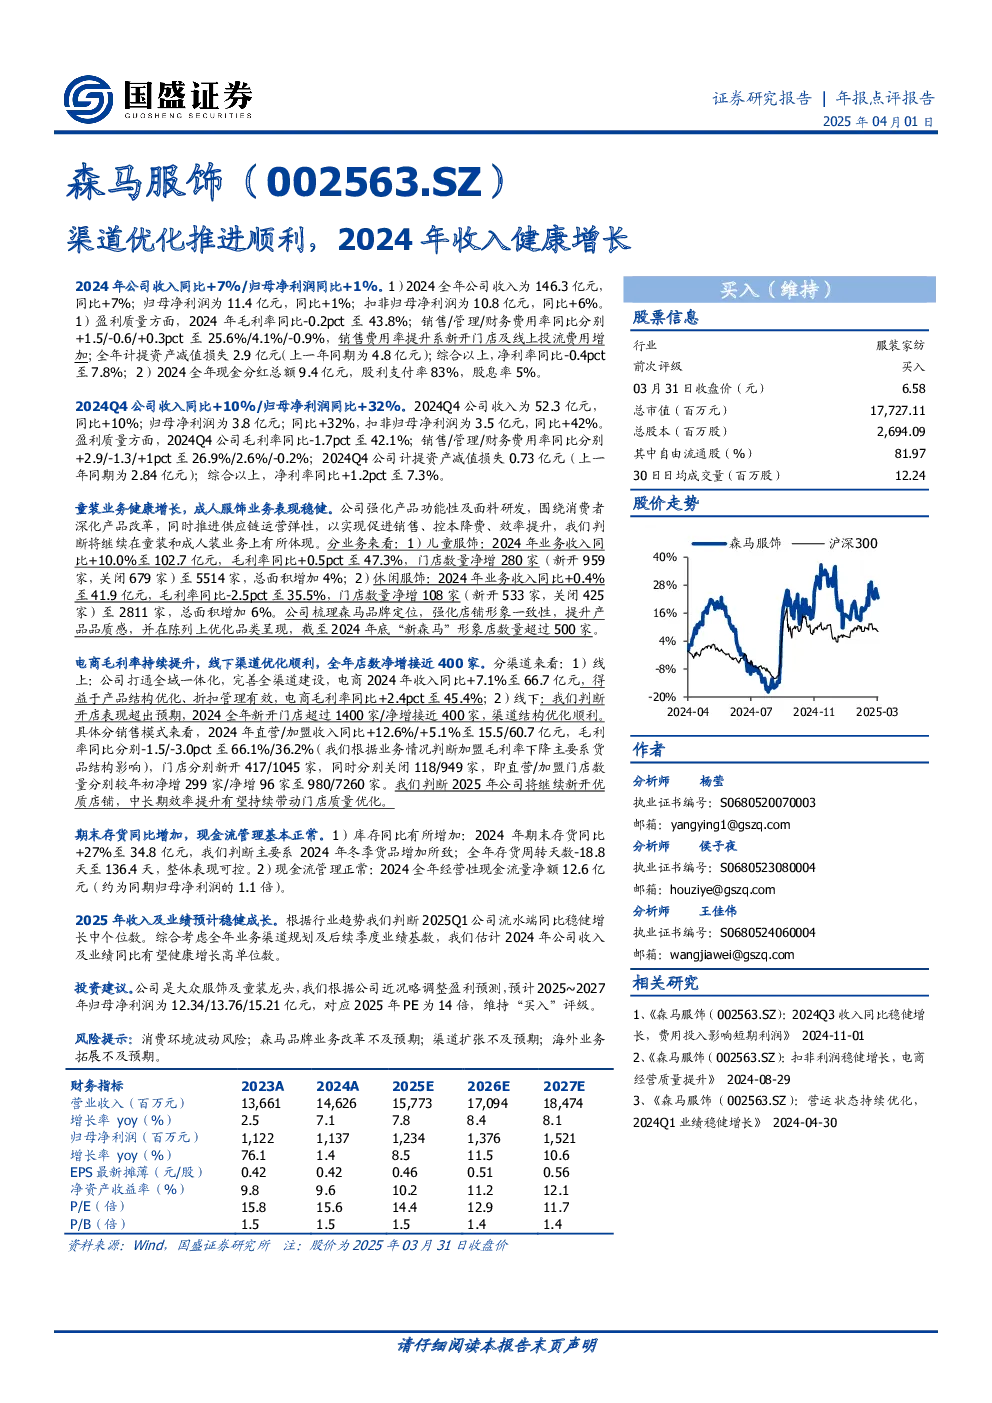
2024年公司收入同比+7%至146.3亿元,归母净利润同比+1%至11.4亿元,扣非归母净利润同比+6%至10.8亿元。盈利质量方面,毛利率同比-0.2pct至43.8%,销售费用率同比+1.5pct至25.6%(主要系新开门店及线上投流费用增加),管理费用率同比-0.6pct至4.1%,财务费用率同比+0.3pct至-0.9%,资产减值损失同比减少2.9亿元至2.9亿元,综合以上,净利率同比-0.4pct至7.8%。2024Q4公司收入同比+10%至52.3亿元,归母净利润同比+32%至3.8亿元,扣非归母净利润同比+42%至3.5亿元。盈利质量方面,毛利率同比-1.7pct至42.1%,销售费用率同比+2.9pct至26.9%,管理费用率同比-1.3pct至2.6%,财务费用率同比+1pct至-0.2%,资产减值损失同比减少1.11亿元至0.73亿元,综合以上,净利率同比+1.2pct至7.3%。
童装业务健康增长,成人服饰业务表现稳健。儿童服饰业务收入同比+10.0%至102.7亿元,毛利率同比+0.5pct至47.3%,门店数量净增280家至5514家,总面积增加4%。休闲服饰业务收入同比+0.4%至41.9亿元,毛利率同比-2.5pct至35.5%,门店数量净增108家至2811家,总面积增加6%。公司梳理森马品牌定位,强化店铺形象一致性,提升产品品质感,截至2024年底“新森马”形象店数量超过500家。
电商毛利率持续提升,线下渠道优化顺利,全年店数净增接近400家。线上业务收入同比+7.1%至66.7亿元,得益于产品结构优化、折扣管理有效,电商毛利率同比+2.4pct至45.4%。线下业务开店表现超出预期,全年新开门店超过1400家/净增接近400家,渠道结构优化顺利。具体分销售模式来看,直营/加盟收入同比分别+12.6%/+5.1%至15.5/60.7亿元,毛利率同比分别-1.5/-3.0pct至66.1%/36.2%(加盟毛利率下降主要系货品结构影响),门店分别新开417/1045家,同时分别关闭118/949家,即直营/加盟门店数量分别较年初净增299家/净增96家至980/7260家。
期末存货同比增加,现金流管理基本正常。2024年期末存货同比+27%至34.8亿元,主要系2024年冬季货品增加所致;全年存货周转天数-18.8天至136.4天,整体表现可控。2024全年经营性现金流量净额12.6亿元(约为同期归母净利润的1.1倍)。
2025年收入及业绩预计稳健成长。根据行业趋势判断2025Q1公司流水端同比稳健增长中个位数,综合考虑全年业务渠道规划及后续季度业绩基数,估计2024年公司收入及业绩同比有望健康增长高单位数。
投资建议:公司是大众服饰及童装龙头,预计2025~2027年归母净利润为12.34/13.76/15.21亿元,对应2025年PE为14倍,维持“买入”评级。
风险提示:消费环境波动风险;森马品牌业务改革不及预期;渠道扩张不及预期;海外业务拓展不及预期。