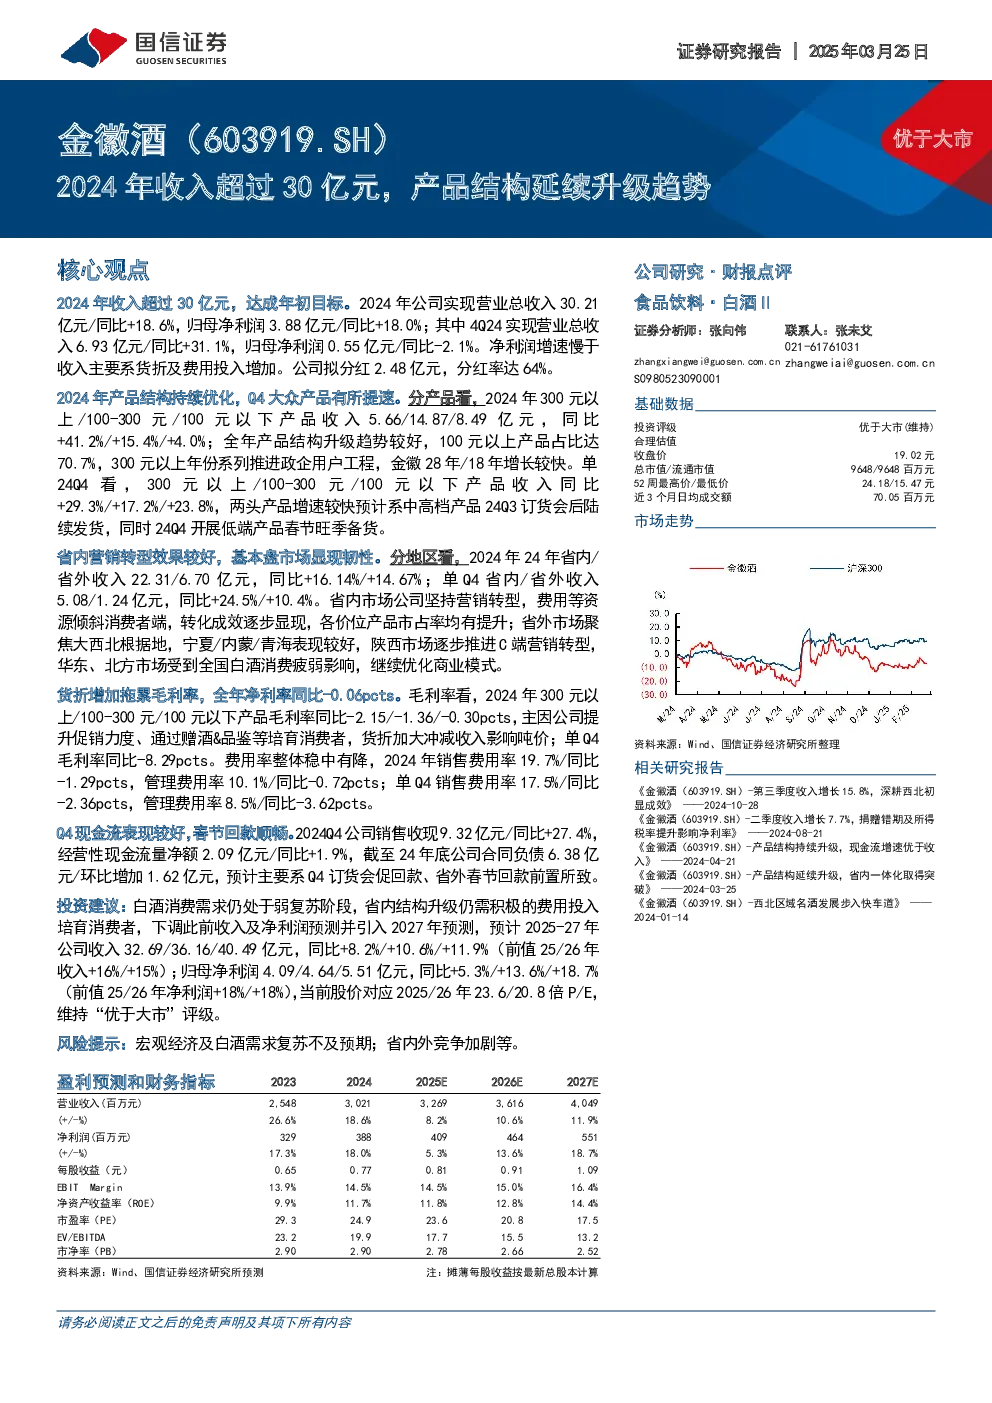
2024年收入超过30亿元,达成年初目标,实现营业总收入30.21亿元(同比+18.6%),归母净利润3.88亿元(同比+18.0%);其中4Q24实现营业总收入6.93亿元(同比+31.1%),归母净利润0.55亿元(同比-2.1%)。净利润增速慢于收入主要系货折及费用投入增加。公司拟分红2.48亿元,分红率达64%。
2024年产品结构持续优化,Q4大众产品有所提速。分产品看,全年300元以上/100-300元/100元以下产品收入分别为5.66/14.87/8.49亿元(同比+41.2%/+15.4%/+4.0%),100元以上产品占比达70.7%。300元以上年份系列推进政企用户工程,金徽28年/18年增长较快。Q4产品收入同比+29.3%/+17.2%/+23.8%,中高档产品及低端产品旺季备货拉动增长。
省内营销转型效果较好,基本盘市场显现韧性。分地区看,全年省内/省外收入22.31/6.70亿元(同比+16.14%/+14.67%);Q4省内/省外收入5.08/1.24亿元(同比+24.5%/+10.4%)。省内市场通过资源倾斜消费者端,各价位产品市占率提升;省外市场聚焦大西北,宁夏/内蒙/青海表现较好,陕西推进C端营销,华东、北方市场受全国消费疲弱影响。
货折增加拖累毛利率,全年净利率同比-0.06pcts。毛利率方面,300元以上/100-300元/100元以下产品同比-2.15/-1.36/-0.30pcts,主因促销力度提升及货折冲减收入影响吨价;Q4毛利率同比-8.29pcts。费用率整体稳中有降,全年销售/管理费用率分别为19.7%/10.1%(同比-1.29pcts/-0.72pcts),Q4销售/管理费用率分别为17.5%/8.5%(同比-2.36pcts/-3.62pcts)。
Q4现金流表现较好,春节回款顺畅。Q4销售收现9.32亿元(同比+27.4%),经营性现金流量净额2.09亿元(同比+1.9%)。截至年底合同负债6.38亿元(环比增加1.62亿元),主要系Q4订货会促回款及省外春节回款前置。
投资建议:白酒消费需求仍处于弱复苏阶段,省内结构升级需积极费用投入培育消费者。下调此前收入及净利润预测并引入2027年预测,预计2025-27年公司收入32.69/36.16/40.49亿元(同比+8.2%/+10.6%/+11.9%),归母净利润4.09/4.64/5.51亿元(同比+5.3%/+13.6%/+18.7%)。当前股价对应2025/26年23.6/20.8倍P/E,维持“优于大市”评级。
风险提示:宏观经济及白酒需求复苏不及预期;省内外竞争加剧等。