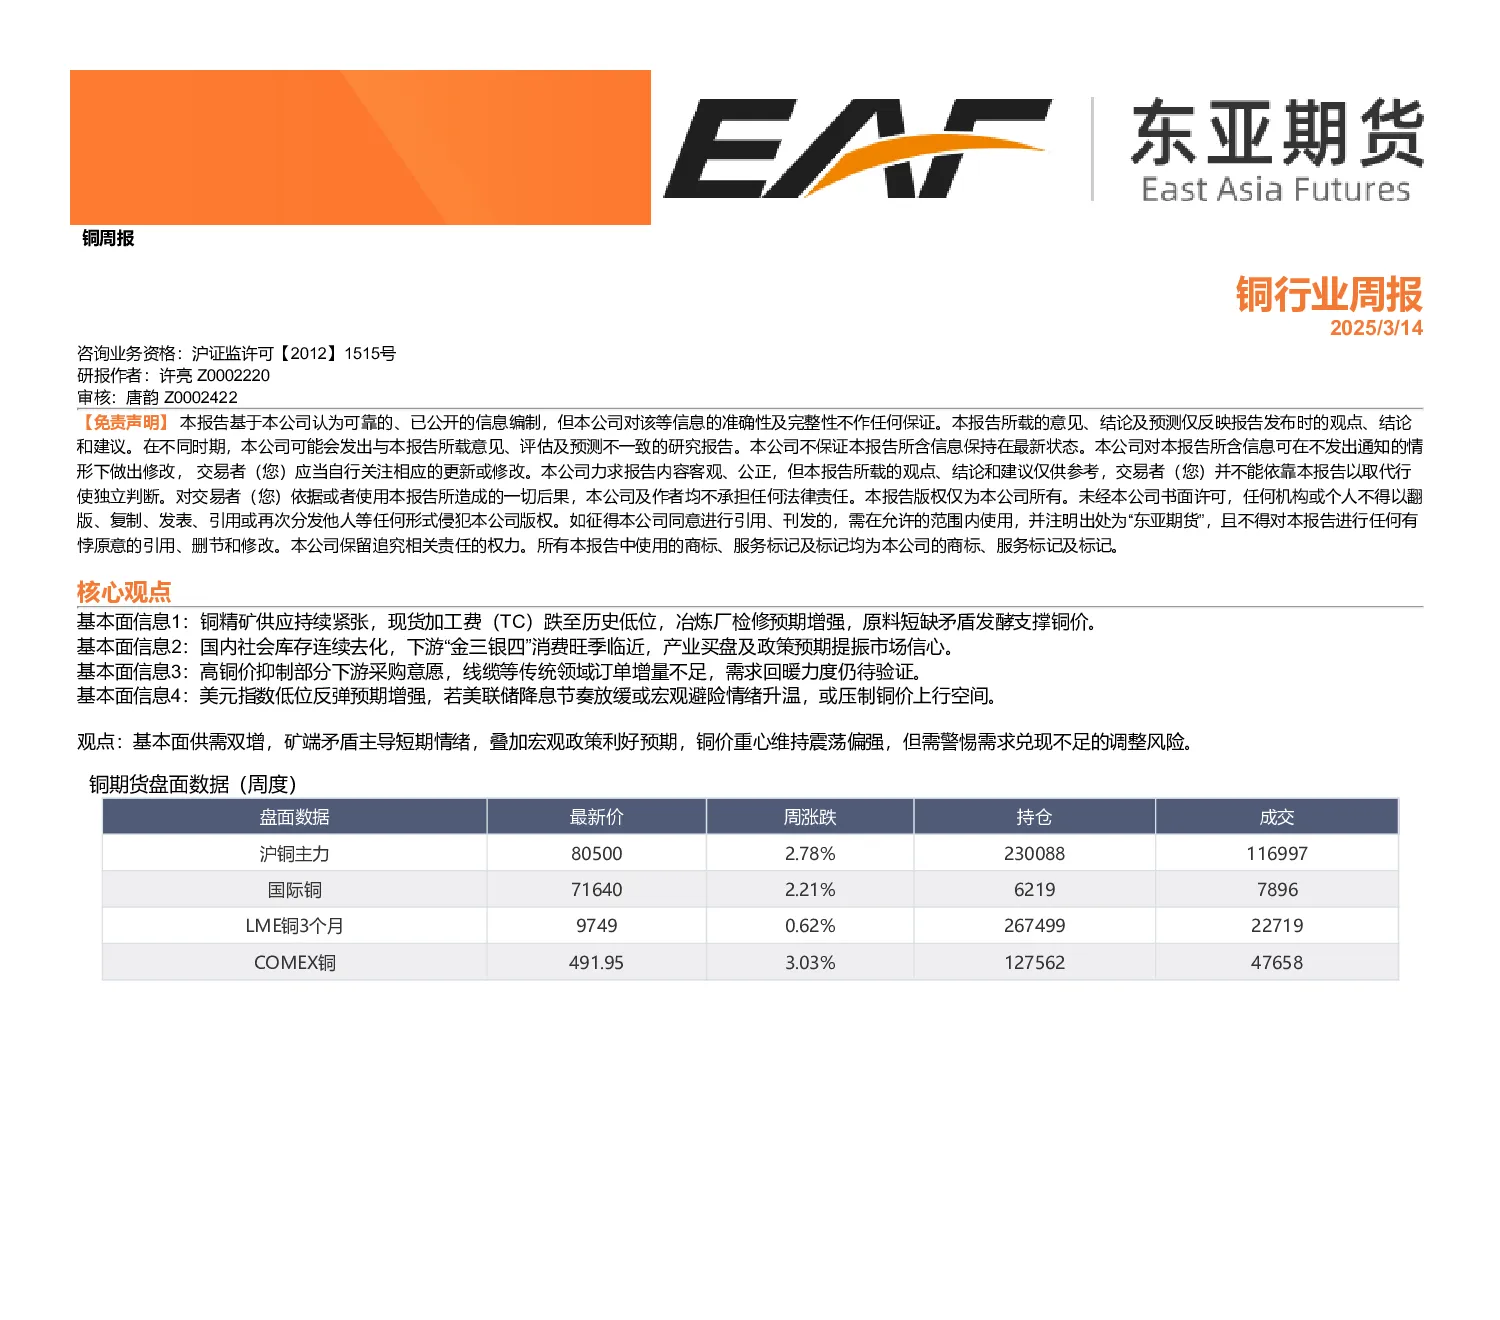
核心观点:
- 基本面信息:
- 供应紧张:铜精矿供应持续紧张,现货加工费(TC)跌至历史低位,冶炼厂检修预期增强,原料短缺矛盾发酵支撑铜价。
- 库存去化:国内社会库存连续去化,下游“金三银四”消费旺季临近,产业买盘及政策预期提振市场信心。
- 需求待验证:高铜价抑制部分下游采购意愿,线缆等传统领域订单增量不足,需求回暖力度仍待验证。
- 宏观压制:美元指数低位反弹预期增强,若美联储降息节奏放缓或宏观避险情绪升温,或压制铜价上行空间。
观点总结:
基本面供需双增,矿端矛盾主导短期情绪,叠加宏观政策利好预期,铜价重心维持震荡偏强,但需警惕需求兑现不足的调整风险。
盘面数据(周度):
- 沪铜主力:最新价8050元/吨,周涨2.78%,持仓230088手,成交116997手。
- 国际铜:最新价7164元/吨,周涨2.21%,持仓6219手,成交896L。
- LME铜3个月:最新价9749元/吨,周涨0.62%,持仓2675手,成交22719手。
- COMEX铜:最新价491.95美元/吨,周涨3.03%,持仓12756手,成交47658手。
铜现货数据(周度):
- 现货升贴水:上海有色#1铜升贴水2025元/吨,上海物贸升贴水-2535元/吨,广东南储升贴水1020元/吨,长江有色升贴水555元/吨。
- LME铜(现货/三个月)升贴水:-32.41美元/吨。
铜进阶数据(周度):
- LME铜(3个月/15个月)升贴水:142.25美元/吨,周涨75.62%。
- 铜进口盈亏:-1051.52元/吨,周跌6.68%。
- 铜精矿TC:-15.1美元/干吨,周涨0.67%。
- 铜铝比比值:3.81,周跌30.05%。
- 精废价差:1968.19元/吨,周跌17.56%。
- 当期铜锭进口利润:-5000元/吨。
铜库存(周度):
- 沪铜仓单:总计157649吨,周涨2.01%。
- 国际铜仓单:总计252276吨,周跌35.11%。
- 沪铜库存:267376吨,周跌0.36%。
- LME铜注册仓单:123050吨,周跌17.79%。
- LME铜注销仓单:114150吨,周涨46504.25%。
- LME铜库存:237200吨,周跌8.48%。
- COMEX铜注册仓单:65224吨,周涨6612.11%。
- COMEX铜未注册仓单:27573吨,周跌18.53%。
- COMEX铜库存:927973吨,周跌390.37%。
- 铜矿港口库存:47.3万吨,周跌4.25%。
- 社会库存:42.19万吨,周跌0.12%。
铜中游产量(月度):
- 精炼铜产量:124.24万吨,同比增长4.3%。
- 铜材产量:227.38万吨,同比增长8.9%。
- 铜中游产能利用率:
- 精铜杆:52.39%,环比增3.88%,同比增17.21%。
- 废铜杆:32.32%,环比增2.315%,同比增39.36%。
- 铜板带:57.84%,环比增1.51%,同比增12.62%。
- 铜棒:28.65%,环比增37.27%,同比降0.98%。
- 铜管:278.36%,环比降2.71%,同比降4.04%。
铜元素进口(月度):
- 铜精矿进口:252.17万吨,同比增长89.22%。
- 阳极铜进口:802065吨,同比增长689493%。
- 阴极铜进口:370430吨,同比增长193737%。
- 废铜进口:2174959吨,同比增长22476%。
- 铜材进口:560000吨,同比增长21.88%。