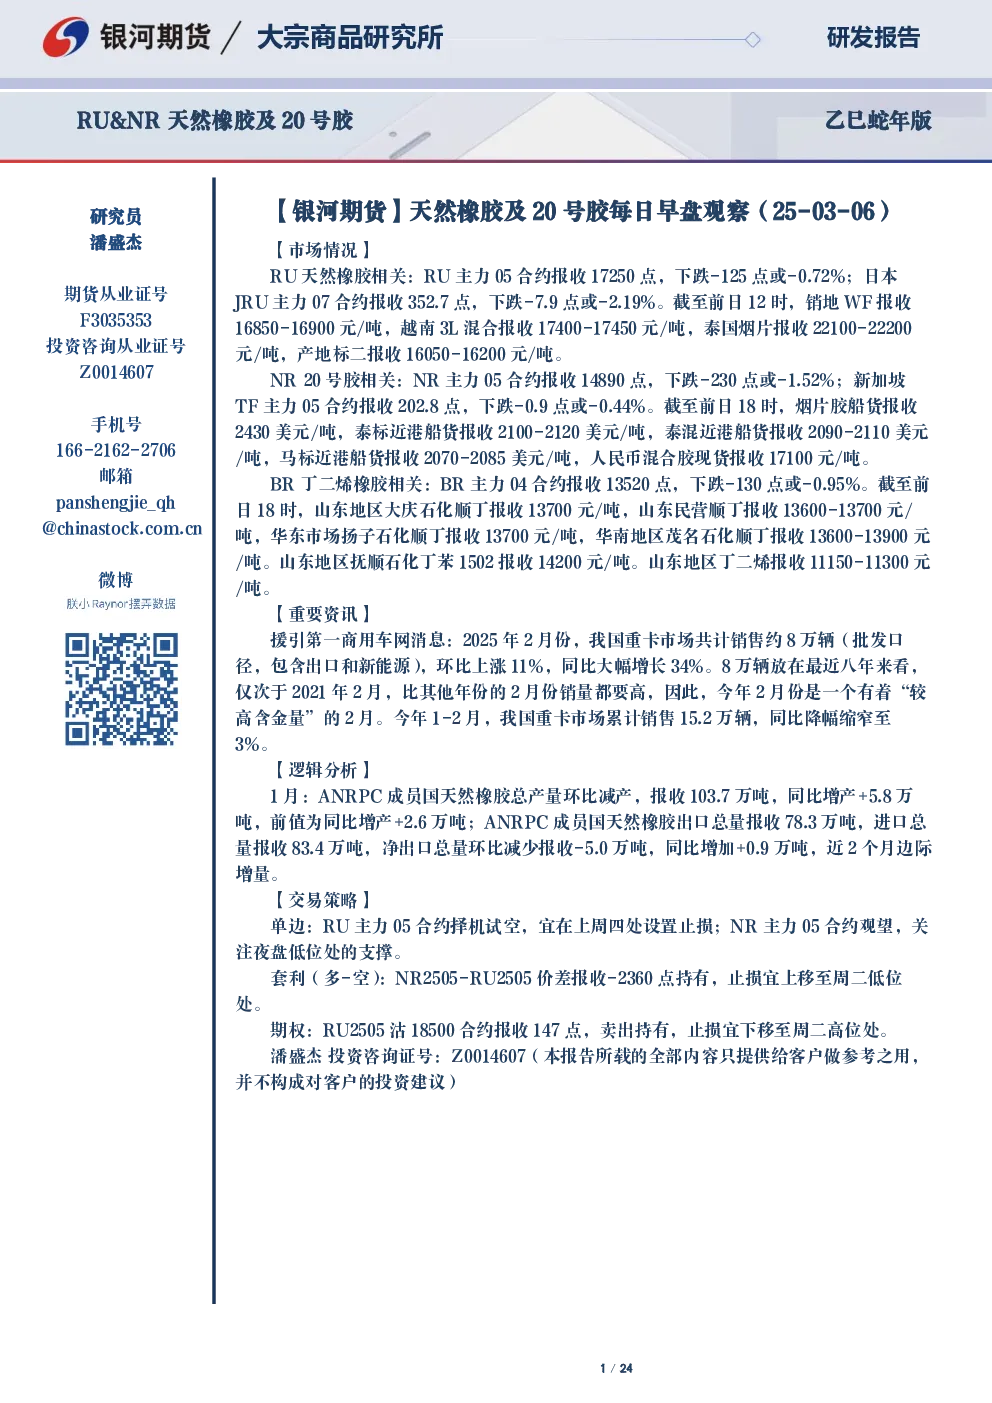
市场情况
- RU天然橡胶:主力05合约连续多日下跌,日本JRU主力07合约波动较大。销地WF、越南3L混合、泰国烟片、产地标二价格均有所下降。
- NR 20号胶:主力05合约下跌,新加坡TF主力05合约波动。烟片胶船货、泰标近港船货、泰混近港船货、马标近港船货、人民币混合胶现货价格均有所下降。
- BR丁二烯橡胶:主力04合约下跌,山东地区大庆石化顺丁、山东民营顺丁、华东市场扬子石化顺丁、华南地区茂名石化顺丁价格均有所下降。
重要资讯
- 重卡市场:2025年2月份,我国重卡市场销量环比上涨11%,同比大幅增长34%,1-2月累计销售15.2万辆,同比降幅缩窄至3%。
- 轮胎产业集群:新疆克拉玛依市独山子区积极开展轮胎产业集群招商引资行动。
- ANRPC 1月报告:1月全球天胶产量料降4.8%至126.1万吨,消费量料增2%至120.8万吨。2025年全球天胶产量料同比增加0.3%至1489.7万吨,消费量料同比增加1.8%至1562.5万吨。
- 轮胎产线库存:国内青岛保税区区内库存环比累库,区外库存环比累库。国内全钢轮胎产线成品库存环比去库,半钢轮胎产线成品库存环比累库。
- 越南出口:2025年1月,越南出口天然橡胶5.9万吨,同比降21%。1月出口到中国天然橡胶为8.9万吨,同比增48%。
- 欧盟乘用车市场:2025年1月欧盟乘用车市场销量下降2.6%。
- 韩泰轮胎:发行4600亿韩元公司债券,用于偿还债务和购买橡胶原材料,并计划扩建美国和匈牙利工厂。
- 中国物流与采购联合会:2024年全国社会物流总额同比增长5.8%,社会物流总费用与国内生产总值的比率为14.1%,比2023年下降0.3个百分点。
- 中国汽车工业协会数据:2025年1月,我国汽车行业平稳开局,乘用车产销同比双增,新能源汽车产销和汽车出口延续良好表现。
- 马来西亚橡胶:2024年橡胶总产量为386,512吨,较去年增加11.1%。12月马来西亚天然橡胶库存环比增1.4%,同比降12.3%。
- 欧洲替换胎市场:2024年第四季度销量同比增加11.3%至6070万条。
- ANRPC胶盟2014年12月报告:2024年12月全球天胶产量料增5.7%至158.8万吨,消费量料增48.3%至184.6万吨。2024年全球天胶产量料同比增加2.8%至1429.1万吨,消费量料同比增加1.8%至1544.8万吨。
- 国内轮胎产线:国内乘用车产量环比减产,商用车产量环比增产,乘用车&商用车产量比环、同比回落。
逻辑分析
- RU天然橡胶:ANRPC成员国天然橡胶总产量环比减产,出口总量环比减少。日本JRU烟片橡胶库存环比累库。国内公路货运量环比增量,利空混合-RU价差。ANRPC1月报告显示全球天胶市场呈下降趋势。国内青岛保税区天然橡胶库存环比累库。台湾省橡塑业劳动力指数环比下跌,利空RU单边。泰国烟标差环比回落,利多BR-RU价差。国内公路货运量环比增量,利空混合-RU价差。泰国橡胶机械进口金额环比减少,利空BR-RU价差。国内轮胎产线成品库存环比去库,利多RU单边。泰国没有录得有效降雨,利空RU单边、利空NR月差、利多BR-RU价差。日本JRU交割库存环比累库,利多BR-RU价差。国内保税区天然橡胶库存环比累库。国内乘用车&商用车产量比环、同比回落,利空RU单边。
- NR 20号胶:ANRPC成员国天然橡胶出口总量环比减少。国内青岛保税区天然橡胶库存环比累库。国内轮胎产线成品库存环比去库。
- BR丁二烯橡胶:泰国杯胶产值增加权重指数环比减产,利多BR-RU价差。国内轮胎产线成品库存环比去库。
交易策略
- 单边:RU主力05合约择机试空,NR主力05合约观望。
- 套利(多-空):NR2505-RU2505价差持有,止损宜上移。
- 期权:RU2505沽18500合约卖出持有,止损宜下移。