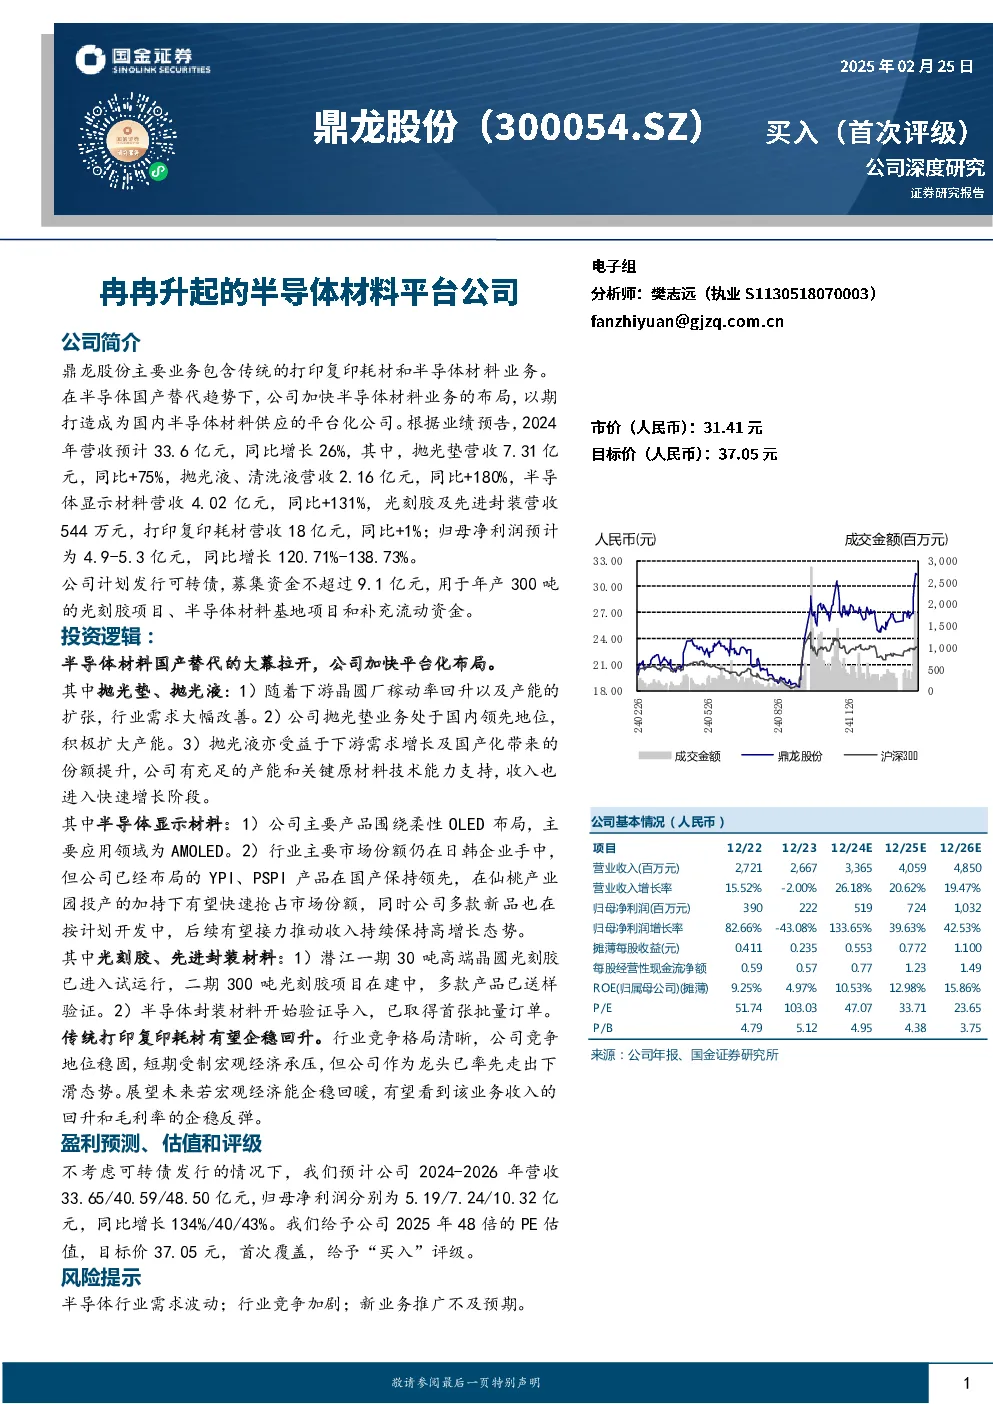
公司简介与业务版图
鼎龙股份主营业务涵盖传统打印复印耗材和半导体材料。公司积极布局半导体材料领域,计划打造国内半导体材料供应平台。2024年业绩预告显示,公司营收预计33.6亿元,同比增长26%,其中半导体业务营收15.6亿元,同比增长79%;打印复印耗材业务营收18亿元,同比增长1%。归母净利润预计4.9-5.3亿元,同比增长120.71%-138.73%。公司计划发行可转债募集资金不超过9.1亿元,用于光刻胶项目、半导体材料基地建设和补充流动资金。
投资逻辑
-
半导体材料国产替代加速,公司平台化布局成效显著
- CMP抛光材料(抛光垫、抛光液):下游晶圆厂稼动率回升带动需求增长,公司抛光垫业务处于国内领先地位,积极扩大产能;抛光液受益于国产化进程,公司拥有充足产能和技术能力,收入快速增长。
- 半导体显示材料:主要围绕柔性OLED布局,YPI、PSPI产品在国产市场保持领先,仙桃产业园投产助力快速抢占市场份额,多款新品按计划开发。
- 光刻胶、先进封装材料:潜江一期30吨高端光刻胶已试运行,二期300吨项目在建,多款产品送样验证;先进封装材料已取得首张批量订单。
-
传统打印复印耗材企稳回升
- 行业竞争格局清晰,公司竞争地位稳固,短期受宏观经济影响下滑,但龙头地位已率先企稳。未来若宏观经济回暖,业务收入和毛利率有望回升。
盈利预测与估值
- 预计2024-2026年公司营收分别为33.65/40.59/48.50亿元,同比增长26%/21%/19%;归母净利润分别为5.19/7.24/10.32亿元,同比增长134%/40%/43%。
- 给予公司2025年48倍PE估值,目标价37.05元,首次覆盖,给予“买入”评级。
风险提示
- 半导体行业需求波动
- 行业竞争加剧
- 新业务推广不及预期