-
现货市场与市场分析
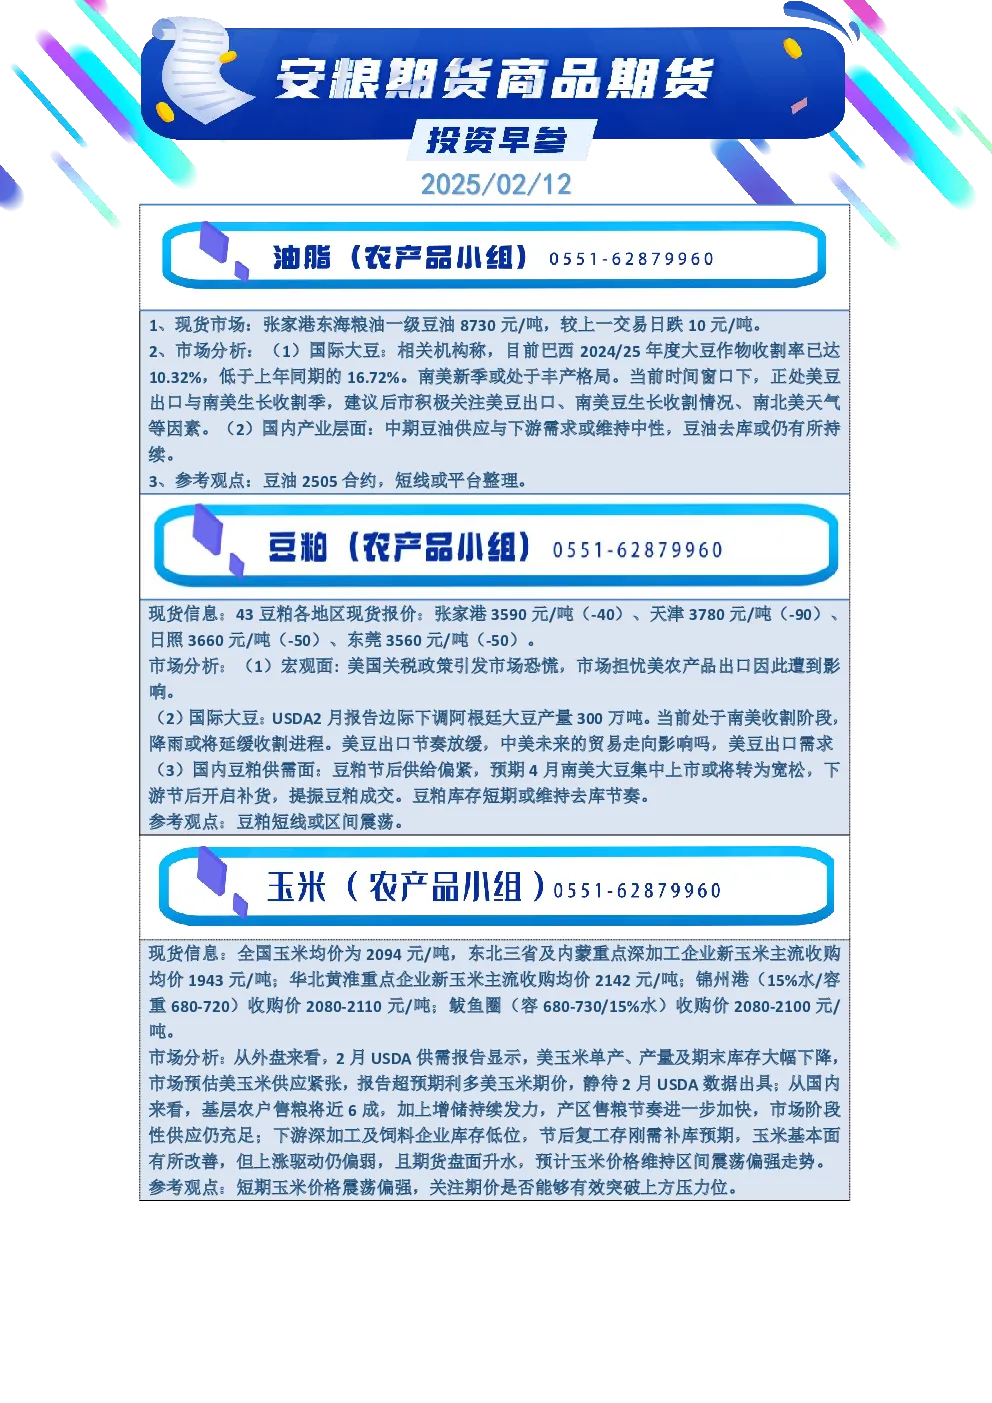
- 豆油:张家港一级豆油跌10元/吨至8730元/吨。国际大豆方面,巴西收割率低于去年同期,南美新季或丰产,需关注美豆出口、南美生长及天气;国内豆油供应与需求中性,去库或持续,2505合约短线平台整理。
- 豆粕:各地区报价跌40-90元/吨。美国关税政策引发市场担忧,USDA下调阿根廷大豆产量,南美收割或延迟,美豆出口放缓,国内豆粕短期去库,短线区间震荡。
- 玉米:全国均价2094元/吨,产区售粮加快,下游补库预期增强,但供应充足,期货升水,价格区间震荡偏强,关注期价突破压力位。
- 电解铜:上海价格涨40元至76800-77140元/吨。全球贸易战及美联储政策不确定性主导短期波动,国内政策利好市场情绪,但原料冲击未解决,价格或收敛压力线,关注二次回踩信号。
- 碳酸锂:99.5%价格跌150元至76750元/吨。供给端减产,矿端挺价,需求端新能源汽车销量增长,库存持续去库,2505合约区间震荡,激进者逢低做多。
- 螺纹钢:上海价格3380元/吨,唐山开工率77.98%,库存485.37万吨。基本面好转,远强近弱,政策支撑需求,短期震荡运行,企稳逢低偏多。
- 焦煤焦炭:蒙5精煤1310元/吨,准一级冶金焦1530元/吨。供应偏宽松,钢厂减产预期存,库存小幅累库,双焦偏弱震荡。
- 铁矿石:普氏指数107.7,青岛PB粉矿812元/吨。供强需弱,钢厂利润收缩,稳增长政策或提振信心,价格弱势,2505合约震荡偏弱。
- 原油:WTI主力72美元/桶,OPEC+维持产量,需求下滑,关注市场博弈及“软着陆”交易逻辑。
- 橡胶:国产全乳胶17150元/吨。东南亚供应缓解,国内停割预期及备货需求支撑,关注开工去库及库存变化,橡胶震荡为主。
- PVC:华东主流价4970元/吨。供应端开工率提升,需求端刚需为主,库存高企,供需矛盾突出,期价震荡运行。
- 塑料:华南主流价8410元/吨。上游压力存,下游开工有限,库存消化慢,短期偏弱整理。
- 纯碱:全国主流价1467.25元/吨。供应稳定,库存增加,需求观望,短期承压,震荡偏弱,关注库存及检修动态。
-
研究结论
- 油脂油料:豆油、豆粕短期震荡,关注美豆及南美大豆供需;玉米价格区间震荡偏强。
- 黑色系:焦煤焦炭、铁矿石偏弱,关注钢厂利润及政策;螺纹钢震荡企稳。
- 有色金属:铜价收敛压力线,关注二次回踩;橡胶震荡为主。
- 化工品:PVC、塑料短期震荡偏弱;纯碱承压,震荡偏弱。
- 宏观影响:贸易战、美联储政策、稳增长措施对商品价格短期扰动明显,长期需关注供需及政策变化。