猜你想问
这份研报的核心内容是什么?
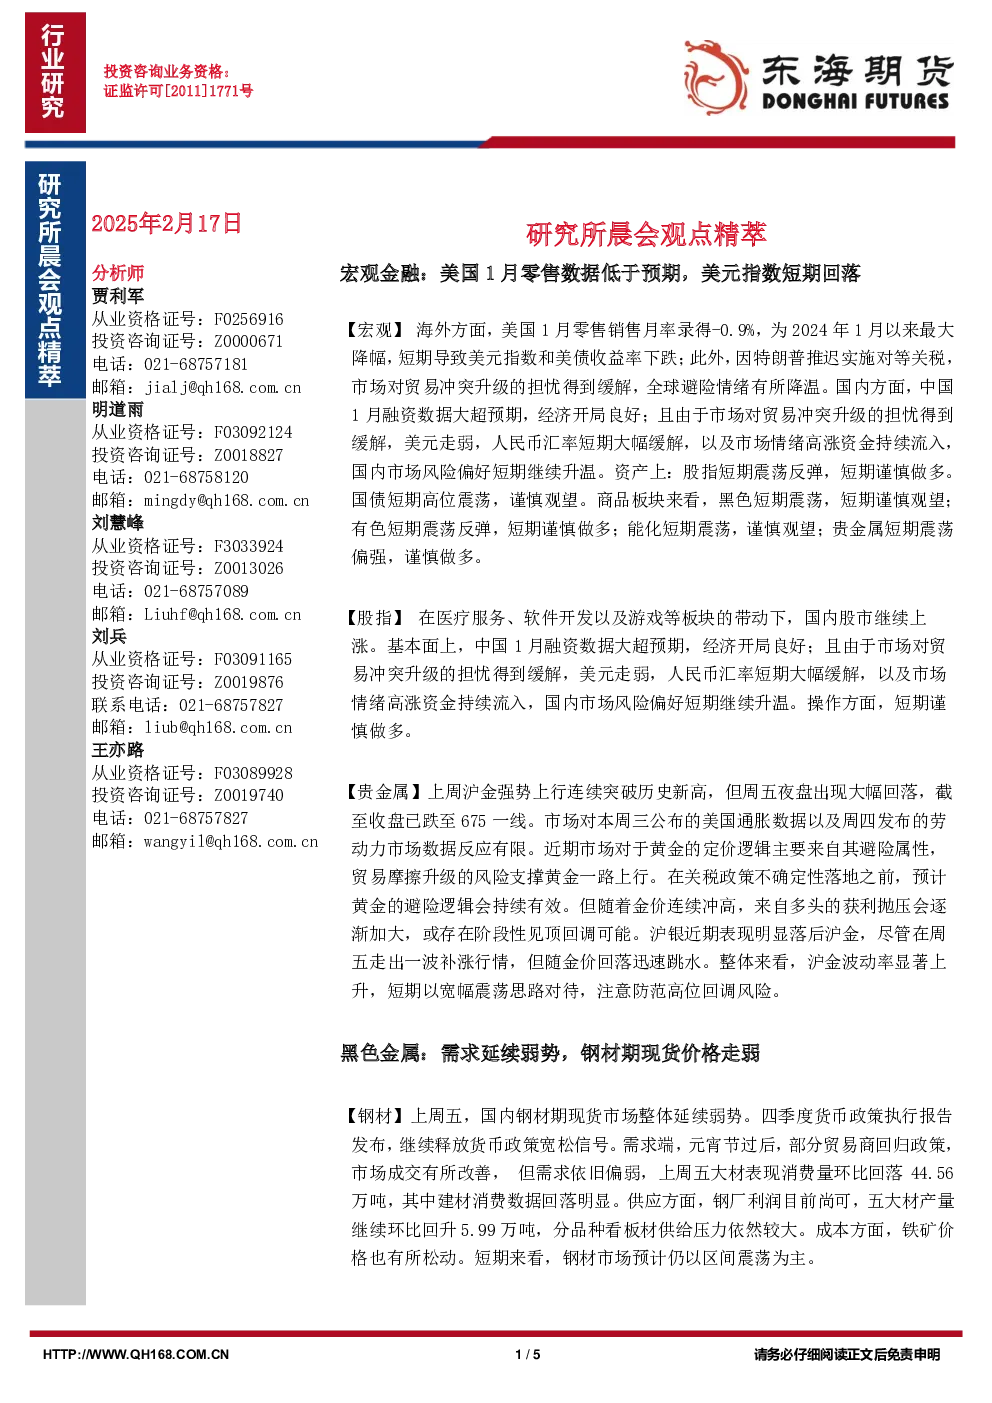
这份研报涵盖了宏观金融、股指、贵金属、黑色金属、有色金属、能源化工和农产品等多个行业的最新市场观点和分析。报告重点分析了美国1月零售数据、贸易冲突担忧缓解、中国1月融资数据等宏观事件对市场的影响,并对各行业的供需关系、价格走势进行了详细解读。此外,报告还提供了股指、国债、商品、农产品等资产板块的短期市场观点和资产配置建议。
报告对主要行业的发展趋势有何分析?
报告对各行业的发展趋势进行了深入分析。在宏观金融方面,报告关注了美国零售数据、贸易冲突、中国融资数据等因素对市场情绪和资产价格的影响。股指方面,报告分析了医疗服务、软件开发等板块的带动作用以及市场情绪对股市的影响。贵金属方面,报告重点分析了沪金和沪银的走势,并指出金价连续冲高可能存在的回调风险。黑色金属方面,报告指出钢材市场延续弱势,铁矿石基本面矛盾不大。有色金属方面,报告分析了铜、锡、碳酸锂等品种的供需关系和价格走势。能源化工方面,报告分析了原油、沥青、PTA、乙二醇等品种的市场表现和价格驱动因素。农产品方面,报告分析了美豆、豆粕、油脂、玉米、生猪等品种的供需状况和价格走势。
报告重点分析了哪些方向?
报告重点分析了多个行业的市场观点和资产配置建议。在宏观金融方面,报告重点分析了美国1月零售数据、贸易冲突担忧缓解、中国1月融资数据等因素对市场情绪和资产价格的影响。股指方面,报告重点分析了医疗服务、软件开发等板块的带动作用以及市场情绪对股市的影响。贵金属方面,报告重点分析了沪金和沪银的走势,并指出金价连续冲高可能存在的回调风险。黑色金属方面,报告重点分析了钢材和铁矿石的供需关系和价格走势。有色金属方面,报告重点分析了铜、锡、碳酸锂等品种的供需关系和价格走势。能源化工方面,报告重点分析了原油、沥青、PTA、乙二醇等品种的市场表现和价格驱动因素。农产品方面,报告重点分析了美豆、豆粕、油脂、玉米、生猪等品种的供需状况和价格走势。
当前市场现状如何判断?
当前市场现状呈现出多行业分化、宏观事件影响显著的态势。宏观金融方面,美国1月零售数据不及预期,美元指数和美债收益率下跌,贸易冲突担忧缓解,市场情绪高涨,资金持续流入,国内市场风险偏好短期继续升温。股指方面,医疗服务、软件开发等板块带动国内股市继续上涨,市场情绪高涨,资金持续流入。贵金属方面,沪金强势上行连续突破历史新高,但周五夜盘出现大幅回落,市场对黄金的定价逻辑主要来自其避险属性。黑色金属方面,国内钢材期现货市场整体延续弱势,需求端元宵节过后市场成交有所改善,但需求依旧偏弱,供应方面钢厂利润尚可,五大材产量继续环比回升。有色金属方面,铜价重心预计短期内维持震荡,中长期仍然以上行为主。锡价警惕期价大幅回落。碳酸锂价格重心预计震荡偏弱运行。能源化工方面,原油市场不确定性仍然较高,短期制裁威胁以及关税影响仍然难以证伪,市场将仍然以2月价格区间进行震荡。沥青价格继续上行驱动多集中在原油端。PTA价格短期将保持偏强震荡。乙二醇短期区间偏强震荡。短纤价格预计保持稳定。甲醇价格预计震荡修复。PP价格预计震荡修复。LLDPE价格短期内震荡偏强。农产品方面,美豆出现偏弱回调迹象。豆粕期货价格偏强预期不变。油脂板块或稳定偏强。玉米港口库存压力依然偏大。生猪期货预期悲观且受产业卖压持续不减。
研报提示了哪些风险?
研报提示了多个行业和资产板块的风险点。宏观金融方面,美国经济数据、贸易政策、地缘政治等因素仍可能对市场情绪和资产价格产生重大影响。股指方面,市场情绪波动可能导致短期股价大幅波动。贵金属方面,金价连续冲高可能存在阶段性见顶回调的风险。黑色金属方面,钢材市场需求恢复缓慢可能导致价格继续下行。有色金属方面,铜价短期震荡,锡价警惕期价大幅回落,碳酸锂价格重心预计震荡偏弱运行。能源化工方面,原油市场不确定性较高,沥青价格上行驱动多集中在原油端,PTA价格短期将保持偏强震荡,乙二醇短期区间偏强震荡,短纤价格预计保持稳定,甲醇价格预计震荡修复,PP价格预计震荡修复,LLDPE价格短期内震荡偏强。农产品方面,美豆出口可能因关税新政出现系统风险,豆粕期货价格偏强预期不变,油脂板块或稳定偏强,玉米港口库存压力依然偏大,生猪期货预期悲观且受产业卖压持续不减。各行业和资产板块均存在一定的市场风险和政策风险,投资者需密切关注市场动态和政策变化。