方正中期煤化工策略日报(2025年02月13日)
摘要
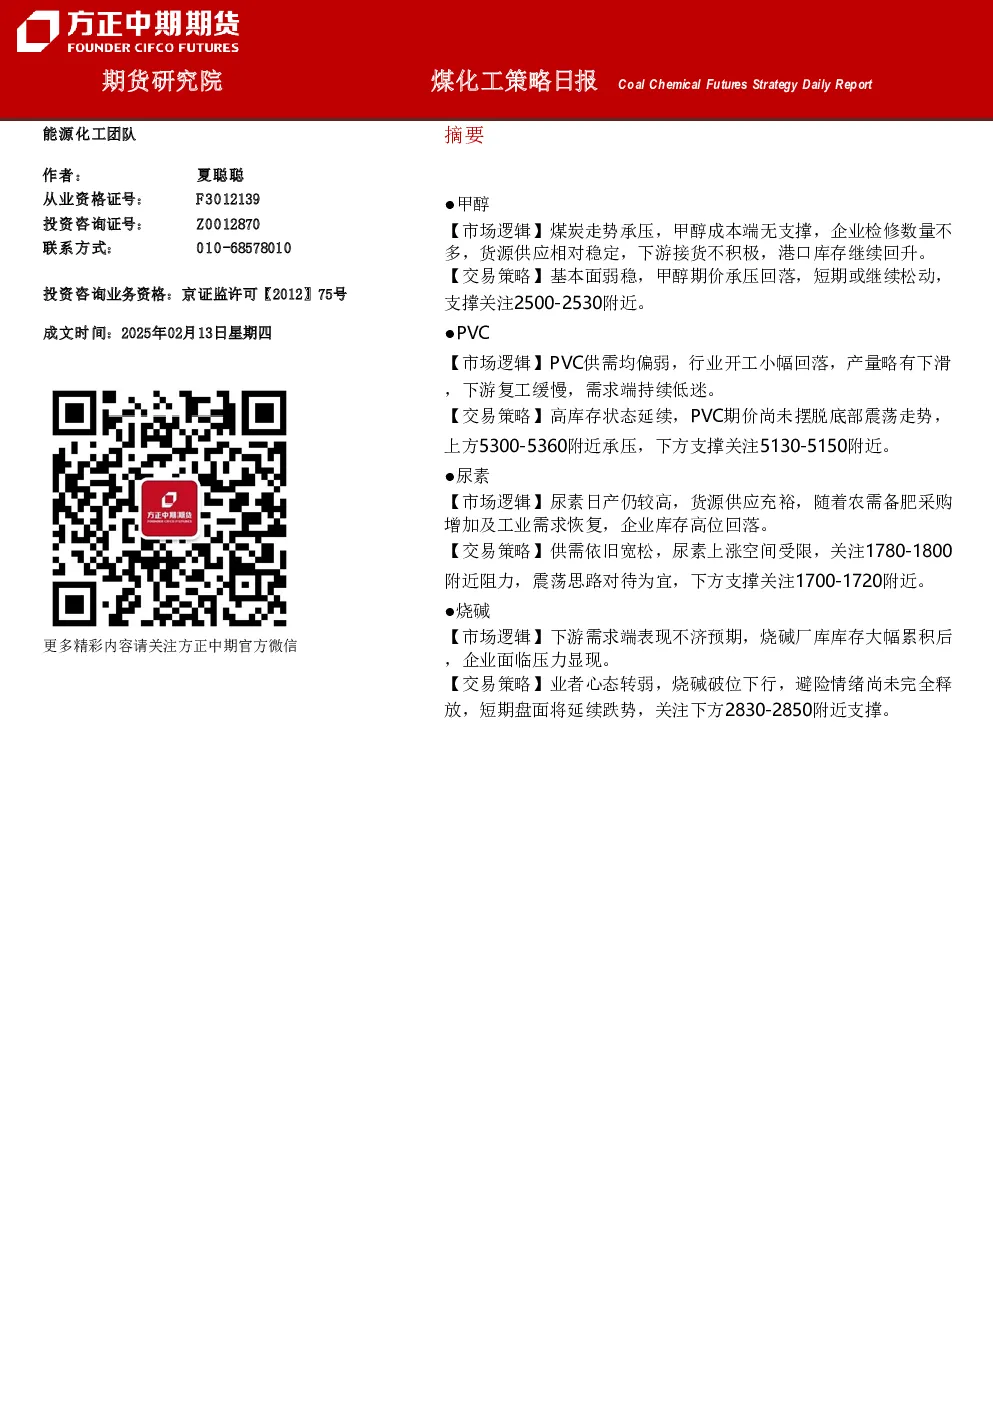
- 甲醇:成本端无支撑,供应相对稳定,下游接货不积极,港口库存回升。期价承压回落,短期或继续松动,支撑关注2500-2530元/吨。
- PVC:供需均偏弱,开工小幅回落,需求低迷。期价底部震荡,上方承压5300-5360元/吨,下方支撑5130-5150元/吨。
- 尿素:供需宽松,库存高位回落。上涨空间受限,关注1780-1800元/吨阻力,下方支撑1700-1720元/吨。
- 烧碱:下游需求预期不佳,库存大幅累积。期价破位下行,短期延续跌势,关注2830-2850元/吨支撑。
目录
- 品种策略观点
- 期货行情回顾
- 现货市场走势
- 期现基差变动
- 行业开工水平
- 库存数据跟踪
- 市场供需现状
第一部分 品种策略观点
| 品种 | 逻辑 | 观点 | 策略 | 支撑位 | 压力位 |
|------|------|------|------|--------|--------|
| 甲醇 | 缺乏驱动 | 承压回落 | 空单持有 | 2500-2530 | 2600-2615 |
| PVC | 需求偏弱 | 震荡筑底 | 偏空思路 | 5130-5150 | 5300-5360 |
| 烧碱 | 预期不佳 | 弱势调整 | 轻仓试空 | 2830-2850 | 3000-3030 |
| 尿素 | 供需宽松 | 区间运行 | 高抛低吸 | 1700-1720 | 1780-1800 |
第二部分 期货行情回顾
- 甲醇:最高价2581元/吨,最低价2540元/吨,收盘价2542元/吨,成交量525952手,持仓量755041手,涨跌幅-1.43%。
- PVC:最高价5285元/吨,最低价5183元/吨,收盘价5190元/吨,成交量922860手,持仓量977816手,涨跌幅-1.57%。
- 尿素:最高价1773元/吨,最低价1750元/吨,收盘价1763元/吨,成交量162966手,持仓量248634手,涨跌幅-0.11%。
- 烧碱:最高价3040元/吨,最低价2888元/吨,收盘价2897元/吨,成交量1271657手,持仓量250251手,涨跌幅-2.56%。
第三部分 现货市场走势
- 甲醇:沿海与内地市场均偏弱,参与者心态谨慎,成交一般。西北主产区库存累积至59.41万吨,煤炭供应增加,下游需求有限。
- PVC:各地区报价涨跌不一,华东地区小幅上涨,成交不温不火。西北主产区库存回升至48.69万吨,下游制品厂开工低位,需求恢复缓慢。
- 尿素:大部分地区报价稳中小涨,低价货源减少。企业收单情况好转,库存高位回落至166.94万吨,下游复合肥企业开工低位回升。
- 烧碱:山东地区低浓度碱暂稳,高浓度碱上调。液氯市场持平,下游需求不佳,库存增加至47.31万吨,氧化铝价格回落对烧碱存在打压。
第四部分 期现基差变动
- 甲醇:基差93元/吨,扩大10元/吨。
- PVC:基差-202元/吨,扩大83元/吨。
- 尿素:基差-133元/吨,扩大12元/吨。
- 烧碱:基差22元/吨,扩大5元/吨。
第五部分 行业开工水平
- 纯碱:开工率88.04%,环比上升0.96%。
- 甲醇:开工率90.92%,环比下降0.22%。
- PVC:开工率82.14%,环比上升0.11%。
- 尿素:开工率87.19%,环比下降0.62%。
- 烧碱:开工率85.20%,环比下降0.30%。
第六部分 库存数据跟踪
- 甲醇:库存96.95万吨,环比增加1.44万吨。
- PVC:库存47.50万吨,环比增加6.80万吨。
- 尿素:库存166.94万吨,环比减少7.65万吨。
- 烧碱:库存45.05万吨,环比增加20.89万吨。
第七部分 市场供需现状
- 甲醇:进口船货集中到港,沿海库存达106.8万吨,下游刚需接货不积极。
- PVC:原料电石市场弱势松动,下游制品厂开工低位,社会库存增至46.53万吨。
- 尿素:下游复合肥企业开工低位回升,出口政策未放松,外需疲弱。
- 烧碱:氯碱企业逐步复工,下游氧化铝产量增加但价格回落,对烧碱存在打压。