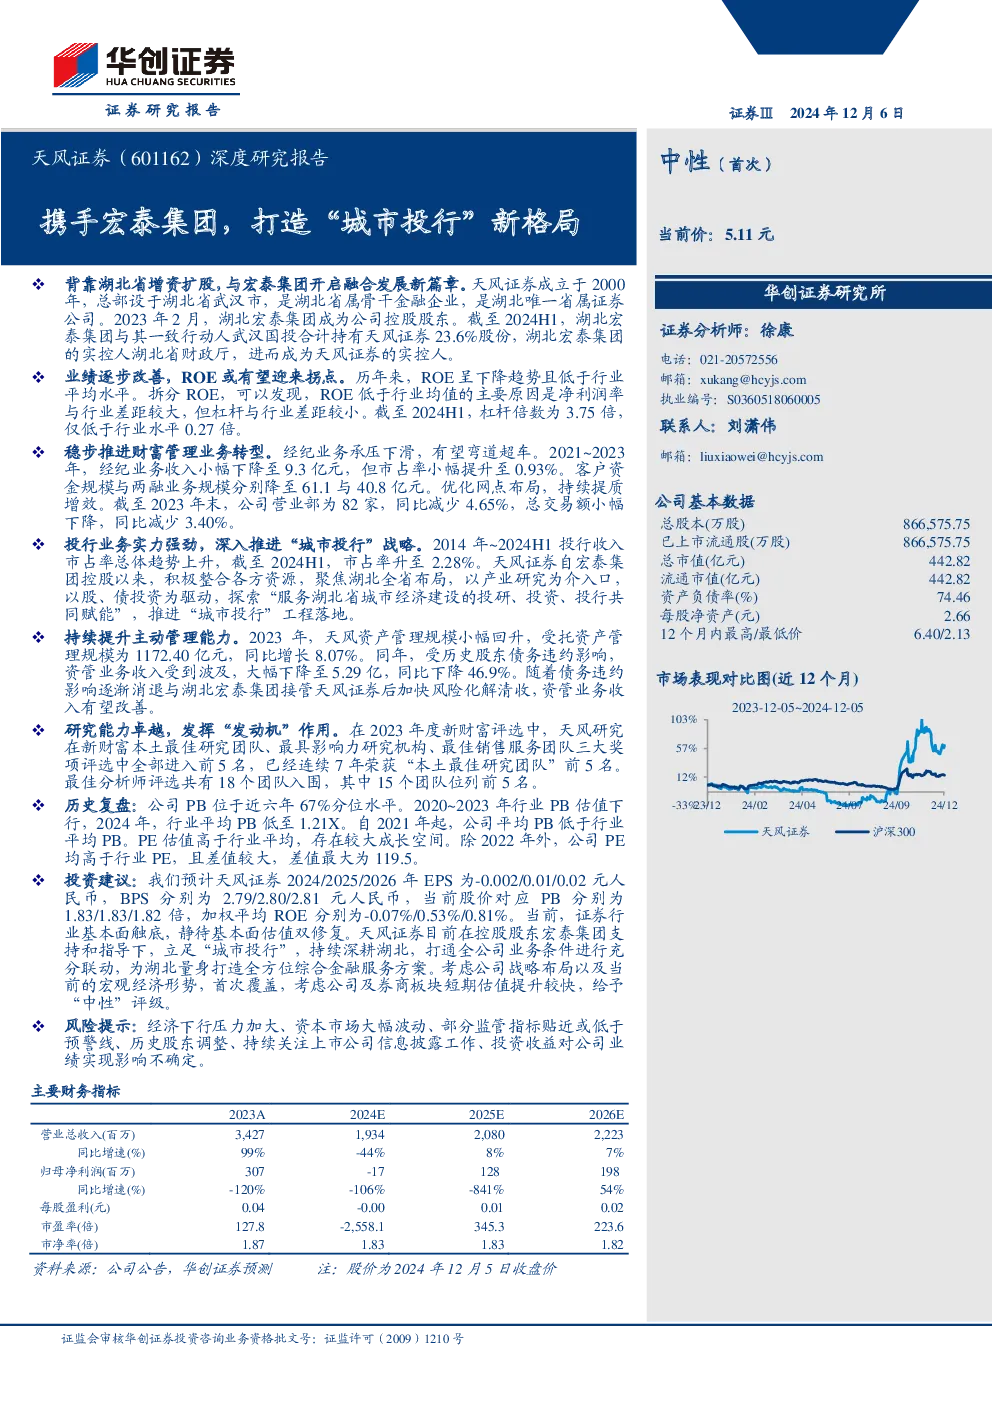
天风证券深度研究报告
一、背景与概况
- 成立与发展:天风证券成立于2000年,总部位于湖北省武汉市,是湖北省唯一的省属证券公司。2023年2月,湖北宏泰集团成为公司控股股东。
- 股权结构:截至2024H1,湖北宏泰集团及其一致行动人武汉国投合计持有天风证券23.6%股份,实际控制人为湖北省财政厅。
二、业绩与ROE
- 业绩改善:2024H1,天风证券实现归母净利润307百万元,ROE为2.5%。
- ROE拐点:尽管ROE仍处于低位,但有望迎来拐点。主要原因是净利润率与行业差距较大,而杠杆率与行业差距较小。
三、业务分析
- 经纪业务:2021-2023年,经纪业务收入小幅下降至9.3亿元,市占率略有提升至0.93%。客户资金规模与两融业务规模分别降至61.1与40.8亿元。截至2023年末,营业部数量为82家,同比减少4.65%。
- 投行业务:2014-2024H1,投行业务收入市占率总体上升,截至2024H1达到2.28%。公司积极推进“城市投行”战略。
- 资管业务:2023年,天风资产管理规模回升至1172.40亿元,同比增长8.07%,但受历史股东债务违约影响,收入大幅下降至5.29亿元。随着风险化解,未来有望改善。
- 研究业务:在2023年度新财富评选中,天风研究在多个奖项评选中名列前茅,显示其研究能力卓越。
- 自营业务:预计2024-2026年自营业务收入分别为16.82亿元、18.45亿元和20.18亿元,通过强化风险管理提升配置效率。
四、财务状况
- 资产负债率:2023年底,天风证券的资产负债率为74.46%。
- 每股净资产:2023年底,每股净资产为2.66元。
- 估值:2024年12月5日,天风证券股价为5.11元,PB为1.83倍,PE为127.8倍。
五、投资建议
- 盈利预测:预计2024/2025/2026年EPS分别为-0.002/0.01/0.02元人民币,BPS分别为2.79/2.80/2.81元人民币,PB分别为1.83/1.83/1.82倍,加权平均ROE分别为-0.07%/0.53%/0.81%。
- 评级:首次覆盖,给予“中性”评级。
六、风险提示
- 经济下行压力、资本市场波动、监管指标风险、历史股东调整等风险需关注。
关键数据总结
- 2024H1归母净利润:307百万元
- 2024H1ROE:2.5%
- 2024H1杠杆倍数:3.75倍
- 2023年经纪业务收入:9.3亿元
- 2024H1投行业务市占率:2.28%
- 2023年资产管理规模:1172.40亿元
- 2023年PB:1.87倍
- 2024年12月5日股价:5.11元
- 2024年12月5日PB:1.83倍