美债周报(20241202-20241208)总结
核心观点与市场表现
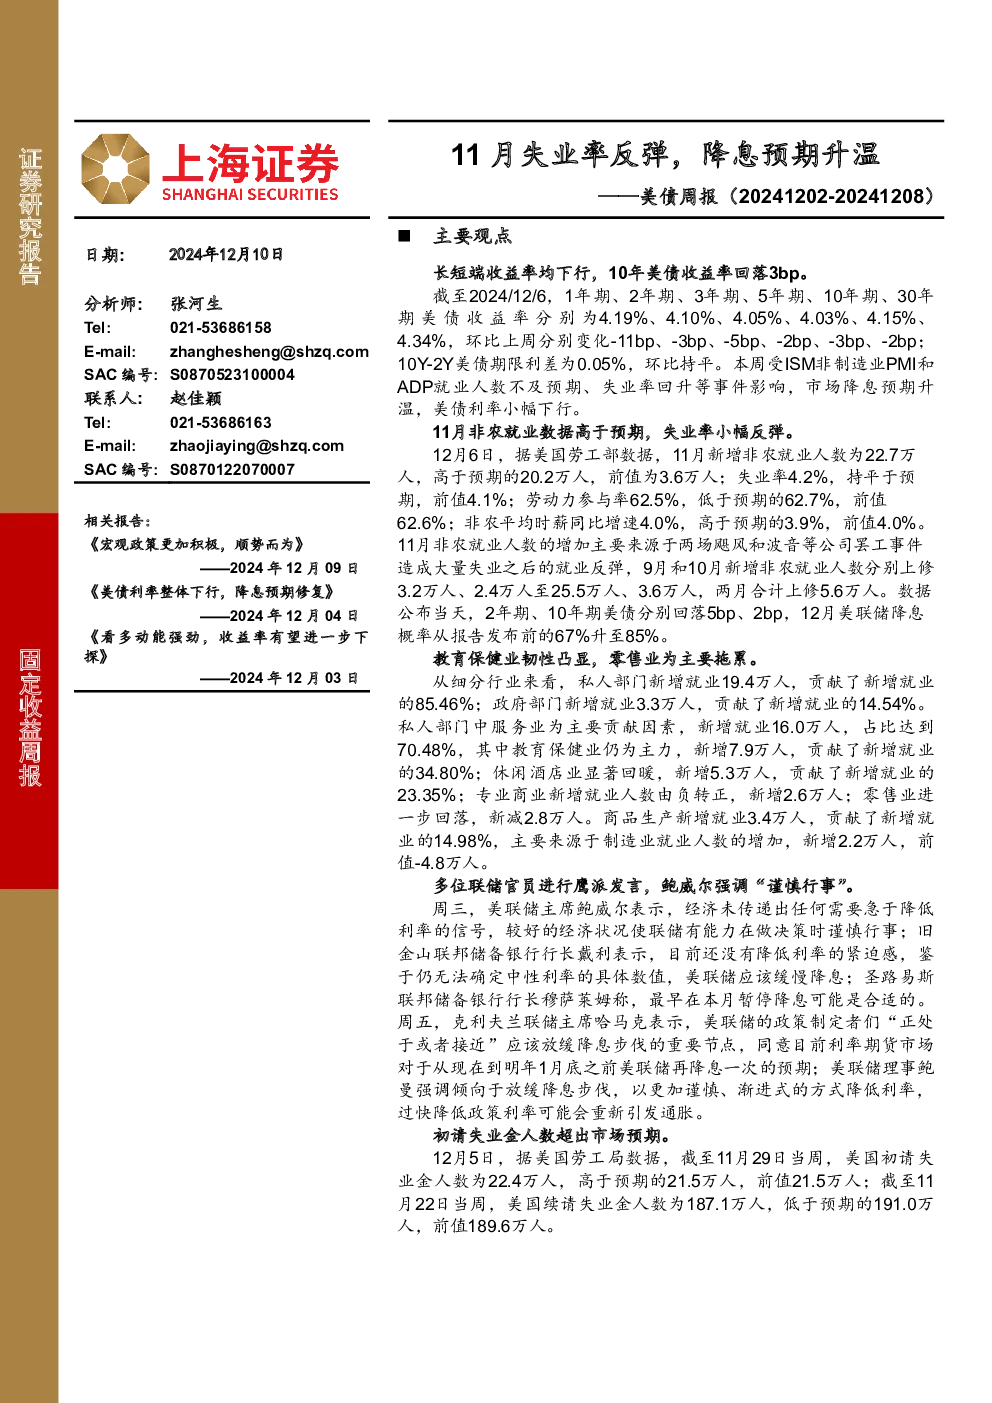
- 收益率变动:长短端美债收益率均下行,10年期美债收益率回落3bp。截至2024/12/6,各期限美债收益率分别为4.19%(1年期)、4.10%(2年期)、4.05%(3年期)、4.03%(5年期)、4.15%(10年期)、4.34%(30年期),环比变化分别为-11bp、-3bp、-5bp、-2bp、-3bp、-2bp。10Y-2Y美债期限利差为0.05%,环比持平。
- 市场驱动因素:受ISM非制造业PMI和ADP就业人数不及预期、失业率回升等事件影响,市场降息预期升温,推动美债利率小幅下行。
关键经济数据
- 11月非农就业数据:新增非农就业人数22.7万人,高于预期的20.2万人(前值3.6万人);失业率4.2%,持平于预期(前值4.1%);劳动力参与率62.5%,低于预期(62.7%,前值62.6%);非农平均时薪同比增速4.0%,高于预期(3.9%,前值4.0%)。数据主要受飓风和罢工事件后的就业反弹影响,9月和10月非农就业人数分别上修至25.5万人和3.6万人。
- 12月非农就业数据后续影响:数据公布当天,2年期、10年期美债分别回落5bp、2bp,12月美联储降息概率从67%升至85%。
- 行业细分:私人部门新增就业19.4万人(贡献85.46%),其中教育保健业新增7.9万人(贡献34.80%),休闲酒店业新增5.3万人(贡献23.35%);零售业新减2.8万人,为主要拖累。
美联储官员表态
- 鹰派发言:美联储主席鲍威尔强调经济未显示降息紧迫信号,应谨慎行事;旧金山联储行长戴利表示无降息紧迫感,应缓慢降息;圣路易斯联储行长穆萨莱姆称本月可能暂停降息;克利夫兰联储主席哈马克表示接近放缓降息步伐,市场对明年1月底降息一次的预期被确认;美联储理事鲍曼倾向于放缓降息,采取渐进式方式。
- 初请失业金数据:截至11月29日当周,初请失业金人数22.4万人,高于预期的21.5万人(前值21.5万人);续请失业金人数187.1万人,低于预期的191.0万人(前值189.6万人)。
市场动态与发行情况
- 美债发行:本周美国国债发行总额6919.47亿美元,环比增加9.90%,其中短期国债发行额4794.11亿美元(环比减少18.00%),中长期国债发行额较小。
- 下周发行计划:预计发行国债4527.49亿美元,均为短期国债。
研究结论
- 降息预期修复:市场降息预期进一步修复,12月降息25bp概率达89.4%。美联储12月大概率继续降息,但特朗普未来政策(减税、关税、移民限制)可能推高通胀,明年降息路径仍具不确定性。
- 短期美债走势:短期内10年美债利率或保持高位震荡,长期需关注联储降息路径及特朗普政策落地节奏。
风险提示
- 美联储政策的不确定性
- 美国经济韧性超预期
- 美国通胀超预期
- 国际地缘政治风险