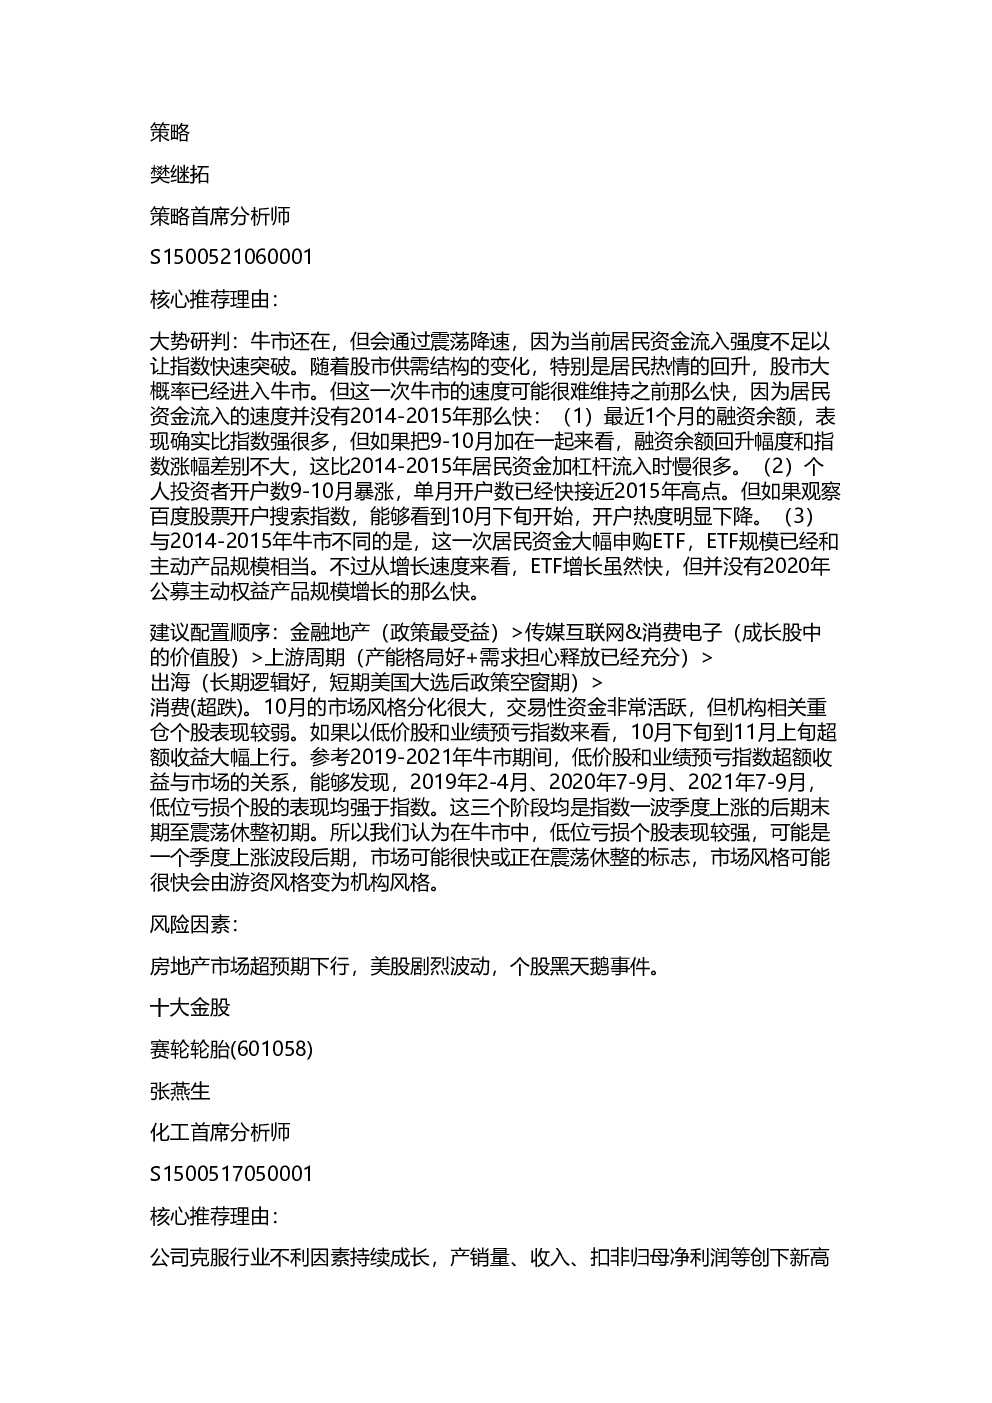
- 大势研判:当前股市进入牛市,但速度较之前放缓,居民资金流入强度不足。融资余额、个人投资者开户数、ETF申购规模等指标均显示流入速度不及2014-2015年。看好低价股和业绩预亏个股在牛市中表现,认为市场风格可能由游资变为机构。
- 建议配置顺序:金融地产(政策最受益)>传媒互联网&消费电子(成长股中的价值股)>上游周期(产能格局好+需求担心释放已充分)>出海(长期逻辑好,短期美国大选后政策空窗期)>消费(超跌)。
- 十大金股:
- 赛轮轮胎(601058):克服行业不利因素持续成长,2024Q3产销量、收入、扣非归母净利润均创下单季度新高。依托海外多基地布局扩大产销规模,业绩亮眼。规划建设柬埔寨贡布经济特区项目,加深全球化产业布局。全球轮胎市场规模稳健增长,为中国轮胎企业提供广阔空间。液体黄金轮胎持续推广,品牌力不断提升。
- 顺丰控股(002352):转型综合大物流公司,物流业务全面发展。短期收入稳健增长,利润率逐步提升。中长期鄂州机场赋能国际业务,公司价值空间打开。股东回报有望稳步提升。
- 中国海油(600938):2024Q3归母净利润实现同比正增长,增幅高于产量增幅。平均销售油价随国际油价回调有所下跌,但与布油折价继续收窄。油气产量同比增长7%,环比受台风影响下降。Q3桶油成本出现季度性小幅上涨。资本支出保持高水平,开发支出占比提升。
- 兖矿能源(600188):煤炭产销量持续增长,成本控制表现优异。聚焦五大产业协同发展,2024年先后并购三家公司,在高端装备制造、智慧物流以及矿业三个领域实现扩张发展。收购德国沙尔夫公司,助力公司高端装备制造领域发展。收购物泊科技公司,依托智慧物流产业发挥潜在协同效应。收购高地资源公司,盘活加拿大钾矿资源,迈出由单一煤炭开采向多矿种开发转型的第一步。
- 新集能源(601918):煤炭板块:刘庄煤矿事故影响有限,叠加存煤收入正式入账,单季板块业绩基本稳定。电力板块:板集二期电厂如期投产,煤电一体进程再进一步。电量同比高增,平均上网电价维持较高水平。公司发布《“十四五”发展规划(中期调整)纲要》,明确稳健经营目标,优化产业结构。煤电一体化协同发展,盈利有望持续提升。
- 昆仑万维(300418):以"Allin"AGI与AIGC作为长期发展策略。发布自研千亿级大语言模型「天工大模型」及「天工AI搜索」等产品。公司已围绕「天工」系列大模型建起AI搜索、AI音乐、AI视频、AI社交、AI游戏等AI业务矩阵。传统业务持续稳健增长,Opera、Star Group、Ark Games、闲徕互娱等业务表现良好。
- 上海电影(601595):内容院线业务:2025年有望成为公司内容大年,2024年电影市场大盘表现较弱导致公司内容院线业务承压,看好后续行业回暖给主业带来的业绩修复。IP业务:游戏、商品商业化稳步进行,AI+IP探索新娱乐领域,2025年有望实现IP变现加速。
- 中航重机(600765):业绩表现较高成长、低估值的航空锻造龙头,随着高端产能陆续释放,2024年公司成长有望再次全面提速。航空锻造市场需求旺盛,商用飞机和外贸需求旺盛,公司有望受益新一轮需求增长,强者恒强。紧抓国产大飞机发展机遇,有望充分受益于 C919批产提速。大力开拓商用市场,民用航空外贸转包、燃机业务增长强劲。持续推进产业链一体化,推进材料集采、循环利用,公司盈利能力有望提升。
- 美的集团(000333):海外自主品牌家居业务增长亮眼,工商业解决方案发展稳健。公司在海外推动自由品牌发展有利于改善公司海外业务盈利能力,同时随着 B 端业务规模扩大,规模效应逐渐显现,毛利率或得到改善。
- 老铺黄金(6181.HK):全直营模式下同店销售高增带动费用率显著优化、净利率提升。品牌影响力持续扩大,金镶钻引领增长。同店销售&门店扩张、扩容共同贡献收入增长。