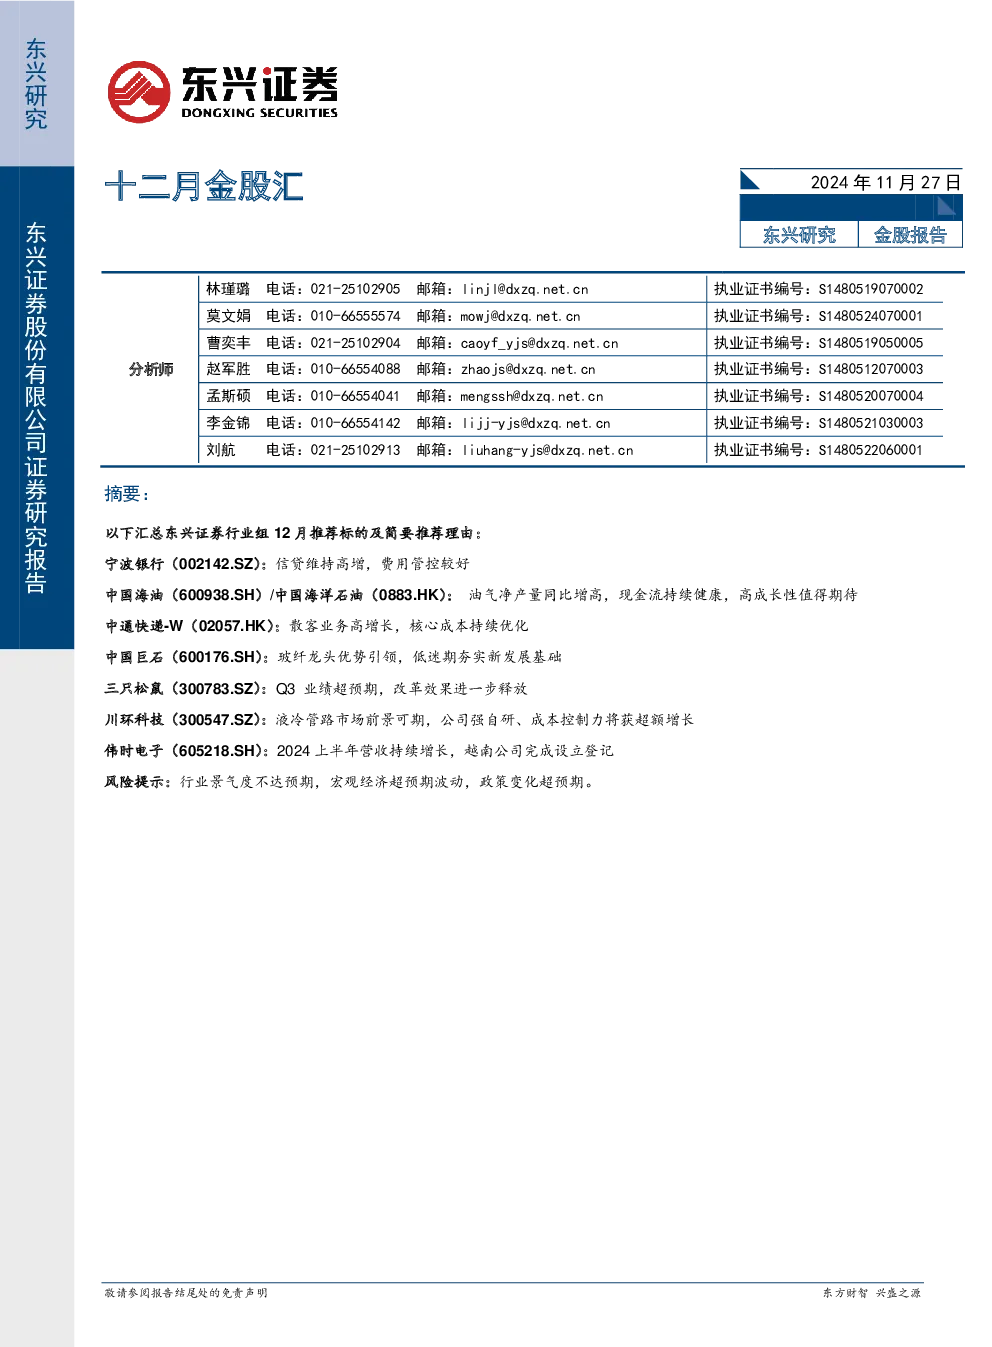
十二月金股推荐理由
1. 宁波银行(002142.SZ)
- 核心观点:信贷维持高增,费用管控较好。
- 关键数据:2024年Q3营收507.5亿元(YOY+7.4%),归母净利润207.1亿元(YOY+7.0%);前三季度年化ROE为14.51%,同比下降1.43pct;9月末不良率0.76%,拨备覆盖率404.1%。
- 研究结论:Q3营收与盈利增速双双环比提升,净利息收入同比增16.9%,费用管控下成本收入比下降,不良率持续低位。预计2024-2026年归母净利润增速分别为10.2%、11.3%、12.2%,对应BVPS分别为30.28、34.25、38.70元/股。维持“强烈推荐”评级。
2. 中国海油(600938.SH)/中国海洋石油(0883.HK)
- 核心观点:油气净产量同比增高,现金流持续健康,高成长性值得期待。
- 关键数据:2024年前三季度油气销售收入约2,714.3亿元,同比增长13.9%;油气净产量达542.1百万桶油当量,同比上升8.5%。
- 研究结论:巩固成本竞争优势,净利润同比大幅提升。公司增加资本开支,新签4个巴西海上勘探区块石油合同,持续推进“增储上产”。预计2024-2026年营业收入为4349.88/4612.20/4876.00亿元,归母净利润分别为1459.4/1550.39/1679.29亿元。维持“强烈推荐”评级。
3. 中通快递-W(02057.HK)
- 核心观点:散客业务高增长,核心成本持续优化。
- 关键数据:2024年Q3完成业务量87.23亿件,同比增长15.9%;三季度单季调整后净利润23.87亿元,同比增长2.0%。
- 研究结论:业务量增速回升,单票收入小幅提升,散件业务高增长。成本持续优化,单票核心成本同比下降约6分钱。预计2024-2026年归母净利润分别为93.8、117.2与133.7亿,对应PE分别为12.5X、10.0X和8.8X。维持“强烈推荐”评级。
4. 中国巨石(600176.SH)
- 核心观点:玻纤龙头优势引领,低迷期夯实新发展基础。
- 关键数据:2024年前三季度实现营业收入116.32亿元,同比增长1.81%;归属于上市公司股东的净利润为15.33亿元,同比下降42.66%。
- 研究结论:“复价”和销量齐发力,三季度营业收入同比转正和单季毛利率同比改善。公司营运能力改善明显,价格仍处低位拖累盈利水平。预计2024-2026年净利润分别为21.19、27.00和36.98亿元,对应EPS分别为0.53、0.67和0.92元。维持“强烈推荐”评级。
5. 三只松鼠(300783.SZ)
- 核心观点:Q3业绩超预期,改革效果进一步释放。
- 关键数据:2024年1-9月预计归母净利润3.38-3.42亿元,同比+99.13-101.43%;Q3预计归母净利润4810-5200万元,同比+200.45%-224.81%。
- 研究结论:公司自去年3季度开始便收入利润双增长,至今已连续5个季度增长。公司坚定“高端性价比”战略,改革持续推动。预计2024-2026年营业收入分别为105.48、138.45、165.11亿元,归母净利润分别为4.14、5.45和7.02亿元。维持“强烈推荐”评级。
6. 川环科技(300547.SZ)
- 核心观点:液冷管路市场前景可期,公司强自研、成本控制力将获超额增长。
- 关键数据:2023年实现营收11.09亿元,同比+22.3%;1H24营收同比+39.1%。
- 研究结论:受益排放升级车用管路持续增长,储能、数据中心等提供管路中远期增长。公司具备新材料和工艺的开发优势,成本费用控制能力优秀。预计2024-2026年营收14.5/18.4/23.4亿元,分别增长30.9%、26.7%和27.5%。维持“推荐”评级。
7. 伟时电子(605218.SH)
- 核心观点:2024上半年营收持续增长,越南公司完成设立登记。
- 关键数据:2024年上半年实现营业收入8.89亿元,同比增长36.47%;归母净利润为1931.26万元,同比下降47.11%。
- 研究结论:公司深耕背光显示模组领域,精准定位研发方向。越南公司完成设立登记,助力拓展海外市场。预计2024-2026年EPS分别为0.70元,1.03元和1.39元。维持“推荐”评级。
3. 风险提示
- 行业景气度不达预期,宏观经济超预期波动,政策推进不及预期。