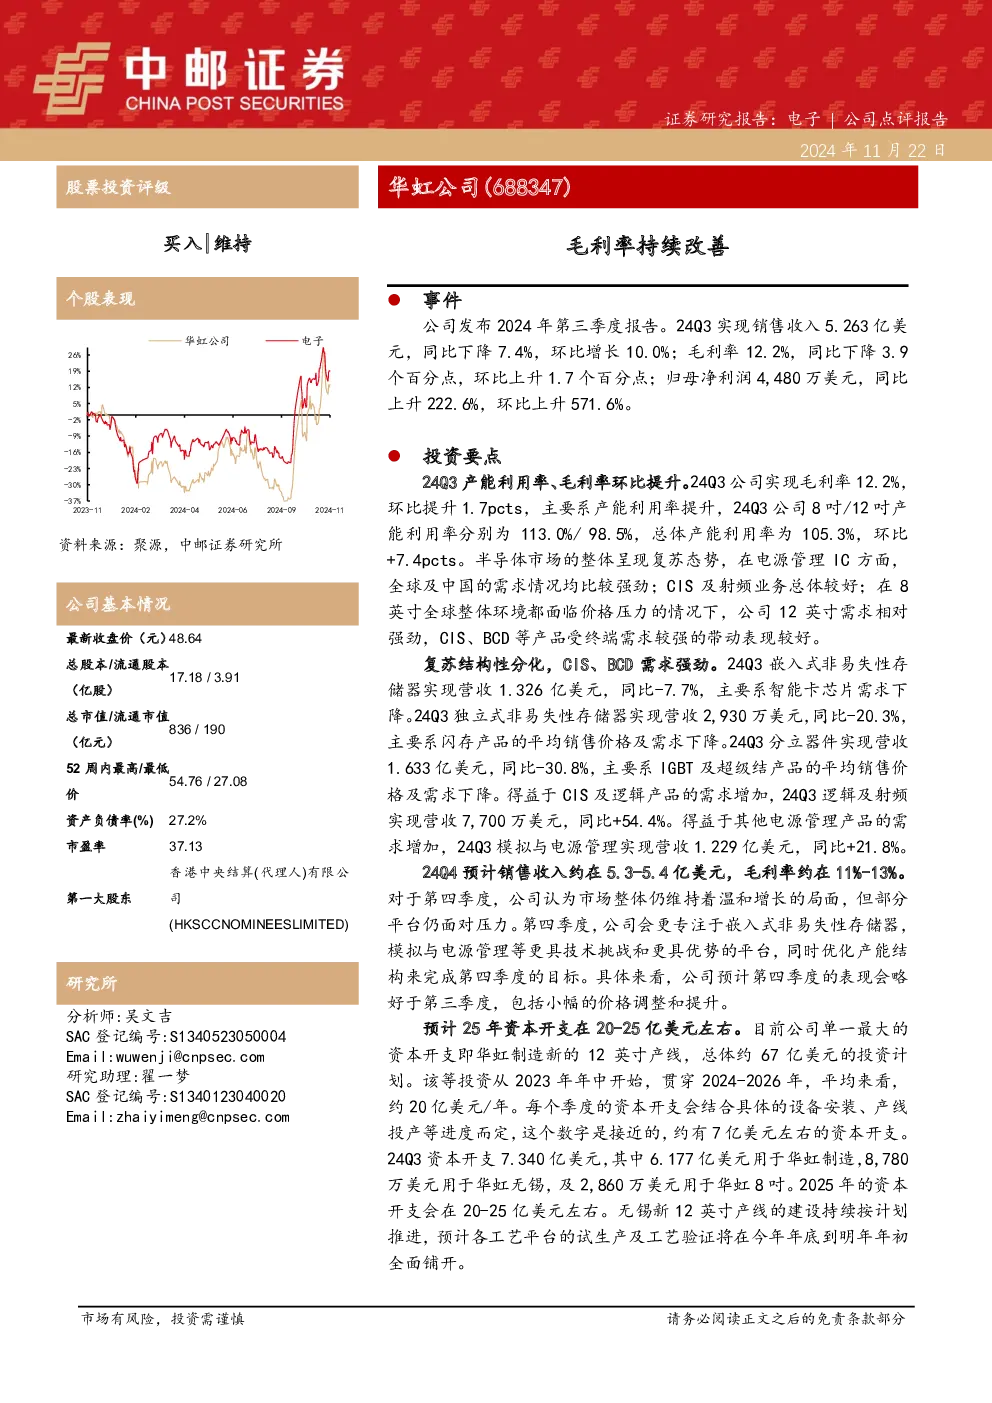
华虹公司2024年第三季度报告显示,公司整体呈现复苏态势,但结构性分化明显。24Q3实现销售收入5.263亿美元,同比下降7.4%,环比增长10.0%;毛利率12.2%,同比下降3.9个百分点,环比上升1.7个百分点;归母净利润4,480万美元,同比上升222.6%,环比上升571.6%。
核心要点:
- 产能利用率及毛利率环比提升:24Q3公司8吋/12吋产能利用率分别为113.0%/98.5%,总体产能利用率为105.3%,环比提升7.4个百分点。毛利率环比上升1.7个百分点至12.2%,主要得益于产能利用率提升。
- 半导体市场复苏,结构性分化:电源管理IC需求强劲,CIS及射频业务表现良好。12英寸需求相对强劲,CIS、BCD等产品受终端需求带动表现较好。
- 各业务板块表现:
- 嵌入式非易失性存储器:营收1.326亿美元,同比-7.7%,主要系智能卡芯片需求下降。
- 独立式非易失性存储器:营收2,930万美元,同比-20.3%,主要系闪存产品价格及需求下降。
- 分立器件:营收1.633亿美元,同比-30.8%,主要系IGBT及超级结产品价格及需求下降。
- 逻辑及射频:营收7,700万美元,同比+54.4%,主要系CIS及逻辑产品需求增加。
- 模拟与电源管理:营收1.229亿美元,同比+21.8%,主要系其他电源管理产品需求增加。
未来展望:
- 24Q4预计销售收入约5.3-5.4亿美元,毛利率约11%-13%。公司认为市场整体维持温和增长,但部分平台仍面临压力。第四季度将更专注于嵌入式非易失性存储器和模拟与电源管理平台,同时优化产能结构。
- 预计2025年资本开支在20-25亿美元左右,主要用于华虹制造新的12英寸产线。无锡新12英寸产线建设持续按计划推进,预计年底到明年年初全面铺开试生产及工艺验证。
投资建议:
预计公司2024-2026年营收150/177/210亿元,归母净利润9.0/20/25亿元,当前股价对应公司2024-2026年PE分别为93/42/33倍,PB分别为1.91/1.83/1.73倍,维持“买入”评级。
风险提示:
宏观经济波动;下游需求恢复不及预期;扩产进度不及预期;折旧致毛利率承压;市场竞争加剧。