公司概况与业绩表现
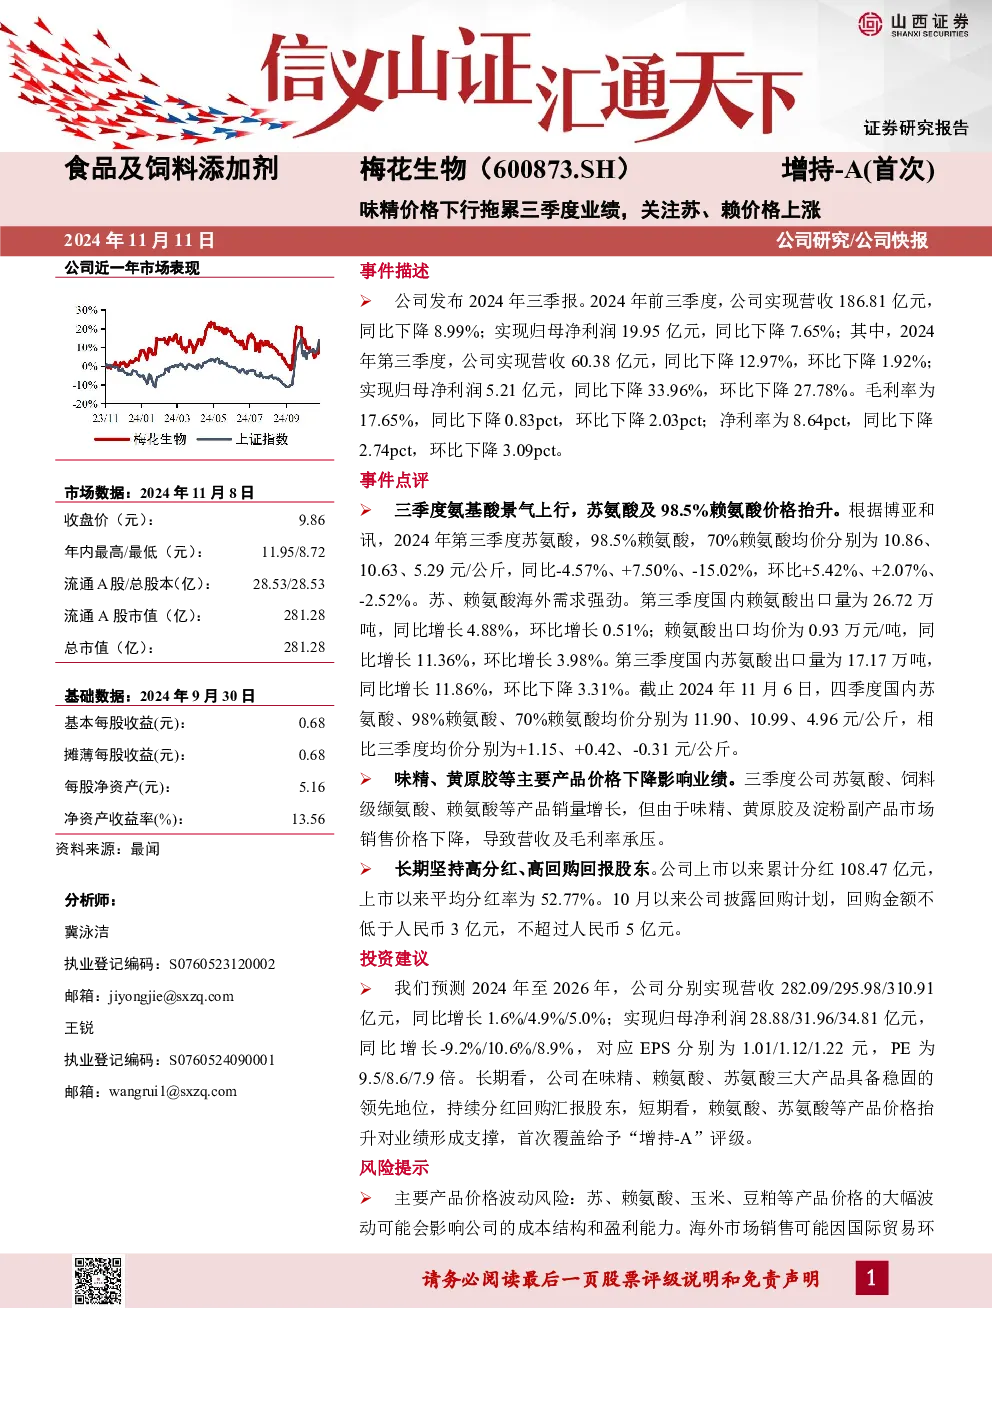
梅花生物发布2024年三季报,前三季度实现营收186.81亿元,同比下降8.99%;归母净利润19.95亿元,同比下降7.65%。其中,第三季度营收60.38亿元,同比下降12.97%,环比下降1.92%;归母净利润5.21亿元,同比下降33.96%,环比下降27.78%。毛利率为17.65%,同比下降0.83pct,环比下降2.03pct;净利率为8.64pct,同比下降2.74pct,环比下降3.09pct。
行业与产品分析
三季度氨基酸景气上行,苏氨酸及98.5%赖氨酸价格抬升。根据博亚和讯,第三季度苏氨酸、98.5%赖氨酸、70%赖氨酸均价分别为10.86、10.63、5.29元/公斤,同比-4.57%、+7.50%、-15.02%,环比+5.42%、+2.07%、-2.52%。苏、赖氨酸海外需求强劲,第三季度国内赖氨酸出口量26.72万吨,同比增长4.88%,环比增长0.51%;出口均价0.93万元/吨,同比增长11.36%,环比增长3.98%。国内苏氨酸出口量17.17万吨,同比增长11.86%,环比下降3.31%。四季度国内苏氨酸、98%赖氨酸、70%赖氨酸均价分别为11.90、10.99、4.96元/公斤,相比三季度均价分别+1.15、+0.42、-0.31元/公斤。
业绩影响
三季度公司苏氨酸、饲料级缬氨酸、赖氨酸等产品销量增长,但由于味精、黄原胶及淀粉副产品市场销售价格下降,导致营收及毛利率承压。
公司策略与股东回报
公司长期坚持高分红、高回购回报股东,上市以来累计分红108.47亿元,平均分红率为52.77%。10月份披露回购计划,回购金额不低于3亿元,不超过5亿元。
研究结论与投资建议
分析师预测2024年至2026年,公司分别实现营收282.09/295.98/310.91亿元,同比增长1.6%/4.9%/5.0%;归母净利润28.88/31.96/34.81亿元,同比增长-9.2%/10.6%/8.9%,对应EPS分别为1.01/1.12/1.22元,PE为9.5/8.6/7.9倍。长期看,公司在味精、赖氨酸、苏氨酸三大产品具备稳固的领先地位,持续分红回购回报股东。短期看,赖氨酸、苏氨酸等产品价格抬升对业绩形成支撑,首次覆盖给予“增持-A”评级。
风险提示
主要产品价格波动风险、海外市场销售不确定性风险、新建项目投资回报率不及预期风险、环境和安全生产风险、核心技术泄露及核心技术人员流失风险。