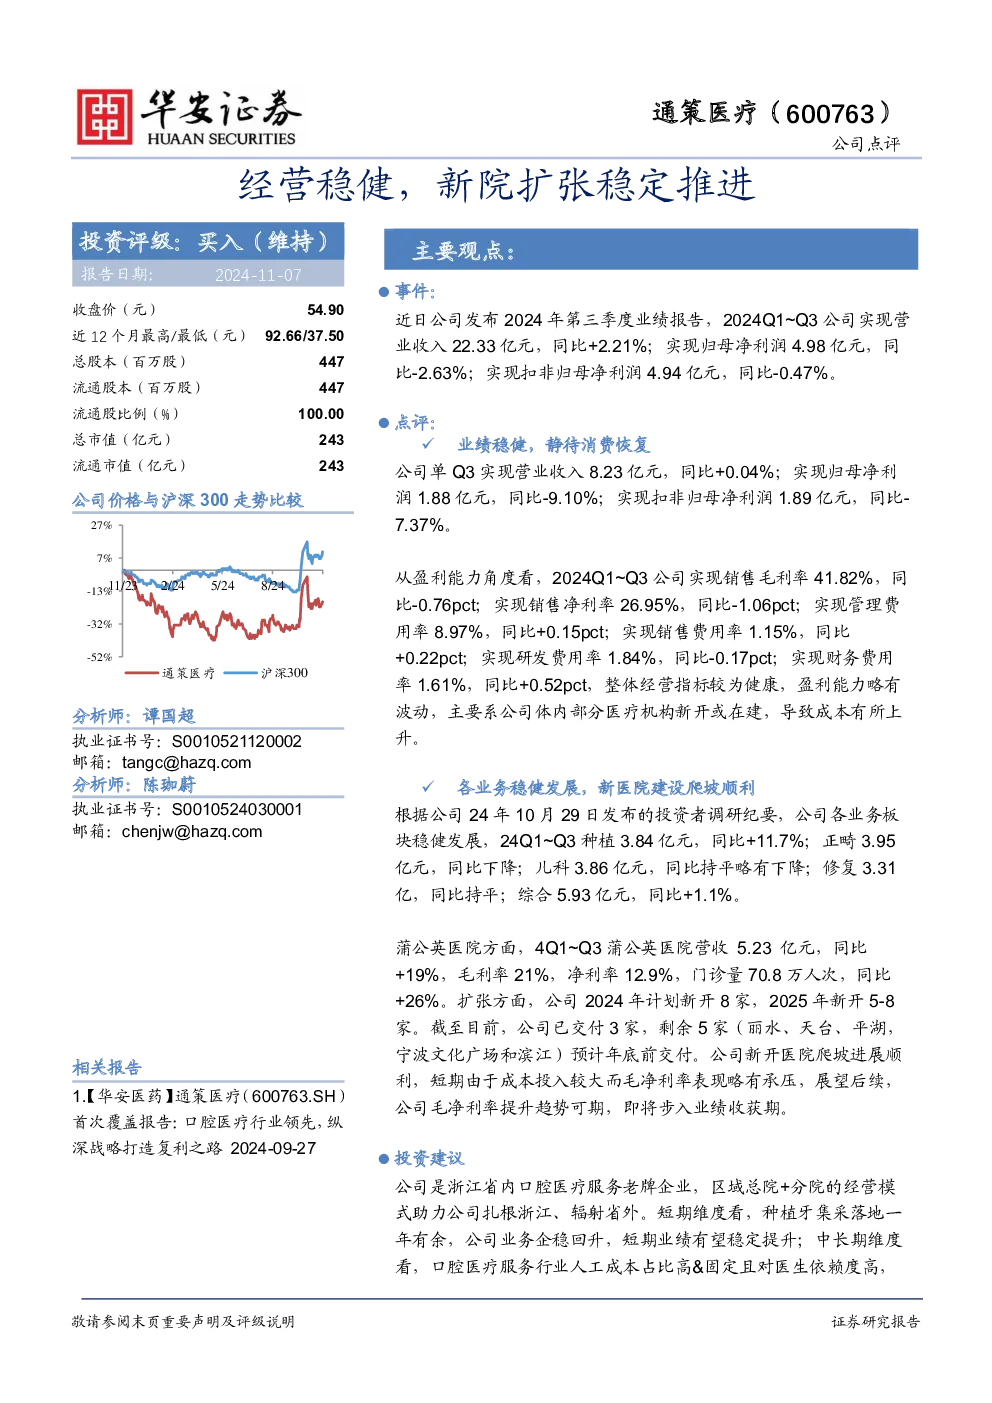
主要观点:
报告日期:2024-11-07
公司发布2024年第三季度业绩报告,2024Q1~Q3实现营业收入22.33亿元(同比+2.21%),归母净利润4.98亿元(同比-2.63%),扣非归母净利润4.94亿元(同比-0.47%)。单Q3实现营业收入8.23亿元(同比+0.04%),归母净利润1.88亿元(同比-9.10%),扣非归母净利润1.89亿元(同比-7.37%)。
点评:
-
业绩稳健,静待消费恢复
- 公司整体经营指标健康,盈利能力略有波动,主要因新开或在建医疗机构导致成本上升。
- 销售毛利率41.82%(同比-0.76pct),销售净利率26.95%(同比-1.06pct),管理费用率8.97%(同比+0.15pct),销售费用率1.15%(同比+0.22pct),研发费用率1.84%(同比-0.17pct),财务费用率1.61%(同比+0.52pct)。
-
各业务稳健发展,新医院建设爬坡顺利
- 2024Q1~Q3业务板块表现:种植3.84亿元(同比+11.7%),正畸3.95亿元(同比下降),儿科3.86亿元(同比持平略有下降),修复3.31亿(同比持平),综合5.93亿元(同比+1.1%)。
- 蒲公英医院方面:2024Q1~Q3营收5.23亿元(同比+19%),毛利率21%,净利率12.9%,门诊量70.8万人次(同比+26%)。
- 扩张计划:2024年计划新开8家,2025年新开5-8家,已交付3家,剩余5家预计年底前交付。新开医院爬坡进展顺利,短期毛净利率承压,但长期提升趋势可期。
投资建议:
- 公司为浙江省内口腔医疗服务老牌企业,区域总院+分院模式助力扩张。
- 短期:种植牙集采落地后业务企稳回升,业绩有望稳定提升。
- 中长期:人工成本高且依赖医生,公司通过人才培养、管理模式创新等初步实现人才、科研和获客管理,长期发展确定性高。
- 预计2024~2026年营业收入29.49/33.22/36.76亿元(+3.6%/12.7%/10.7%),归母净利润5.68/6.65/7.62亿元(+13.4%/17.2%/14.6%),维持“买入”评级。
风险提示:
医疗安全事件风险;低端口腔医疗市场竞争风险;品牌声誉风险。