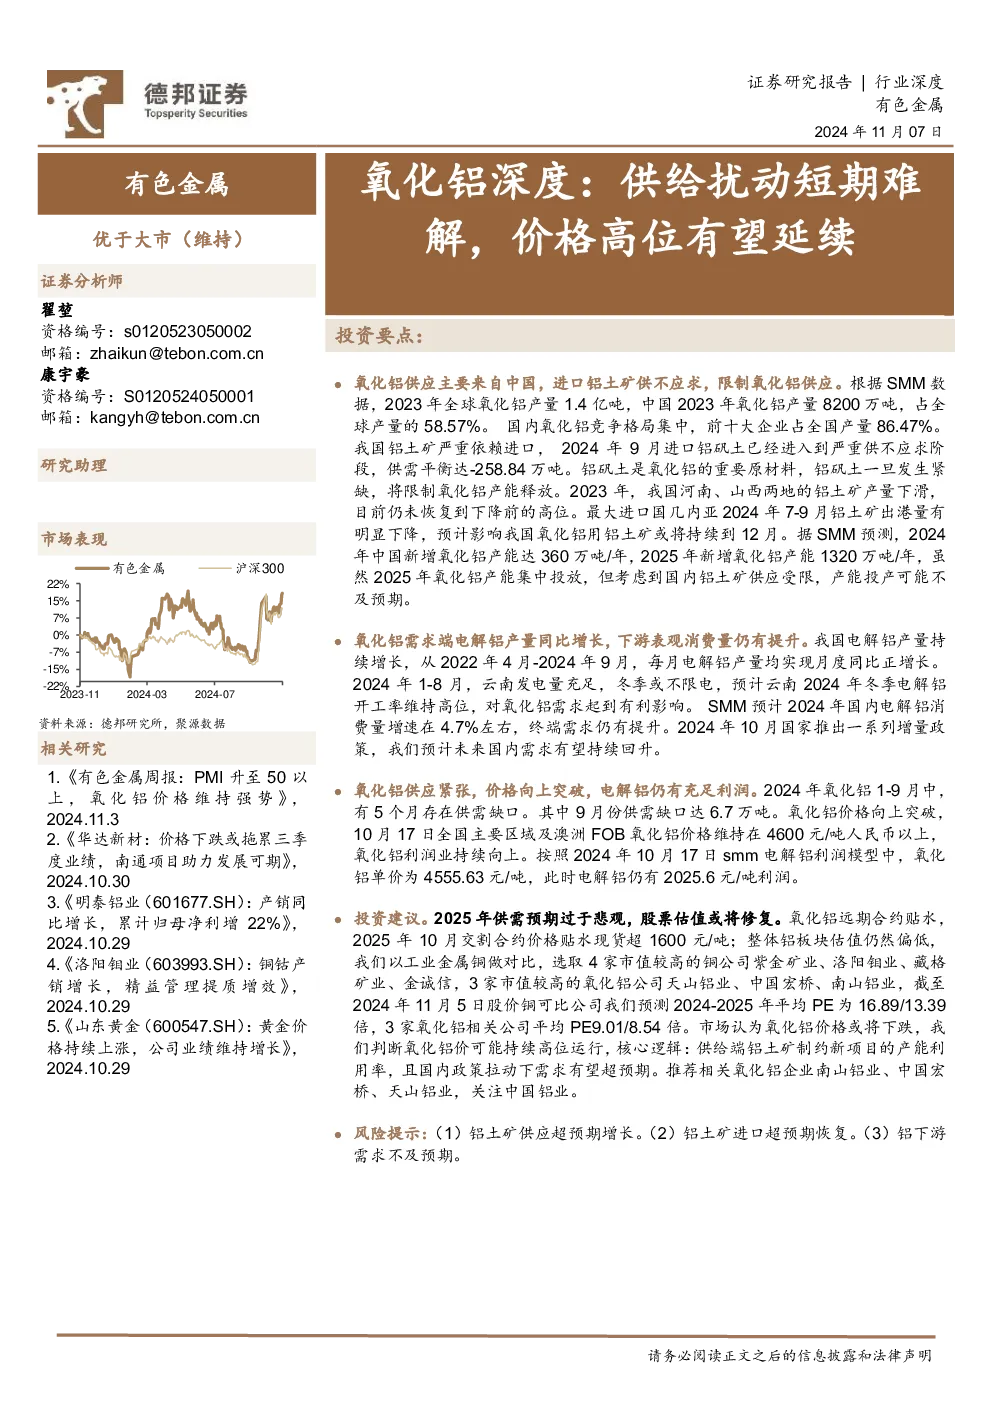
氧化铝市场分析总结
核心观点
- 供应端:氧化铝供应主要来自中国,但国内铝土矿产量大幅下滑,依赖进口铝土矿(尤其是几内亚),导致供应受限。2024年9月进口铝土矿供需缺口达6.7万吨,预计影响持续至12月。2025年新增氧化铝产能虽集中投放,但受铝土矿供应限制,产能释放可能不及预期。
- 需求端:电解铝产量持续增长,2022年4月至今月度产量同比均正增长。云南电力供应改善,2024年冬季电解铝开工率预计维持高位,对氧化铝需求有利。光伏、输电电缆、汽车等下游需求持续增长,预计2024年国内电解铝消费量增速约4.7%。
- 价格与利润:氧化铝价格大幅上涨,2024年1-9月中5个月存在供需缺口,9月缺口达6.7万吨。10月17日全国主要区域及澳洲FOB氧化铝价格维持在4600元/吨人民币以上。氧化铝利润持续扩大,电解铝仍有充足利润空间。
关键数据
- 全球氧化铝产量:2023年1.4亿吨,中国占58.57%(8200万吨)。
- 国内铝土矿产量:2023年河南、山西产量大幅下滑,目前未恢复至高位。
- 进口铝土矿:2024年9月供需平衡达-258.84万吨,几内亚出港量2024年7-9月明显下降。
- 电解铝产量:2022年4月至今月度产量同比持续正增长。
- 云南电力:2024年前8个月发电量增长19%,预计冬季不限电。
- 下游需求:光伏边框需求同比增速13%,铝线缆耗铝量2024年预计增长7%,汽车用铝量2024年预计增长14%。
研究结论
- 供需预期:2025年供需预期过于悲观,股票估值或将修复。氧化铝远期合约贴水,2025年10月交割合约价格贴水现货超1600元/吨。
- 投资建议:推荐南山铝业、中国宏桥、天山铝业,关注中国铝业。核心逻辑是铝土矿制约供给增量,且国内政策拉动下需求有望超预期。
- 风险提示:铝土矿供应超预期增长、进口超预期恢复、铝下游需求不及预期。
重点关注企业
- 南山铝业:国内氧化铝产能140万吨,印尼已投产200万吨,规划200万吨。
- 中国宏桥:年进口矿石4500多万吨,2023年氧化铝运行产能1950万吨,印尼有200万吨产能。
- 中国铝业:全球铝行业头部企业,2024年H1氧化铝产能2200万吨。
- 天山铝业:印尼铝土矿资源约3万公顷,几内亚铝土矿产能约600万吨/年,国内有250万吨氧化铝产能,印尼规划200万吨。