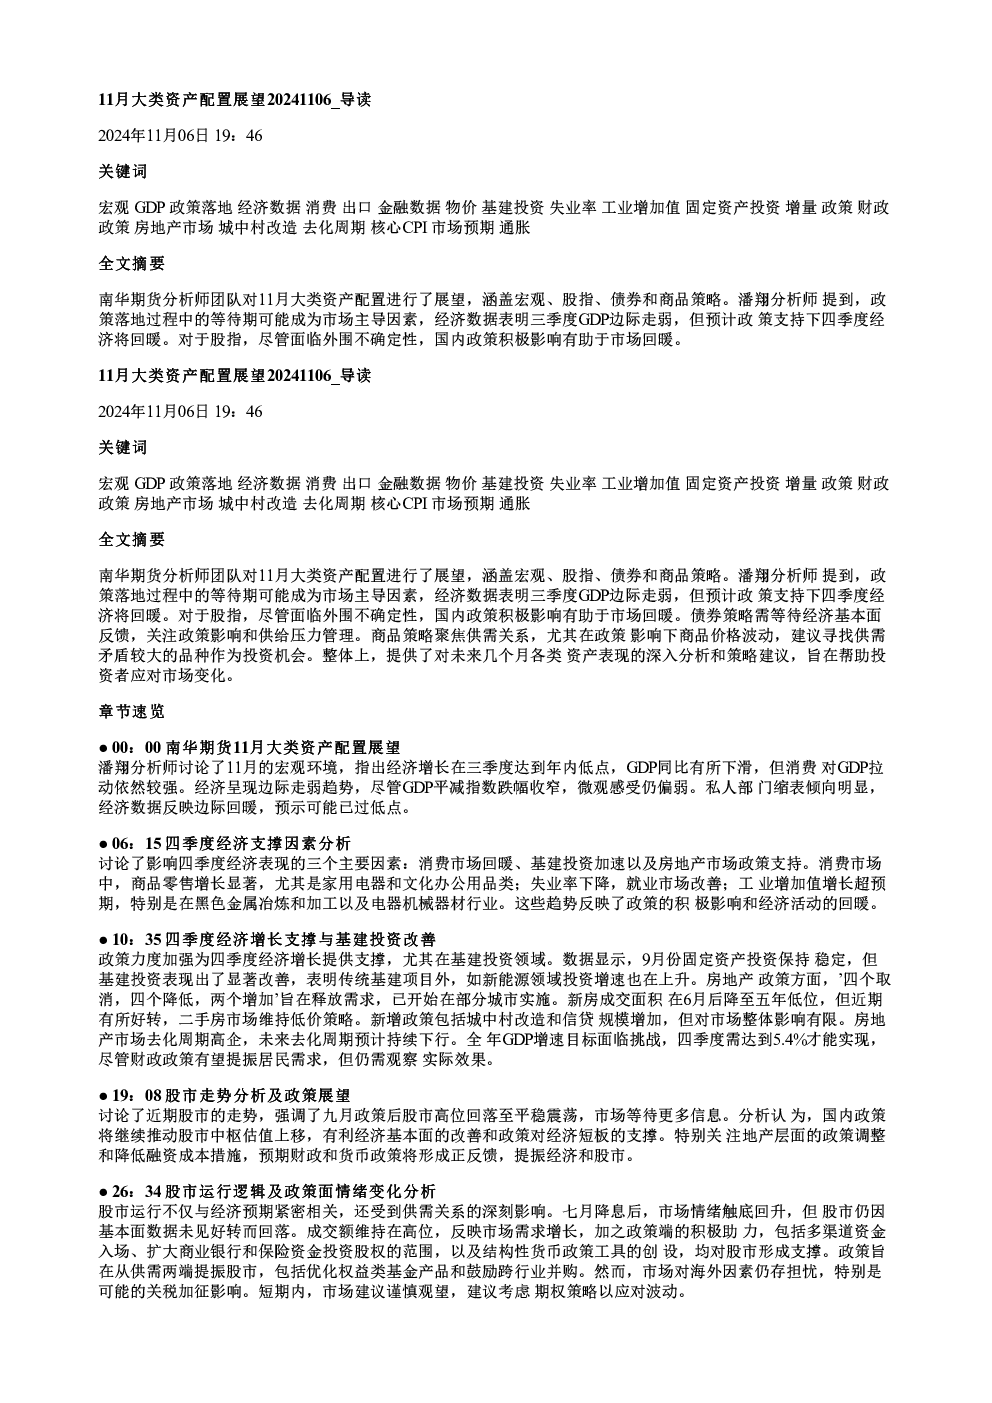
核心观点与关键数据
- 宏观环境与政策落地:11月市场关注重点在于政策落地过程,尤其是增量和存量政策的逐步实施及其影响。三季度GDP边际走弱,但预计四季度政策支持下将回暖。
- 经济数据与趋势:三季度GDP同比下滑,消费和出口贡献较大,但整体经济呈边际走弱趋势。微观层面,私人部门缩表倾向明显,但九、十月数据显示经济已边际回暖,三季度可能是年内低点。
- 四季度经济支撑因素:消费市场回暖(家电、文化办公用品类增长显著)、基建投资加速(新能源领域投资增速上升)、房地产市场政策支持(“四个取消,四个降低,两个增加”已部分实施,城中村改造等政策推进)。
四季度经济支撑与政策影响
- 基建投资改善:9月固定资产投资稳定,基建投资显著改善,传统基建外,新能源领域投资增速上升。
- 房地产市场政策效果:新房成交面积近期好转,二手房维持低价策略,新增政策(城中村改造、信贷规模增加)影响有限,去化周期预计持续下行。
- GDP增速目标:全年GDP增速目标挑战较大,四季度需达5.4%才能实现,财政政策有望提振居民需求,但效果需观察。
股市走势分析及政策展望
- 近期股市走势:九月政策后股市高位回落至平稳震荡,市场等待更多信息。国内政策积极影响有助于市场回暖,政策将继续驱动估值中枢上移。
- 政策对股市影响:地产政策调整、降低融资成本等措施预期将形成正反馈,提振经济和股市。政策从供需两端提振股市,包括多渠道资金入场、扩大银行和保险资金投资股权范围、结构性货币政策工具创设等。
- 市场情绪与外围因素:市场对海外因素仍存担忧(如关税加征),短期内建议谨慎观望,考虑期权策略应对波动。
等待中期经济基本面指引
- 市场行情变化:九月政策利好推动A股反弹,十月行情震荡,股债呈现跷跷板效应。PMI和库存数据显示制造业回升,消费景气度回升,房地产市场回暖。
- 政策效果关注:需关注政策效果的持续性和强度,以判断经济复苏的强度和方向。
债券市场供给压力与政策应对
- 供给压力担忧:政府加大债券发行(特别国债、置换债)可能带来供给压力。
- 央行流动性管理:央行有足够的流动性管理工具(二级市场买卖国债、公开市场操作)以稳定市场。
- 收益率定价与期限结构:目前债券市场收益率定价和期限结构合理,显示资金面平稳,对供给压力不必过度担忧。
股市对债市影响逐渐减弱
- 股市影响减弱原因:当前基本面不支持股市大幅上涨,A股估值虽修复但基本面未见好转,股市跷跷板效应对债市影响将减弱。
- 未来市场发展:未来市场可能各自遵循不同逻辑发展,关注政策力度及经济动能恢复情况。
商品市场策略分析
- 宏观政策影响:宏观政策对商品市场影响显著,期货市场商品价格受实际供需情况影响较大,政策对远月合约影响更长远。
- 供需关系分析:螺纹钢、PVC等商品价格受供需矛盾影响,政策短期内难以改变供需格局,但可能影响远期合约。
- 单边价格与价差逻辑:单边价格反映产业供需与宏观逻辑,宏观政策对工业品影响显著,但未改变产业内部供需格局。
农产品和工业品市场分析
- 农产品:油脂价格走强(供应偏紧),豆粕价格偏弱(产业逻辑相关)。
- 工业品:受宏观政策影响较大,但宏观逻辑对价差走势影响相对较小。关注氧化铝、烧碱上涨,焦煤、焦炭、豆粕、纯碱下跌。
- 影响因素:环保政策、地产需求减弱是影响价格的重要因素。
宏观政策利好与投资机会
- 市场支撑:宏观政策利好支撑市场,缓解悲观情绪,但实际供应端矛盾仍需面对。
- 投资机会:寻找问题较大、供需矛盾突出的品种,如玻璃(供应端影响大)、氧化铝(供应增加缓解紧张)。
玻璃和氧化铝市场供需分析
- 玻璃市场:经历过剩后转向供需平衡,产能缩减降低价格下探可能性。
- 氧化铝市场:短期内供应紧张,但未来产量增加及产能释放将使供需格局转向宽松,价格压力缓解。