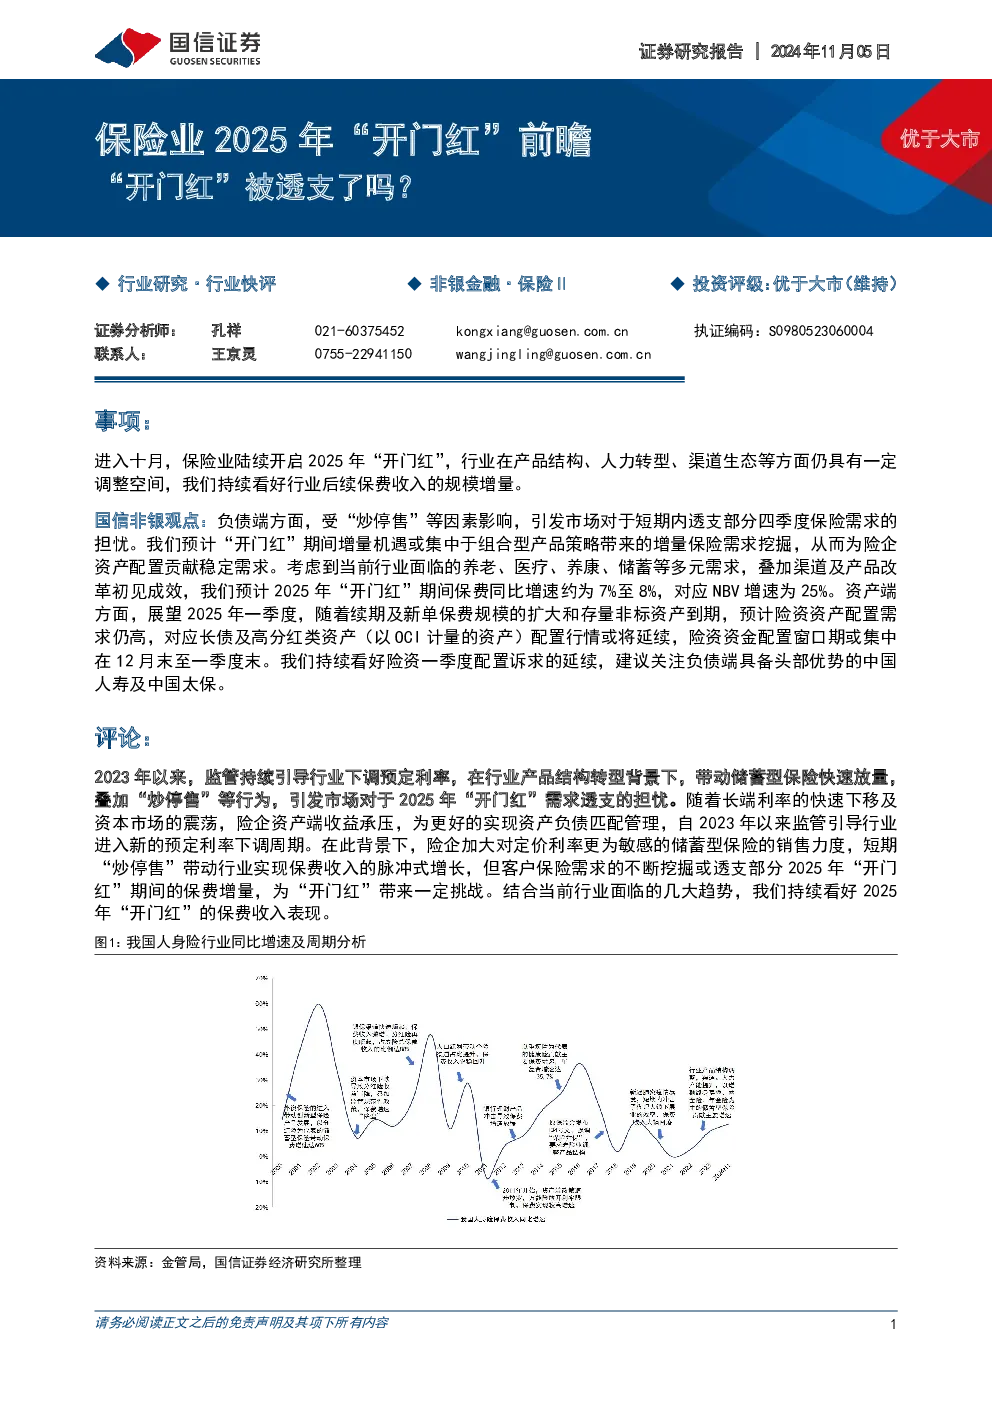
事项:进入十月,保险业开启2025年“开门红”,行业在产品结构、人力转型、渠道生态等方面仍具有一定调整空间,持续看好后续保费收入规模增量。
负债端:
- 受“炒停售”等因素影响,引发市场担忧短期内透支四季度保险需求。
- 预计“开门红”期间增量机遇集中于组合型产品策略带来的需求挖掘,为资产配置贡献稳定需求。
- 考虑到养老、医疗、养康、储蓄等多元需求,及渠道与产品改革成效,预计2025年“开门红”保费同比增速约7%-8%,对应NBV增速约25%。
资产端:
- 展望2025年一季度,续期及新单保费规模扩大、存量非标资产到期,预计险资资产配置需求仍高。
- 长债及高分红类资产(OCI)配置行情或将延续,资金配置窗口期集中在12月末至一季度末。
- 持续看好一季度配置诉求,建议关注中国人寿及中国太保。
存款利率下行,储蓄型保险中长期财富管理功能凸显:
- 存款利率下调加大储蓄型保险吸引力,利好终身寿险、分红险、年金险等产品销售。
- 险企加大新产品开发力度,9月全行业推出325款产品,涵盖13个险种,个人类型终身寿险、重疾险、两全保险等为主打。
- 储蓄型保险中长期收益率具备较强吸引力,如终身寿险中长期IRR上限约2.5%。
- 险企推动组合型产品策略,如增额终身寿险附加万能险等,降低客户单一产品依赖度。
“低保底+高浮动”分红险展现更好收益韧性:
- 分红险具有“低保底+高浮动”特点,通过与客户共担投资风险降低刚性兑付成本。
- 采用浮动收费法计量,利润来自合同服务边际摊销,具有较高的确定性和稳定性。
医疗养老仍具有较大需求缺口:
- 人口老龄化加剧及养老成本上升,人均养老保障不足,预计以年金险为代表的养老型产品具备增量空间。
- 附加险及养康社区等多元化设计或为保费增量带来催化。
销售节奏延续去年趋势,利好一季度整体保费收入:
- 2025年“开门红”预计延续2024年销售节奏,保费收入集中在一季度。
- 承保方式从“预收”转为“预录”,带动一季度保费收入延续,1月保费占全年约20%,一季度约占40%。
- 险企资产配置节奏与负债端保费收入趋势相近,一季度通常配置规模较多。
销售队伍:优增优育,提高产能:
- 险企加大“开门红”筹备工作,产品准备、团队增员、代理人培训、客户储备是主要方向。
- 产品方面,细化客户人群,推出差异化产品及策略。
- 团队增员方面,把握绩优团队留存率,提高人均产能。
- 客户储备方面,强化各渠道合作,拓展全渠道营销模式。
- 产品竞争力、代理人销售能力、渠道覆盖度成为险企开门大红的“胜负手”。
投资建议:
- 负债端:“开门红”增量机遇集中于组合型产品策略,预计保费同比增速7%-8%,NBV增速25%。
- 资产端:一季度险资配置需求仍高,长债及高分红类资产配置行情延续,建议关注中国人寿及中国太保。
风险提示:
- 保费收入增速不及预期;渠道手续费下降导致销售积极性降低;资产端收益下行等。