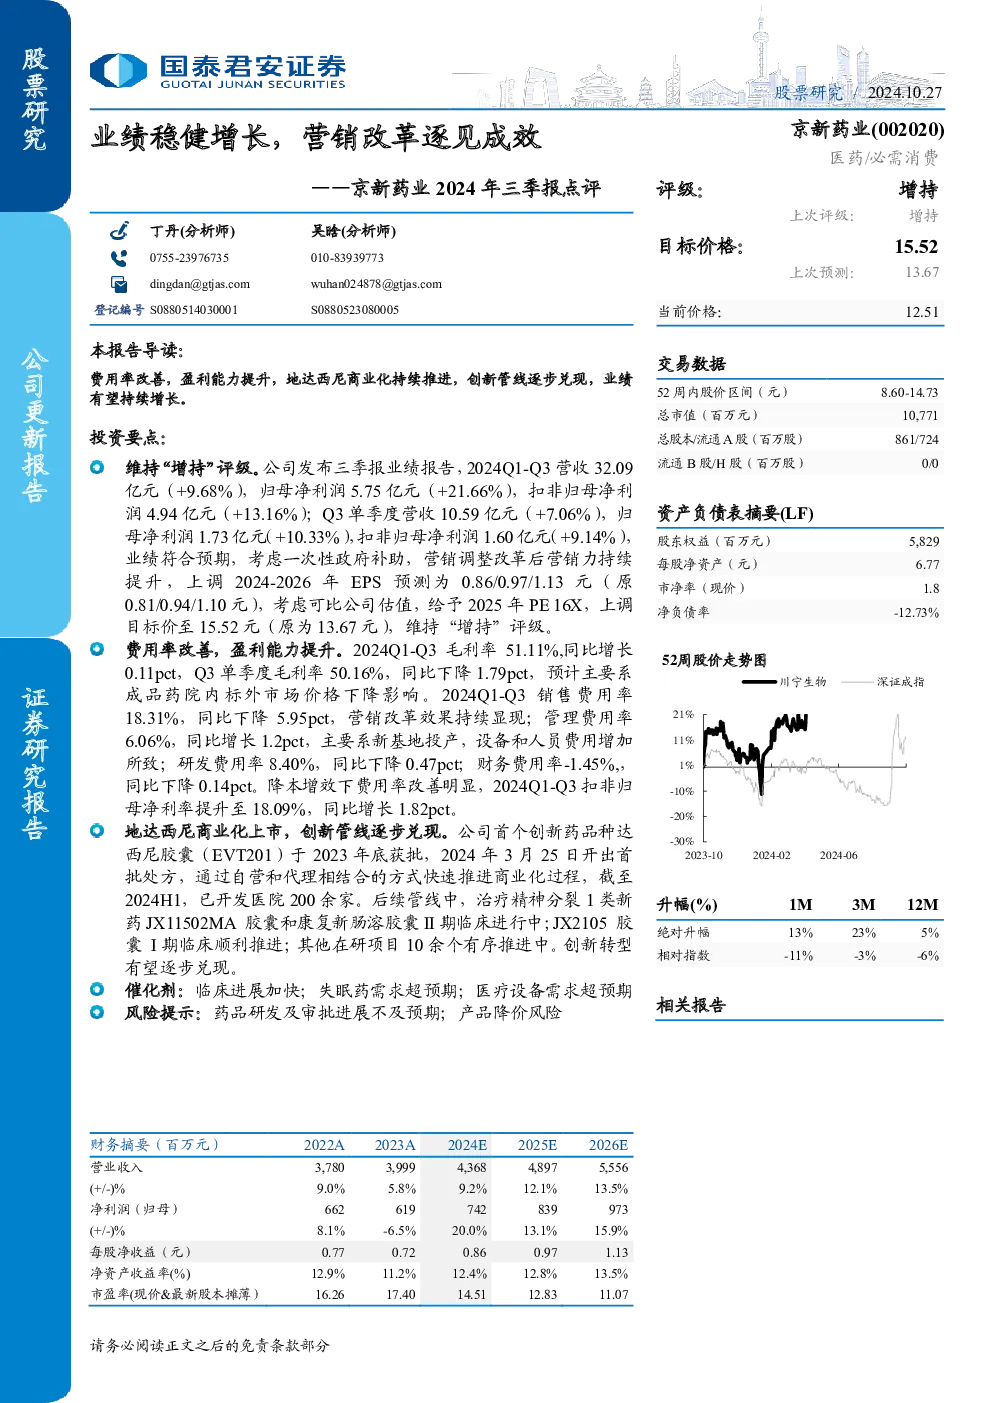
维持“增持”评级。公司发布三季报业绩报告,2024Q1-Q3营收32.09亿元(+9.68%),归母净利润5.75亿元(+21.66%),扣非归母净利润4.94亿元(+13.16%);Q3单季度营收10.59亿元(+7.06%),归母净利润1.73亿元(+10.33%),扣非归母净利润1.60亿元(+9.14%),业绩符合预期。考虑一次性政府补助,营销调整改革后营销力持续提升,上调2024-2026年EPS预测为0.86/0.97/1.13元(原0.81/0.94/1.10元),考虑可比公司估值,给予2025年PE 16X,上调目标价至15.52元(原为13.67元)。
费用率改善,盈利能力提升。2024Q1-Q3毛利率51.11%(同比增长0.11pct),Q3单季度毛利率50.16%(同比下降1.79pct),预计主要系成品药院内标外市场价格下降影响。2024Q1-Q3销售费用率18.31%(同比下降5.95pct),营销改革效果持续显现;管理费用率6.06%(同比增长1.2pct),主要系新基地投产,设备和人员费用增加所致;研发费用率8.40%(同比下降0.47pct);财务费用率-1.45%(同比下降0.14pct)。降本增效下费用率改善明显,2024Q1-Q3扣非归母净利率提升至18.09%(同比增长1.82pct)。
地达西尼商业化上市,创新管线逐步兑现。公司首个创新药品种达西尼胶囊(EVT201)于2023年底获批,2024年3月25日开出首批处方,通过自营和代理相结合的方式快速推进商业化过程,截至2024H1,已开发医院200余家。后续管线中,治疗精神分裂1类新药JX11502MA胶囊和康复新肠溶胶囊II期临床进行中;JX2105胶囊I期临床顺利推进;其他在研项目10余个有序推进中。创新转型有望逐步兑现。
催化剂:临床进展加快;失眠药需求超预期;医疗设备需求超预期。风险提示:药品研发及审批进展不及预期;产品降价风险。
财务摘要(百万元)
2022A | 2023A | 2024E | 2025E | 2026E
---|---|---|---|---
营业收入(+/-) % | 3,780 9.0% | 3,999 5.8% | 662 8.1% | 0.77 12.9% | 16.26
净利润(归母)(+/-) % | | | 619-6.5% | 0.72 11.2% | 17.40
每股净收益(元) | | | 0.86 12.4% | 0.97 12.8% | 14.51
净资产收益率(%)
市盈率(现价&最新股本摊薄)