核心观点与关键数据
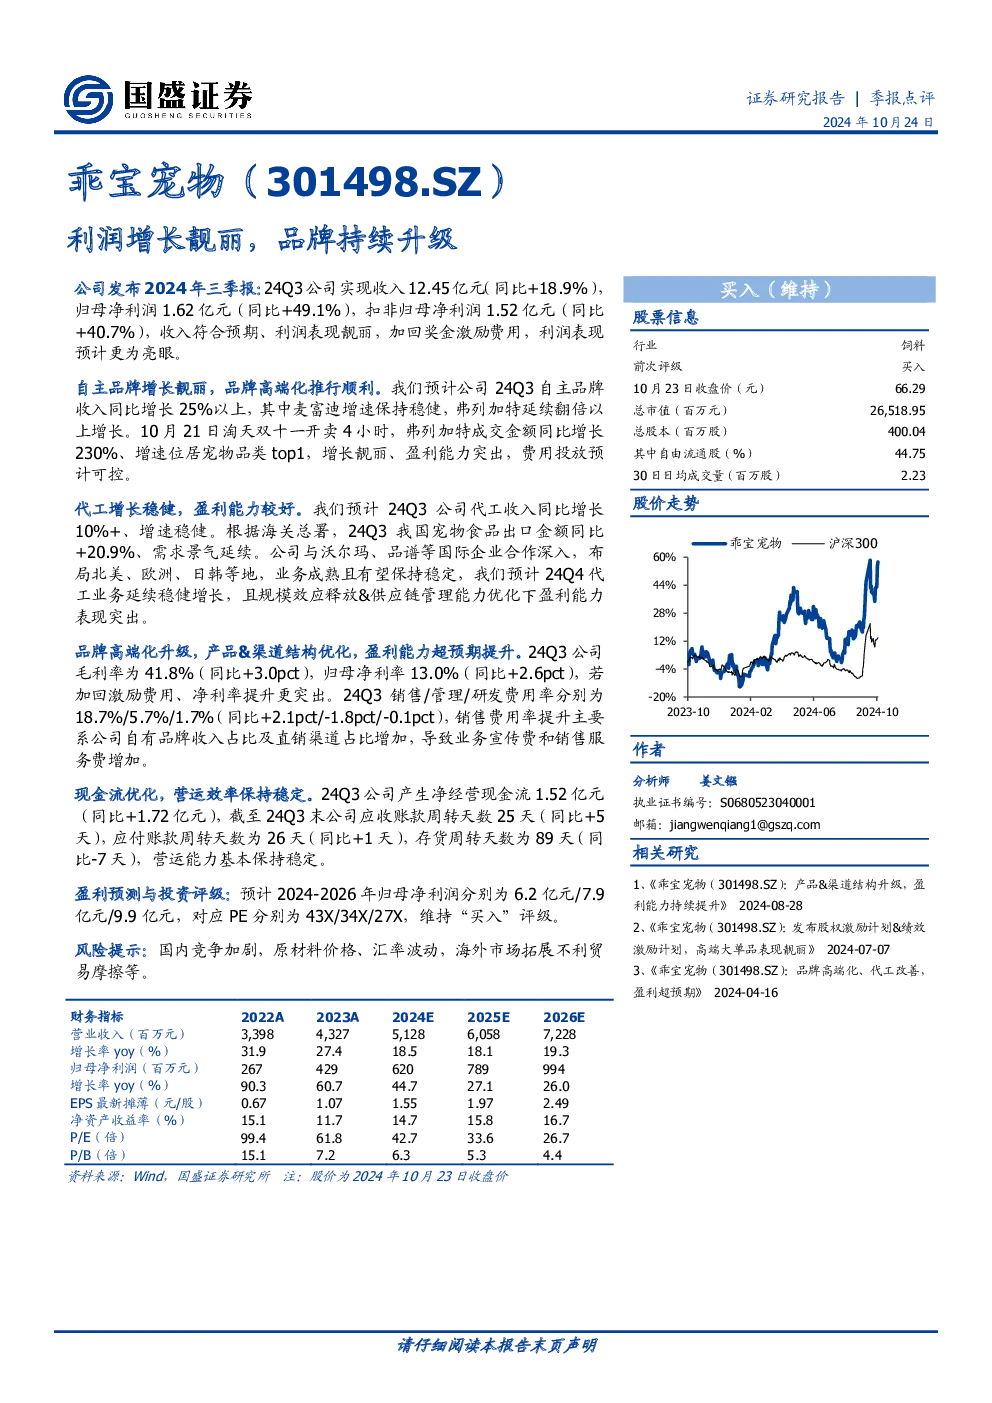
业绩表现靓丽:乖宝宠物2024年三季报显示,公司实现收入12.45亿元(同比+18.9%),归母净利润1.62亿元(同比+49.1%),扣非归母净利润1.52亿元(同比+40.7%),收入符合预期,利润表现靓丽。加回奖金激励费用后,利润表现预计更为亮眼。
自主品牌增长强劲:预计公司24Q3自主品牌收入同比增长25%以上,其中麦富迪增速保持稳健,弗列加特延续翻倍以上增长。10月21日淘天双十一开卖4小时,弗列加特成交金额同比增长230%,增速位居宠物品类top1,增长靓丽、盈利能力突出,费用投放预计可控。
代工业务稳健:预计24Q3公司代工收入同比增长10%+,增速稳健。根据海关总署数据,24Q3我国宠物食品出口金额同比+20.9%,需求景气延续。公司与沃尔玛、品谱等国际企业合作深入,布局北美、欧洲、日韩等地,业务成熟且有望保持稳定,预计24Q4代工业务延续稳健增长,且规模效应释放&供应链管理能力优化下盈利能力表现突出。
品牌高端化升级:24Q3公司毛利率为41.8%(同比+3.0pct),归母净利率13.0%(同比+2.6pct),若加回激励费用,净利率提升更突出。销售费用率提升主要系公司自有品牌收入占比及直销渠道占比增加,导致业务宣传费和销售服务费增加。
现金流优化:24Q3公司产生净经营现金流1.52亿元(同比+1.72亿元),截至24Q3末公司应收账款周转天数25天(同比+5天),应付账款周转天数为26天(同比+1天),存货周转天数为89天(同比-7天),营运能力基本保持稳定。
盈利预测与投资评级:预计2024-2026年归母净利润分别为6.2亿元/7.9亿元/9.9亿元,对应PE分别为43X/34X/27X,维持“买入”评级。
风险提示:国内竞争加剧,原材料价格、汇率波动,海外市场拓展不利贸易摩擦等。
财务指标
- 营业收入:2022A 3,398百万元,2023A 4,327百万元,2024E 5,128百万元,2025E 6,058百万元,2026E 7,228百万元。
- 归母净利润:2022A 267百万元,2023A 429百万元,2024E 620百万元,2025E 789百万元,2026E 994百万元。
- EPS:最新摊薄 0.67元/股,预计2024E 1.55元/股,2025E 1.97元/股,2026E 2.49元/股。
- 毛利率:2022A 32.6%,2023A 36.8%,2024E 37.8%,2025E 39.5%,2026E 41.3%。
- 净利率:2022A 7.9%,2023A 9.9%,2024E 12.1%,2025E 13.0%,2026E 13.8%。
估值比率
- P/E:99.4(2022A),61.8(2023A),42.7(2024E),33.6(2025E),26.7(2026E)。
- P/B:15.1(2022A),7.2(2023A),6.3(2024E),5.3(2025E),4.4(2026E)。
- EV/EBITDA:60.7(2022A),42.7(2023A),30.8(2024E),24.2(2025E),19.0(2026E)。