研报总结
一、宏观政策&产业信息
- 前三季度社会融资规模增量累计为25.66万亿元,同比少3.68万亿元,9月末社会融资规模存量为402.19万亿元,同比增长8%。
- 广义货币(M2)余额309.48万亿元,同比增长6.8%,狭义货币(M1)余额62.82万亿元,同比下降7.4%。
- 前三季度货物贸易进出口32.33万亿元,同比增长5.3%,各季度均超过10万亿元。
- 9月中国出口钢材1015.3万吨,环比增长6.9%;1-9月累计出口钢材8071.1万吨,同比增长21.2%。
二、螺纹钢市场分析
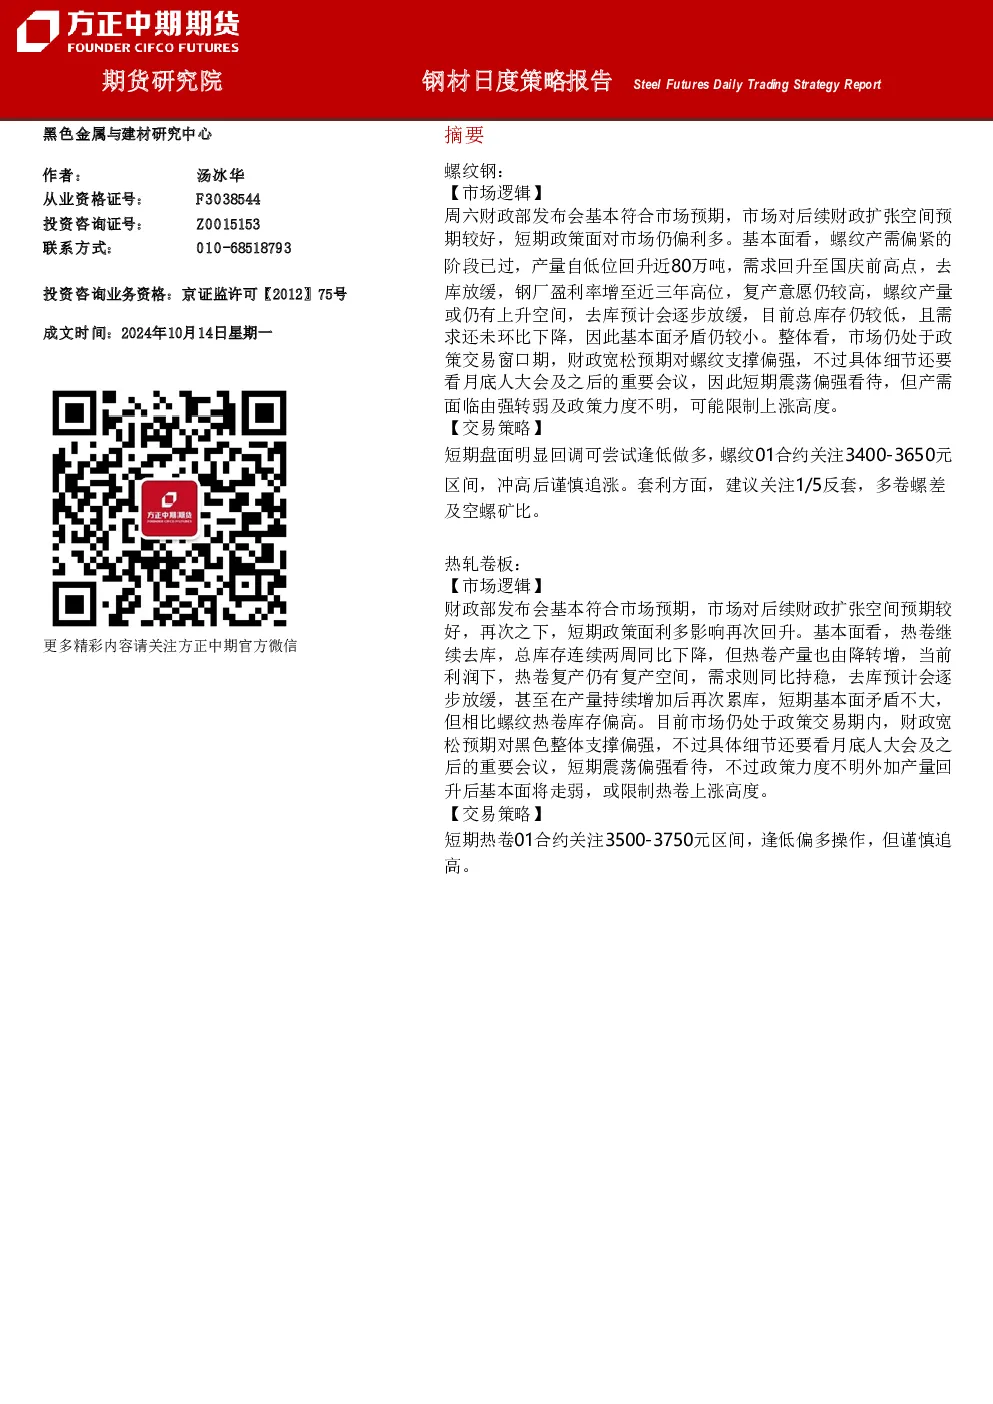
市场逻辑
- 财政政策符合市场预期,市场对后续财政扩张空间预期较好,短期政策面利多。
- 产需偏紧阶段已过,产量回升近80万吨,需求回升至国庆前高点,去库放缓,钢厂盈利率增至近三年高位,复产意愿高。
- 螺纹产量或仍有上升空间,去库逐步放缓,总库存较低,需求未环比下降,基本面矛盾较小。
- 市场处于政策交易窗口期,财政宽松预期对螺纹支撑偏强,但具体细节要看月底人大会及之后的重要会议。
- 短期震荡偏强,但产需可能由强转弱及政策力度不明,限制上涨高度。
交易策略
- 短期盘面回调可逢低做多,螺纹01合约关注3400-3650元区间,冲高后谨慎追涨。
- 套利建议关注1/5反套,多卷螺差及空螺矿比。
基本面数据
- 高炉及电炉即期利润均处于较高水平。
- 废钢价格及日耗量保持稳定。
- 螺纹钢产量、表观消费量及总库存数据详细分析。
期现货价差
- 螺纹钢主连基差在不同地区表现分析。
- 螺纹钢月间价差及品种间价差分析。
期货持仓
三、热轧卷板市场分析
市场逻辑
- 财政政策符合市场预期,短期政策面利多。
- 热卷继续去库,总库存连续两周同比下降,但产量由降转增,需求同比持稳,去库逐步放缓,甚至可能累库。
- 短期基本面矛盾不大,但库存偏高。
- 财政宽松预期对黑色整体支撑偏强,但政策力度不明,产量回升后基本面将走弱,限制上涨高度。
交易策略
- 短期热卷01合约关注3500-3750元区间,逢低偏多操作,但谨慎追高。
基本面数据
- 热轧卷板产量及表观消费量数据。
- 热轧卷板总库存数据。
期现货价差
期货持仓
四、重要事项
- 报告信息源于公开资料,方正中期期货研究院不保证信息的准确性及完备性。
- 报告观点、结论和建议仅供参考,不构成买卖出价和征价。
- 投资者据此作出的任何投资决策与方正中期期货有限公司和作者无关。
- 本报告版权仅为方正中期期货研究院所有,未经许可不得翻版、复制发布。