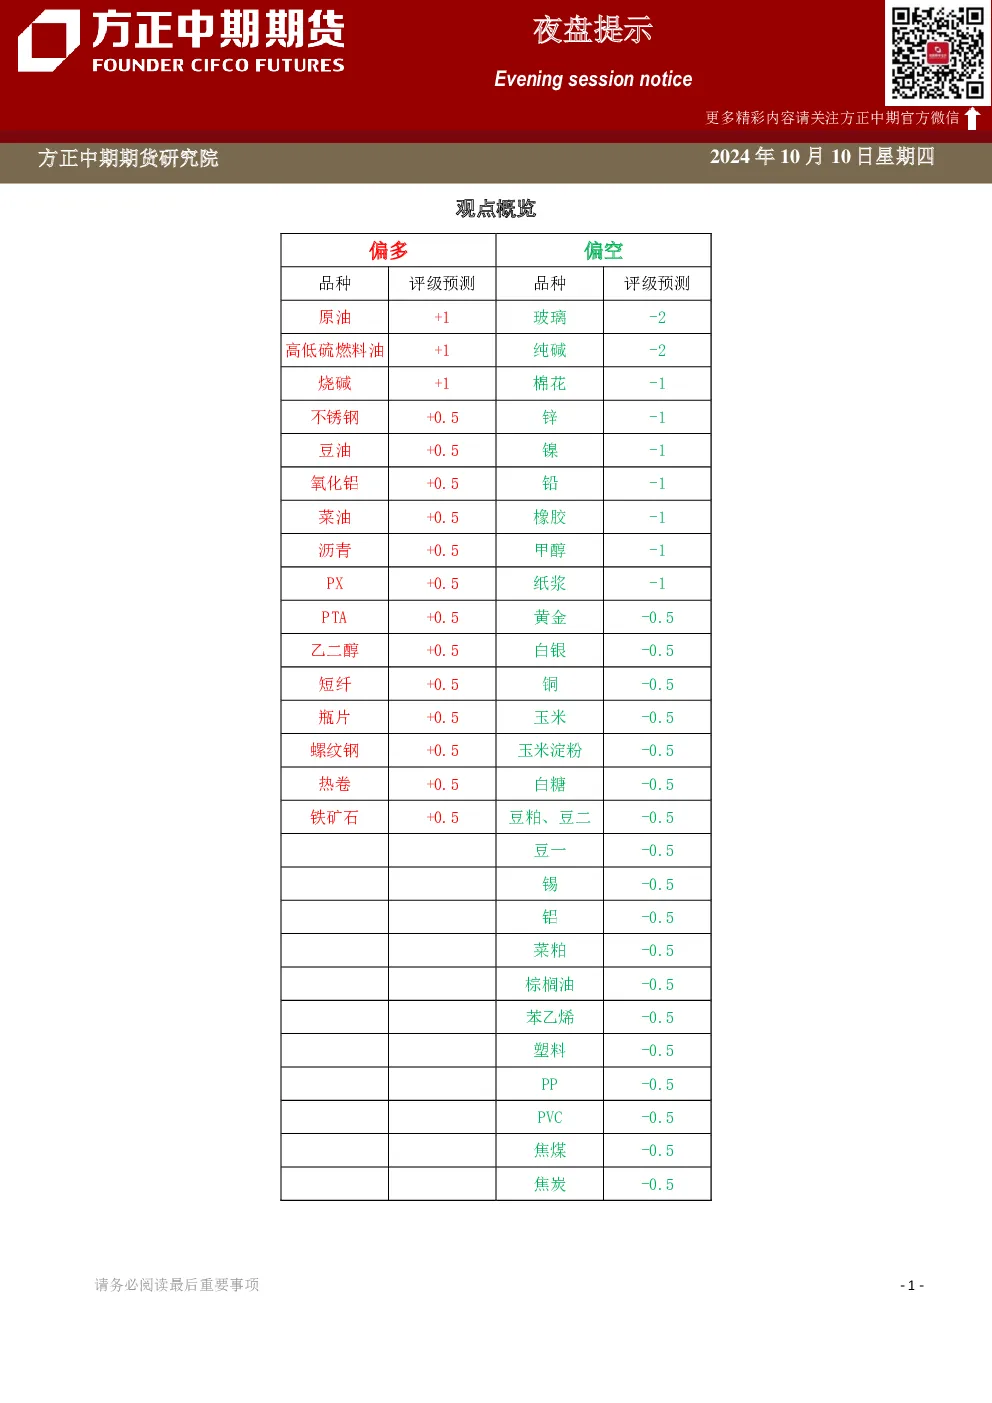
观点概览
- 本报告提供沪铜、沪镍、不锈钢、大豆、豆粕、菜籽油、棕榈油、玉米、玉米淀粉等品种的市场观点和交易策略。
- 报告强调信息来源的公开性,不保证信息的准确性和完备性,观点仅供参考,不构成投资建议。
分品种观点详述
沪铜
- 行情:日间盘面走弱,主力合约收于76870元/吨,下跌0.95%。
- 关键数据:
- 8月中国进口阳极铜7.59万吨,环比增加7.35%,同比增加9.34%。
- 8月中国铜废料及碎料进口量169547吨,环比下降12.9%,同比上升8.63%。
- 8月全国铜材产量192.53万吨,同比增长3.2%,环比增加1.3%。
- 市场逻辑:获利了结,需求预期存在但节后累库存兑现,进口窗口关闭影响铅精矿进口补充。
- 交易策略:铅主力合约冲高回落,关注16400-16500附近支撑,可考虑虚值期权双卖策略。
沪镍
- 行情:主力合约下跌,收于132330,跌1.9%。
- 关键数据:
- 马达加斯加镍钴矿商Ambatovy关闭管道,淡水河谷昂卡普马矿运营中断。
- 青山镍铁产量削减,印尼镍生铁产量增加11.3%至167万吨。
- 9月中国&印尼镍生铁产量金属量总计14.83万吨,环比增幅0.78%,同比减少0.83%。
- 市场逻辑:宏观共振扰动,供应端扰动导致外盘上涨,节后国内补涨高开但获利了结,供应过剩延续。
- 交易策略:美联储降息预期弱化,美元反弹压制有色,沪镍回落寻支撑,阶段波动在12.5-14万元,短线交投为宜。
不锈钢
- 行情:主力合约收于13965,跌0.36%。
- 关键数据:263900-265500元/吨区间,均价264700元/吨,环比跌300元/吨。
- 市场逻辑:美联储会议纪要显示对降息幅度存在分歧,洛根倾向于渐进式利率正常化。
- 交易策略:暂无明确策略。
大豆
- 行情:国产大豆收割上市,季节性供应压力来临。
- 关键数据:
- 东北大豆种植面积增加9%左右,预计产量2000万吨以上。
- 陈豆库存超400万吨,国产豆供过于求。
- 市场逻辑:季节性供应压力,国产豆价震荡偏弱。
- 交易策略:豆一处于低位但季节性压力较大,继续偏弱震荡,暂时观望。
豆粕
- 行情:沿海豆粕现货价格涨跌互现,榨油豆价格窄幅波动。
- 关键数据:
- 10月10日国家粮食交易中心拍卖进口大豆成交5.37万吨,成交率35.91%。
- 巴西10月大豆出口量预计412万吨,9月出口量640万吨,同比减少4.5%。
- 市场逻辑:买油空粕套利交易打压豆粕价格,南美大豆播种进度慢于往年。
- 交易策略:暂无明确策略。
菜籽油
- 行情:国内菜油库存高位回落,近月买船数量充足。
- 关键数据:商务部对加拿大进口油菜籽反倾销调查持续,远期加拿大菜籽进口政策存不确定性。
- 市场逻辑:关注中加贸易关系和原油价格走势。
- 交易策略:棕榈油短期震荡调整,中长线逢回调做多;菜油多单继续持有。
棕榈油
- 行情:短期预计震荡调整。
- 关键数据:下方支撑8000-8100,压力9028-9500。
- 市场逻辑:暂无明确策略。
玉米
- 行情:主力11合约震荡整理,收于2210元/吨,涨幅0.14%;玉米淀粉主力11合约跌0.81%,收于2572元/吨。
- 关键数据:
- 北方玉米集港价格2100-2140元/吨,东北部分价格走低,华北深加工玉米价格上涨。
- 国内玉米淀粉现货价格相对稳定。
- 市场逻辑:新季玉米令市场承压,但现货价格相对稳定。
- 交易策略:暂无明确策略。
玉米淀粉
- 行情:主力11合约跌0.81%,收于2572元/吨。
- 关键数据:
- 市场逻辑:暂无明确策略。
- 交易策略:暂无明确策略。